Constance Bassouls

Consultante climat senior

Services & Conseil

Culture

Enseignement Supérieur

CSRD / VSME

Stratégie Climat

Embarquement CODIR

Les ressources crées par Constance Bassouls

Mais chaque épreuve apporte aussi sa part d’enseignements, et c’est sur eux que vous pouvez bâtir la suite. Alors, quels chantiers prioriser en 2027 ? Où concentrer vos moyens ? Quelles équipes embarquer avec vous ?

‍

Il n’existe pas de feuille de route universelle. Tout dépend de votre secteur, de votre taille, de la maturité de votre démarche et des obligations qui vous concernent. Les six pistes qui suivent s’appuient sur ce que nous avons entendu à Produrable Paris (notamment lors de nos ateliers animés avec Valrhona, SNCF Réseau, Nausicaá, Bpifrance et Hability), sur notre tout dernier baromètre 2026 de la mobilisation des responsables RSE et sur l’expérience terrain de nos experts. 

‍

À vous de retenir celles qui font écho à vos enjeux : l’idée n’est pas de tout engager, mais d’identifier les leviers qui feront réellement progresser votre démarche. Et si l’un de ces sujets vous interpelle, nos équipes seront ravies d’en parler avec vous.

‍

Piste 1 - Adaptation et résilience : lancer un diagnostic pilote pour passer à l’action

Dans nos accompagnements avec les entreprises, l’adaptation ressort régulièrement comme un sujet matériel lors des analyses de double matérialité. 

‍

Pourtant, la plupart n’ont pas encore réalisé d’analyse de risque et ou de vulnérabilité, encore moins construit un plan d’adaptation. Notre baromètre (500 responsables RSE interrogés avec Bpifrance et Hability) le confirme, puisque 2 % des répondants avaient engagé un chantier d’adaptation ces douze derniers mois et que 7 % prévoyaient de le faire dans les douze suivants. 

‍

L’enquête s’est achevée fin juillet et ne dit donc rien de l’effet des canicules de l’été et des incendies, qui ont très probablement accéléré la prise de conscience. Le sujet est technique et nouveau, peu de responsables RSE y sont formés, et tant que l’entreprise n’a pas été touchée, il reste difficile à inscrire à l’ordre du jour d’un comité de direction.

‍

La stratégie climat ne peut pourtant plus se limiter à la réduction des émissions. Elle doit intégrer un volet d’adaptation pour préserver les conditions de travail, la sécurité des équipes et la continuité des activités face aux vagues de chaleur, aux arrêts de prélèvement d’eau ou aux décrets sécheresse. 

‍

Nous recommandons de ne pas attendre un grand projet pour s’y mettre. Un diagnostic pilote sur un seul site ou une étude macro suffit à traduire les aléas en impacts concrets pour la direction (jours d’arrêt, baisse de productivité, surcoûts, actifs vulnérables…) et c’est un bon moyen d’embarquer les équipes.

‍

Deux entreprises ont franchi ce pas, chacune à sa manière. 

‍

Christophe Le Dantec dirige le programme Adaptation au changement climatique de SNCF Réseau, la filiale du groupe SNCF qui gère les 28 000 km de lignes du réseau ferré national. Habituée à s’adapter aux saisons, l’entreprise a dû anticiper davantage face à l’intensification des phénomènes, avec près d’un million de minutes de retard en 2024-2025 et un chiffre à peu près doublé à fin août 2026. 

‍

Il a d’abord réalisé une étude de vulnérabilité de tout le réseau, utile pour repérer les grands enjeux mais trop macroscopique pour un plan local, puis elle est descendue à l’échelle des sites et des lignes. 

‍

SNCF Réseau a aussi instauré un label des projets résilients : lors des réunions d'arbitrage budgétaire qui valident le lancement des chantiers (les comités d'engagement), chaque responsable de projet d'ingénierie ferroviaire doit démontrer qu'il a bien évalué la sensibilité et la vulnérabilité de ses composants face aux aléas climatiques locaux. 

‍

Chez Valrhona, Aurélie Roure, directrice de la Cité du chocolat et des coopérations territoriales, raconte un premier signal d’alerte dès 2013 : la crue de la Bouterne, une petite rivière dont l’entreprise ne s’occupait pas, avait mis la chocolaterie à l’arrêt. Cet été, les tensions climatiques ont aussi compliqué la venue des salariés et la continuité des livraisons de fèves et de beurre de cacao. 

‍

Valrhona mène bien sûr des actions de sobriété sur ses sites, mais elles ne suffiront pas : quand les conflits d’usage arriveront, avoir économisé l’eau à l’intérieur de l’usine n’aura plus beaucoup de poids face aux besoins des habitants et de l’agriculture. 

‍

L’entreprise a donc choisi de changer d’échelle et d’agir au niveau du bassin versant, le territoire naturel d’écoulement de la rivière. Pour porter cette démarche, elle a créé il y a deux ans et demi une direction des coopérations territoriales, dans le prolongement de la visée régénérative ajoutée à sa raison d’être. Sa conviction : aucune entreprise ne prospère sur un territoire qui s’affaiblit.

‍

Après 80 entretiens avec les acteurs locaux, le chocolatier a lancé une étude d’adaptation sur les bassins versants de la Bouterne et de la Vaune. Il la mène avec le service rivières de son agglomération et AXA Climate, avec le soutien financier de la Banque des Territoires. 

‍

Une quarantaine d’acteurs du territoire y travaillent pour définir, d’ici février 2027, les projets dont ces deux rivières auront besoin pour les décennies à venir. En parallèle, l’entreprise travaille à un prix interne de l’eau, afin que ses décisions d’investissement reflètent la valeur réelle de la ressource.

‍

‍

ℹ️Bon à savoir : Pour engager une démarche d’adaptation, des méthodes et des dispositifs permettent de structurer le travail. La méthode OCARA propose un diagnostic d’exposition et de vulnérabilité. La méthode d’évaluation ACT Adaptation aide à construire une stratégie et une trajectoire. Pour les PME et certaines ETI, le Diag Adaptation de Bpifrance permet de bénéficier d’un accompagnement expert, pris en charge à 50 % par l’ADEME. Il s’appuie sur une déclinaison d’OCARA pour examiner les vulnérabilités d’un site et de sa chaîne de valeur, puis définir un premier plan d’actions. 

‍

‍

Chez WeCount, notre accompagnement à l’adaptation, d’une durée de quatre mois, s’appuie sur ces références méthodologiques pour guider les équipes du diagnostic jusqu’au plan d’actions. Contactez-nous pour identifier le format adapté à vos enjeux et examiner votre éligibilité au Diag Adaptation.

‍

Piste 2 - Outillage : s’équiper d’une plateforme pour décharger les équipes

Le temps reste une contrainte forte pour les équipes RSE. Dans notre baromètre, 35 % des répondants anticipent un manque de temps ou de ressources humaines pour les douze prochains mois, devant le budget (26 %). 

‍

Les responsables RSE qui nous contactent pour la première fois nous disent passer en moyenne plus de 70 % de leur temps à chercher des données, relancer les contributeurs et consolider des fichiers, au détriment des projets à impact.

‍

Une première priorité pour 2027 peut donc être de repérer où part ce temps, de la collecte à la consolidation, puis de décider ce qu’il vaut la peine d’automatiser. S’outiller permet par exemple de passer d’une collecte subie sur des tableurs à un vrai pilotage, à s’appuyer sur des données fiables pour rendre les arbitrages plus simples et les plans d’action plus difficiles à contester. 

‍

Chez nos utilisateurs, le gain estimé est de 30 % à 50 % de temps sur le reporting réglementaire, du temps qui peut servir à animer les plans d’action et à mobiliser les métiers.

‍

Si vous choisissez un outil, mieux vaut le considérer comme un partenaire pour les prochaines années. Pour accompagner le pilotage de votre stratégie climat et ESG, six critères aident à trancher :

‍

  • La solidité méthodologique des calculs ;

‍

  • L’ergonomie de l’outil pour les contributeurs métiers ;

‍

  • La traçabilité des données en vue d’un pré-audit ;

‍

  • L’adaptabilité à l’organisation ;

‍

  • La capacité à passer du reporting à la trajectoire, puis au plan d’action ;

‍

  • Le support et la présence d’experts climat & ESG à chaque étape de votre plan d’actions.

‍

Chaque organisation a ses propres contraintes. Si vous le souhaitez, prenons le temps d’échanger sur vos besoins et sur ce que la plateforme WeCount pourrait changer pour la vôtre. 

‍

Piste 3 - Reporting volontaire : valoriser sa démarche avec le VS (ex-VSME)

Pour 2027, le standard volontaire VSME, rebaptisé VS (Voluntary Standard), mérite une place dans votre plan d’actions. 

‍

Adopté par la Commission européenne début juillet en même temps que les ESRS révisés, le VS a été allégé, avec par exemple la suppression de l’intensité carbone et de la surface artificialisée, et certaines informations deviennent facultatives pour les entreprises de 10 salariés ou moins. Un plafond de la chaîne de valeur, le Value Chain Cap, interdit aux donneurs d’ordres soumis à la CSRD d’exiger de leurs fournisseurs de moins de 1 000 salariés des données allant au-delà du standard.

‍

Pour les entreprises sorties du périmètre de la CSRD, le VS répond à la pression des grands comptes, des investisseurs et des distributeurs, fait gagner un temps considérable par rapport aux questionnaires ESG propres à chaque financeur, partenaire ou banque, et protège des demandes excessives.

‍

Le VS peut être bien plus qu’une réponse à des sollicitations extérieures. Bien construit, il aide à mieux comprendre vos propres enjeux, à donner du sens à cette démarche et à mieux en rendre compte. Pour aller au-delà de la simple collecte d’indicateurs, quelques clés : 

‍

  • lier son rapport et son activité. Sur quels sujets environnementaux, sociaux ou de gouvernance avez-vous un impact ? Lesquels affectent votre activité ? Comprendre sa chaîne de valeur et faire une analyse de double matérialité allégée contribue à comprendre quels sont les enjeux de l’entreprise ;

‍

  • structurer chaque enjeu en une politique, un objectif, des actions et un indicateur ;

‍

  • identifier ses lecteurs (clients, financeurs, salariés, régulateurs) et leur attente en information ;

‍

  • soigner la lisibilité, avec un fil conducteur, des visuels ;

‍

  • vulgariser le jargon.

‍

Piste 4 - Scope 3 : sortir des estimations, sortir de son périmètre

Selon le CDP, le Scope 3 représente en moyenne 75 % des émissions d’une entreprise, et bien davantage dans certains secteurs. Pourtant, il reste encore trop souvent estimé à partir de ratios monétaires imprécis.

‍

Ces estimations suffisent pour une première photographie, mais elles ne permettent pas de s’appuyer sur des données précises, de mesurer les progrès réels ou encore de valoriser des efforts d’éco-conception. 

‍

Plusieurs leviers peuvent vous aider à aller plus loin.

‍

Le premier consiste à affiner la donnée produit grâce à l’analyse du cycle de vie (ACV). Elle évalue les impacts propres à un produit, des matières premières à sa fin de vie, et met en évidence les effets des choix de conception. 

‍

Quand les références se comptent par milliers, l’enjeu devient d’industrialiser la démarche et de massifier l’ACV. L’intelligence artificielle peut accélérer certains traitements (rapprocher les produits de données existantes, modéliser des procédés, repérer des incohérences, aider à compléter les informations manquantes…), sans remplacer la rigueur méthodologique, la qualité des données sources ni la validation humaine des hypothèses.

‍

Agir sur le Scope 3 suppose aussi d’aller au-delà de ses propres murs, en travaillant activement avec les acteurs de sa chaîne de valeur. En 2027, la démarche ne peut plus rester seulement descendante : il s’agit d’identifier où se situent vos leviers, de distinguer ce que vous maîtrisez de ce que vous pouvez seulement influencer, puis de co-construire des solutions avec les acteurs concernés.

‍

Avec les fournisseurs, cela peut passer par de la formation, de l’innovation conjointe, un soutien à leur décarbonation ou encore des échanges de données facilités par des interfaces digitales. Un programme collectif de bilan carbone ou d’ACT Pas à Pas, comme ceux que nous animons chez WeCount, permet de réunir plusieurs partenaires et de les faire monter en compétence ensemble. L’entreprise passe ainsi du contrôle à la co-construction et renforce la solidité de son activité sur le long terme.

‍

Certaines entreprises vont plus loin encore, en embarquant les acteurs de leur territoire. Chez Nausicaá, le Centre national de la mer à Boulogne-sur-Mer, les déplacements des visiteurs représentent plus de 90 % du bilan carbone. 

‍

Pour Ingrid Picard, sa directrice RSE, c’est un chantier clé de leur trajectoire bas carbone : réduire au maximum cet impact, sans compromettre la fréquentation ni la compétitivité du site. Si une partie des solutions se trouve en interne, la réponse passe également en grande partie par le territoire. 

‍

L’enjeu est d’embarquer les acteurs locaux pour faire de cette mobilité un projet commun, afin qu’un visiteur venu découvrir Nausicaá puisse aussi rester plus longtemps sur place, pour une empreinte réduite et des retombées positives pour l’économie locale. 

‍

Piste 5 - Créer une alliance RSE-Finance pour engager le CODIR et les investisseurs 

Pour 2027, l’un des enjeux majeurs consiste à sortir la RSE de son périmètre pour l’intégrer aux décisions stratégiques, aux arbitrages budgétaires et à la création de valeur. 

‍

La finance est pour cela l’alliée la plus utile. Elle apporte sa culture de la donnée vérifiable, elle sait fiabiliser et passer un audit, et elle détient des informations comptables essentielles pour fiabiliser la mesure de l’empreinte carbone et piloter la trajectoire. 

‍

Il faut aussi parler son langage. En chiffrant le coût de l’inaction, par exemple une perte de chiffre d’affaires ou un risque d’inassurabilité, la RSE n’apparaît plus comme un centre de coût, mais comme un enjeu de résilience et de rentabilité.

‍

C’est précisément ce que demandent les investisseurs, qui voient désormais l'ESG comme un levier direct de protection et de création de valeur économique. C'est notamment la démarche adoptée par le fonds Tikehau Capital auprès du Groupe STERNE : dès la phase d'audit d'investissement (due diligence ESG et impact), le fonds compare l'entreprise aux benchmarks sectoriels et apporte une lecture fine des risques climatiques pour accélérer la transformation. 

‍

Il exige et finance la réalisation d'un Bilan Carbone, la définition d'un plan d'actions chiffré en CAPEX et en OPEX, ainsi que l'adossement à une trajectoire sectorielle de décarbonation validée (comme l'alignement SBTi). Surtout, le fonds impose la présentation annuelle des enjeux RSE directement au Conseil d’Administration, avec un chiffrage précis de la marge financière préservée et de la valeur créée. 

‍

En formant les boards et en faisant des banques des alliées stratégiques du pilotage RSE, l'entreprise apporte la preuve tangible que l'anticipation des risques protège son modèle d'affaires et sa performance financière. 

‍

Piste 6 - Mobilisation : faire évoluer la posture du responsable RSE. 

Un dernier point, enfin, sur la mobilisation et sur la posture que vous pourriez adopter progressivement et faire avancer plus efficacement votre feuille de route.

‍

Notre baromètre, mené avec Hability et Bpifrance auprès de plus de 500 responsables RSE, montre que le métier se complexifie : 44 % jugent leur rôle plus compliqué qu’il y a un an (reporting toujours plus exigeant, ressources limitées, contexte économique peu propice aux décisions, nouveaux sujets à traiter sans être formés comme l’adaptation…).

‍

Le manque de temps devient la première difficulté anticipée pour les douze prochains mois, et le reporting absorbe une part croissante de l’énergie disponible, au détriment de l’action. Beaucoup expriment une forme de fatigue, d’autant plus forte que la plupart exercent ce métier par conviction.

‍

Pourtant, la mobilisation autour d’eux ne décroche pas : 74 % observent une mobilisation de leur direction stable ou en hausse, et 83 % font le même constat pour leurs parties prenantes externes. L’enjeu n’est donc plus tant de convaincre que de transformer cet engagement en résultats, sans tout porter seul. C’est là que la posture du responsable RSE doit évoluer.

‍

Lors de la présentation du baromètre à Produrable, Katia Ronzeau (Manager Conseil, Bpifrance), Pierre-Alix Lloret-Bavai (Co-fondateur, Hability), Lucas Francou Damesin (Co-fondateur, Parlons Climat) et Antonin Guy (CEO et Fondateur, WeCount) ont partagé plusieurs pistes pour faire évoluer cette posture : 

‍

  • Parler le langage de l’entreprise, être un business partner. Le responsable RSE a tout intérêt à démontrer l’impact de ses actions sur les plans environnemental, économique et de la résilience, et à relier ses propositions aux priorités des métiers et de l’entreprise : développement, maîtrise des risques, performance et continuité d’activité. 

‍

  • S’appuyer sur les attentes des clients. Ce qui mobilise aujourd’hui les entreprises, ce sont moins la conformité ou la réputation que les attentes de leurs clients et les enjeux business. C’est sur ce levier que le responsable RSE a intérêt à construire son argumentaire. 

‍

  • Ouvrir le sujet de la résilience. Encore peu traitée, l’adaptation au changement climatique est le thème qui progresse le plus dans les projets prévus par les responsables RSE pour les douze prochains mois : sa part est multipliée par trois. Parce qu’elle touche directement à la pérennité de l’entreprise, elle permet au responsable RSE de se positionner à un niveau stratégique auprès de sa direction. 

‍

  • Jouer un rôle de chef d’orchestre. Le responsable RSE ne peut plus tout porter seul. Son rôle est d’impliquer les achats, le commercial ou les RH, et de faire en sorte que leurs feuilles de route avancent dans le même sens.

‍

  • Être un « bulldozer subtil ». Subtil, parce qu’il faut chiffrer la valeur de ses propositions de façon réaliste, sans promesses excessives, et assumer les arbitrages qu’elles impliquent. Bulldozer, parce qu’il faut de l’endurance pour remettre sans cesse le sujet sur la table.

‍

  • Renforcer le pouvoir d’agir. Issue des études de Parlons Climat, l’engagement progresse lorsque chacun connaît les solutions disponibles, croit en leur efficacité et sait quels acteurs peuvent les mettre en œuvre. 

‍

  • Proposer plusieurs chemins. Plutôt qu’un plan imposé, fixer un horizon commun et laisser chacun choisir sa manière d’y contribuer, en mettant en avant les co-bénéfices : pouvoir d’achat, souveraineté, résilience.

‍

  • Assumer le « mieux, mais pas parfait ». Un objectif réaliste et tenu vaut mieux qu’un engagement ambitieux impossible à atteindre.

‍

  • Multiplier les porte-voix. Un message gagne en force lorsqu’il est relayé par plusieurs voix. Quand un directeur financier, un responsable des achats ou un manager s’approprie un sujet et le porte à son tour, celui-ci devient l’affaire de tous, et non plus celle d’une seule fonction. 

‍

Pour approfondir ces échanges, retrouvez le replay de la table ronde.

‍

Et si fixer un cap commun est l’une des clés de la mobilisation, encore faut-il savoir lequel. C’est tout l’objet de notre prochain webinaire, Pépites #9 – Cap sur 2050, le jeudi 3 décembre de 11 h à 12 h 15. Avec Thomas Breuzard (Norsys, B Corp France), Arthur Auboeuf (Team for the Planet) et Antonin Guy (WeCount), nous verrons comment préparer votre entreprise au climat de 2050 et en faire un projet mobilisateur, même quand le court terme s’impose. Je m’inscris
‍

Article
Plan d’actions RSE 2027 : 6 pistes pour nourrir vos réflexions

2026 a été exigeante pour les responsables RSE. Pour préparer la suite, voici six pistes concrètes, de l’adaptation à la posture du responsable RSE, pour nourrir votre plan d’actions 2027.

Marine Fouquet
Temps de lecture
0
26/10/26

Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.

‍

En résumé :

  • Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables. 

‍

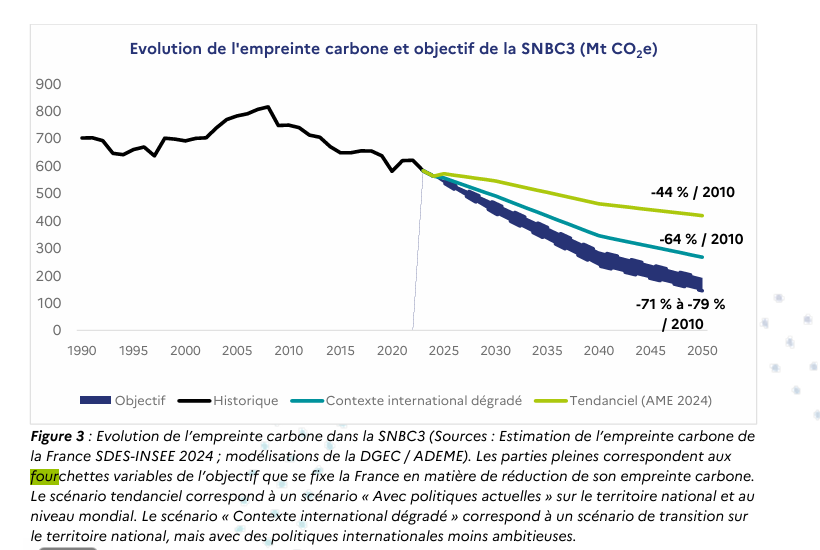
  • La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010. 

‍

  • Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.

‍

  • Le 11 juin 2026, SBTi a publié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.

‍

  • Le 29 juillet 2026, le GHG Protocol a annoncé la fusion de son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion. 

‍

Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats 

Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics. 

‍

La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.

‍

Concrètement :

‍

  • L’obligation d’au moins un critère environnemental dans les appels d’offres publics  : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).

‍

  • Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.

‍

  • Interdiction du recours au critère unique du prix  : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.

‍

  • Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi. 

‍

  • Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle. 

‍

🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.

‍

Ce que vous devez en retenir

La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.

‍

Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché. 

‍

Pour aller plus loin :

‍

Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.

Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.

‍

Parmi les principales évolutions :

‍

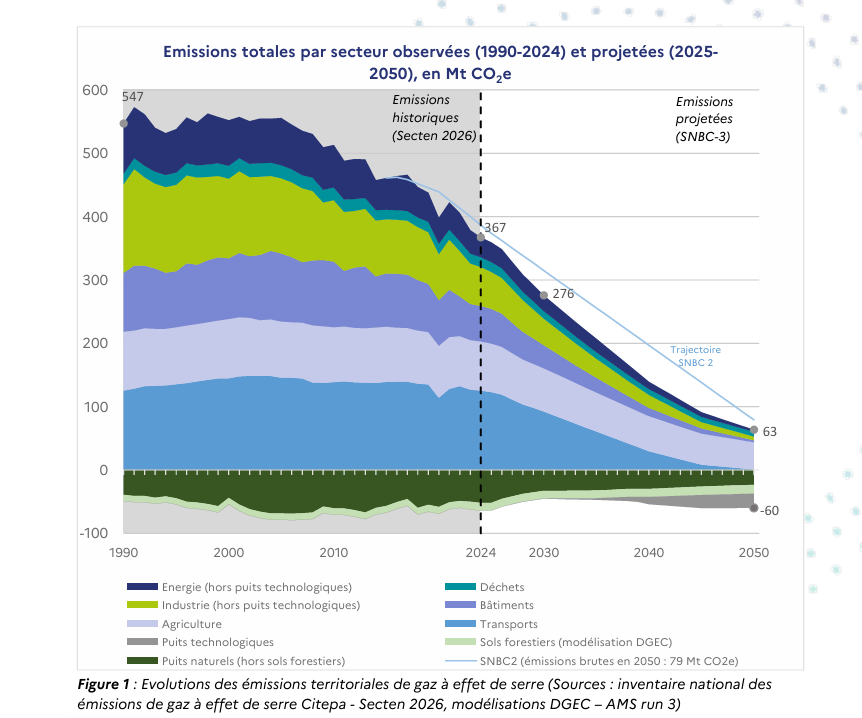
  • Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.

‍

source :  Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026

‍

  • Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.

‍

source :  Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026

‍

🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations. 

‍

  • Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).

‍

  • Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.

‍

Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028. 

‍

Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.

‍

‍Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.

‍

À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.

‍

Ce que vous devez en retenir

Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie. 

‍

Pour aller plus loin : 

‍

ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux

Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS. 

‍

Les principaux changement du standard volontaire (VS) :

‍

  • Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme  B8) vers le module complémentaire (C5).

‍

  • Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.

‍

En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.

‍

Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.

‍

Parmi les principaux changements :

‍

  • Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise. 

‍

  • La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.  

‍

  • Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise. 

‍

  • Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.

‍

Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.

‍

Ce que vous devez en retenir

Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.

‍

Pour aller plus loin : 

‍

SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre

Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière. 

‍

SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.

‍

Parmi les principaux changements :

‍

  • La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel. 

‍

  • La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.

‍

  • Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence. 

‍

  • Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.

‍

  • Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.

‍

Cette permissivité fait débat. L’ONG Carbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.

‍

Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.

‍

SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.

‍

Ce que vous devez en retenir

Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.

‍

🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre. 

Si vous voulez en savoir plus sur cette méthode, contactez directement notre équipe pour échanger sur vos besoins actuels et les avantages d’un accompagnement ACT Pas-à-Pas.

‍

Pour aller plus loin : 

‍

GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques 

Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir. 

‍

Les nouveautés et chantiers clés à retenir :

‍

  • La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.

‍

  • La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.

    Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.

‍

  • La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.

‍

Ce que vous devez en retenir :

Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.

‍

De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs. 

‍

Pour aller plus loin : 

‍

Article
Actualités RSE : les réglementations et évolutions à retenir pour la rentrée 2026

SBTi net-zero v2.0, SNBC 3, ESRS, VSME, marchés publics, GHG Protocol… Nous avons rassemblé les principales actualités RSE à avoir en tête pour reprendre le fil à la rentrée.

Swan Couvin
Temps de lecture
0
26/8/26

Avec la stabilisation de ce calendrier réglementaire, la norme VSME s’impose plus que jamais comme la réponse la plus claire et structurante pour ces organisations. Le 3 juillet 2026, la Commission européenne a officiellement adopté le standard volontaire (désormais rebaptisé « Voluntary Standard » ou « VS »). Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu'en septembre, voire novembre 2026. Sous réserve de la finalisation de ce processus institutionnel, l'application officielle est prévue à partir de l'exercice financier 2027, avec la possibilité pour les entreprises de l'appliquer de manière anticipée dès 2026

‍

📝 Note de lecture : Bien que la Commission européenne ait officiellement renommé ce référentiel « VS », nous continuerons d'utiliser l'acronyme initial « VSME » tout au long de cet article, ce terme restant à ce jour le plus familier et le plus recherché par les professionnels.

‍

Si elle a été initialement pensée pour offrir aux PME non cotées et aux micro-entreprises un cadre de reporting sans charge excessive, la VSME s'adresse aujourd'hui à un public bien plus large. Suite aux nouveaux textes, elle s'applique désormais formellement à toutes les entreprises de moins de 1 000 salariés qui souhaitent publier volontairement des informations de durabilité.

‍

De nombreuses ETI (Entreprises de Taille Intermédiaire) s'en emparent d'ailleurs volontairement pour faire de la RSE un outil de compétitivité et cartographier leurs risques, même si ce standard constitue pour elles une première marche parfois jugée très allégée

‍

Du côté des utilisateurs de données, 67 % des banques et des grandes entreprises ont déjà commencé à utiliser la VSME (source, EFRAG, 2025) comme cadre de référence formel pour collecter des informations auprès de leurs fournisseurs et partenaires.

‍

Que contient alors la VSME ? Quelles implications pour les PME comme pour les grandes entreprises ? Quels bénéfices concrets peut-elle apporter ? Et comment s’y préparer dès aujourd’hui ? Cet article fait le point sur la norme la plus en vue du moment.

‍

👉 Et si vous vous questionnez sur les différentes étapes de mise en place d’un reporting VSME, nous mettons à disposition une feuille de route pour comprendre les grands jalons et anticiper le chemin à parcourir.

‍

‍

La VSME en résumé

  • La norme VSME, officiellement adoptée par la Commission européenne le 3 juillet 2026 sous le nom de « Voluntary Standard » (VS), est une norme volontaire de reporting ESG s’adressant aux entreprises non soumises à la directive CSRD (notamment celles ne dépassant pas 1 000 salariés).

‍

  • Elle propose un cadre commun de reporting allégé et modulaire (avec un module de base et un module complémentaire) pour structurer sa démarche de durabilité. À la suite de l'acte délégué de mai 2026, le nombre de points de données a été réduit par rapport à la version initiale (comme l'intensité carbone et l'artificialisation des sols), et certaines informations complexes sont désormais facultatives pour les entreprises de 10 salariés ou moins.

‍

  • ‍Elle facilite la transmission de données ESG, généralement demandées par les investisseurs et partenaires commerciaux.

‍

  • Elle a pour objectif de simplifier la transmission des données de durabilité aux banques, investisseurs et clients tout en renforçant la résilience des entreprises européennes face aux enjeux RSE.

‍

Dernières actualités sur la VSME

Le paysage réglementaire s'est clarifié avec l’adoption officielle par la Commission européenne, le 3 juillet 2026, du standard volontaire final. Voici les nouveautés majeures à retenir :

‍

  • Le texte est soumis à l'examen de non-objection du Parlement européen et du Conseil jusqu'en septembre, voire novembre 2026. La norme s'appliquera officiellement à partir de l'exercice financier 2027, bien que les entreprises puissent choisir de l'appliquer de manière anticipée dès 2026.

‍

  • La VSME change de nom : Suite aux récents ajustements, la norme a été officiellement rebaptisée "Voluntary standard" ou "VS".

‍

  • Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme  B8) vers le module complémentaire (C5).

‍

  • Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.

‍

  • Une clarification du plafonnement de la chaîne de valeur ("value chain cap") : interdiction aux donneurs d'ordres d'exiger de leurs sous-traitants de moins de 1 000 salariés des données ESG dépassant ce cadre simplifié du standard volontaire VS.

‍

🆕 Les experts de WeCount mettront régulièrement à jour cette section pour vous tenir au courant des évolutions.

‍

Pourquoi la VSME est-elle au centre des attentions ?

Comprendre les évolutions apportées par la directive Omnibus (février 2026)

Pour comprendre la VSME, il est d’abord nécessaire d’aborder les évolutions récentes sur la CSRD (corporate sustainability reporting directive), cette directive européenne qui impose à certaines entreprises de mesurer leur impact environnemental et sociétal, et de le rendre public sous la forme d’un rapport de durabilité extra-financier à publier tous les ans. 

‍

Le 26 février 2026, la publication de la directive Omnibus au Journal officiel de l'Union européenne a profondément remanié le cadre réglementaire de la CSRD.

‍

Elle instaure notamment des délais supplémentaires, relève drastiquement les seuils d'assujettissement et exclut définitivement environ 80 % des entreprises initialement visées. ‍ 

‍

Le tableau suivant récapitule les principaux changements désormais actés :

‍

ThématiqueModifications définitivement entérinées par la loi Omnibus
Calendrier d'applicationReport de 2 ans acté par l'action « stop-the-clock » pour les entreprises de la vague 2. Les PME cotées, initialement prévues dans la vague 3, sont désormais définitivement exclues du dispositif.
Périmètre d'assujettissementRéduction d'environ 80 % du nombre d'organisations soumises aux obligations de reporting (passage de 50 000 à 5 000 entités) grâce aux nouveaux seuils cumulatifs (1 000 salariés et 450 M€ de CA).
Allègement des normes (ESRS)Suppression définitive des normes sectorielles. Réduction de près de 70 % des points de données (suppression de 60 % des points obligatoires et de 100 % des points facultatifs), avec une priorisation des indicateurs quantitatifs.
Exigences sur la chaîne de valeurMise en place du "Value Chain Cap" : les donneurs d'ordres soumis à la CSRD ont formellement l'interdiction d'exiger de leurs fournisseurs de moins de 1 000 salarié·es des données allant au-delà du standard volontaire VSME.

‍

‍

⚠️ Attention : Bien que le processus législatif européen soit achevé avec une entrée en vigueur de la directive fixée au 18 mars 2026, ces dispositions ne s'appliqueront aux entreprises qu'après leur transposition par les États membres. La France a d'ici mars 2027 pour transposer ce nouveau texte dans son droit national. 

‍

Dans l’attente de cette transposition, c’est techniquement le cadre réglementaire actuel qui continue de s’appliquer.

‍

Concernant les normes de reporting (ESRS révisées et la norme volontaire VS), une étape majeure a été franchie avec leur adoption officielle par la Commission européenne le 3 juillet 2026. Après la phase de consultation publique du printemps, les textes sont désormais soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre, voire novembre 2026, en vue d'une application officielle prévue pour l'exercice 2027.

‍

En quoi la VSME prend alors une place centrale dans le contexte Omnibus / CSRD ?

Les évolutions apportées par la loi Omnibus chamboulent les règles du jeu : avec la publication du texte au Journal officiel de l'Union européenne le 26 février 2026, environ 80 % des entreprises jusqu’alors soumises à la CSRD en sont officiellement exclues. 

‍

Et ce, alors même que certaines avaient déjà commencé à se préparer à l’obligation.

‍

Dans ce nouveau paysage, la VSME prend une importance particulière.

‍

Conçue initialement par l’EFRAG pour les entreprises non soumises à la CSRD mais régulièrement sollicitées par leurs partenaires commerciaux, investisseurs ou financeurs sur leurs données ESG, elle leur offrait dès l’origine un cadre simplifié pour répondre à ces demandes.  

‍

Avec la révision massive des seuils actée par l’Omnibus (cf. tableau révision des seuils d’éligibilité), son rôle s’élargit considérablement : la VSME devient aujourd'hui le cadre de référence pour toutes les PME et ETI (Entreprises de Taille Intermédiaire) qui sortent du dispositif légal. ‍ 

‍

La différence clé entre les premières recommandations officielles par la Commission Européenne de 2024-2025 et aujourd’hui, c’est que la VSME a acquis une véritable force juridique reconnue par le marché : ‍

‍

  • Pour les micro-entreprises, PME non cotées et ETI : Elle offre un standard volontaire concret et opérationnel. Près de 43 % des préparateurs interrogés appliquent déjà pleinement la norme pour satisfaire les demandes de leurs clients et sécuriser leurs accès aux financements (source, EFRAG, First Insights into the VSME Market Acceptance: Report Now Available, décembre 2025).

‍

  • Pour les grands établissements financiers et les entreprises assujetties à la CSRD : C'est ici que se trouve la véritable révolution. Le principe de “value chain cap” (plafonnement de la chaîne de valeur) n'est plus une simple recommandation, c'est devenu une règle stricte.
    ‍

    Il est désormais formellement interdit aux grands donneurs d'ordres d'exiger de leurs fournisseurs (de moins de 1 000 salariés) des informations allant au-delà de ce référentiel VSME.


    Toute clause contractuelle contraire est susceptible d'être sanctionnée. Le message envoyé par Bruxelles est sans appel : la VSME s'impose comme le "bouclier" officiel pour éviter la surcharge administrative des petites structures. 

‍

‍

Qu'est-ce que la norme VSME et à quoi sert-elle ?

La norme VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs), désormais officiellement rebaptisée "Voluntary standard" ou "VS", est une norme européenne de durabilité conçue par le Groupe consultatif européen sur l'information financière (EFRAG).

‍

Elle offre aux entreprises non soumises à la CSRD un cadre commun et simplifié de reporting ESG (environnement, social, gouvernance).

‍

Son objectif est de rendre les données comparables et de réduire la multiplication de questionnaires hétérogènes imposés par les partenaires commerciaux, investisseurs ou financeurs.

‍

A quoi sert cette norme volontaire de durabilité ?

Elle a pour objectifs de :

‍

  • Fournir un cadre commun de reporting simplifié et adapté aux petites, moyennes et entreprises de tailles intermédiaires ;

‍

  • Faciliter la transmission de données ESG entre différents acteurs de la chaîne de valeur (clients, banques, fournisseurs) ;

‍

  • Améliorer la résilience des entreprises européennes face aux risques climatiques et sociaux ;

‍

  • Intégrer les enjeux ESG au sein de la stratégie d'entreprise ; 

‍

  • Contribuer à une économie plus durable et plus juste.

‍

📝A noter : le bouclier anti-ruissellement. La VSME vise également à protéger les petites entreprises des exigences disproportionnées émanant des grands groupes de leur chaîne de valeur. Avec le principe du « value chain cap » acté par la directive Omnibus, il est désormais formellement interdit aux entreprises soumises à la CSRD d'exiger de leurs fournisseurs (de moins de 1 000 salariés) des informations allant au-delà de la norme VSME

‍

Les 5 principes de la VSME

Pour remplir son rôle, la VSME s’est dotée de 5 principes phares, qui sont les suivants :

‍

  1. Les données fournies doivent être claires, vérifiables et comparables d’une année sur l’autre.
    ‍
  1. L'approche est modulaire et ne requiert pas d'analyse de double matérialité. Contrairement à la CSRD, la norme VSME structure le reporting à l'aide d'un module de base et d’un module complémentaire. De plus, la Commission européenne a clairement tranché et clarifié les règles pour les très petites structures : alors que les précédents textes mettaient en avant que sous le seuil des 50 salariés certains points pouvaient être omis, le nouveau projet d'acte délégué est désormais explicite. Pour les entreprises comptant 10 salariés ou moins, le reporting de certaines informations (en particulier les données environnementales les plus complexes) devient purement facultatif. Un partenaire commercial ne pourra pas non plus exiger cette information de la part de l’entreprise.

    ‍
✨Notre conseil : Même si la norme VSME rend la double matérialité facultative, nous vous recommandons fortement de réaliser une analyse de double matérialité "simplifiée". Pourquoi ? Parce qu’elle permet de cartographier vos risques (financiers et extra-financiers) et de faire le lien direct entre RSE et enjeux opérationnels. Elle permet également d'identifier les thématiques qui ne seraient pas couvertes par le standard, mais que votre entreprise pourrait tout de même avoir besoin de suivre. Cela donne du sens à votre collecte de données et vous prépare aux questions de vos donneurs d'ordres.

‍
‍

  1. Si l’entreprise a des filiales, il est conseillé d’intégrer dans le rapport les données liées à ces filiales (ces dernières étant elles-mêmes dispensées de reporting individuel).
    ‍
  1. La fréquence de publication est d’un rapport par an (pouvant être rendu public ou non).
    ‍
  1. De manière générale, les informations communiquées doivent être cohérentes avec les données financières de l’entreprise.

‍

💡 Bon à savoir : Pour vous aider à avancer efficacement dans cette démarche, WeCount propose un accompagnement dédié à la réalisation de votre rapport de durabilité. Notre plateforme ESG, simplifie, sécurise et automatise l'intégralité de votre reporting. Contactez-nous pour en savoir plus.

‍

VSME et CSRD : quelles sont les différences ?

D’un côté, la VSME est une norme volontaire, destinée aux entreprises sollicitées par leurs partenaires commerciaux, investisseurs ou financeurs pour fournir des informations ESG.

‍

Elle n’est pas obligatoire et s’adresse aux entreprises non soumises à la réglementation CSRD. Son projet d'acte délégué a été publié par la Commission européenne le 6 mai 2026, et elle sera officiellement sanctuarisée lors de son adoption prévue au deuxième trimestre 2026.

‍

La directive CSRD, quant à elle, est un cadre législatif obligatoire, imposant un reporting ESG à une certaine typologie d’entreprises.

‍

Suite aux nouveaux seuils cumulatifs adoptés par la loi Omnibus, elle impose désormais un reporting ESG uniquement aux très grandes entreprises (plus de 1 000 salariés et 450 millions d'euros de chiffre d'affaires).

‍

Ce reporting légal est encadré par des normes d'application appelées normes ESRS (European Sustainability Reporting Standards). Également créées par l’EFRAG, ces normes fixent les attendus stricts du rapport annuel à fournir pour les entités soumises à la CSRD.

‍

VSME et ESRS : quelles sont les différences ?

Puisque la norme VSME et les normes ESRS ont toutes été créées par l'EFRAG pour structurer le reporting ESG, il est naturel de les comparer. On peut d'ailleurs considérer la norme volontaire (VS) comme une version dérivée des normes obligatoires (ESRS) : elles partagent le même ADN afin que les PME et les grands groupes parlent le même langage. ‍

Cependant, ces deux référentiels s'adressent à des publics différents et diffèrent donc sur plusieurs points fondamentaux, notamment :

‍

  • La quantité d’informations à fournir : la VSME propose un cadre bien plus allégé. En face, même si l'EFRAG a validé fin 2025 une réduction massive de près de 70 % des points de données des normes ESRS (avec la suppression définitive des normes sectorielles), ces dernières restent beaucoup plus denses et complexes ;

‍

  • Une plus grande flexibilité : la VSME offre une véritable modularité en proposant un "module de base" et un "module complet", au choix, en fonction des besoins et de la maturité de l’entreprise (les deux modules étant d'ailleurs souvent combinés en pratique).

‍

  • ‍L'absence de double matérialité imposée : c'est la différence méthodologique majeure. La VSME permet de structurer son reporting et de retenir les indicateurs pertinents sans avoir à réaliser l'exercice complexe de l'analyse de double matérialité (bien que WeCount conseille de le faire de manière simplifiée pour identifier vos véritables risques stratégiques).


    À l'inverse, pour les ESRS, la double matérialité reste le point de départ obligatoire. Toutefois, la récente révision des normes ESRS vient d'assouplir cet exercice en valorisant officiellement une approche plus globale (dite "top-down"). Concrètement, les grandes entreprises n'ont plus besoin d'évaluer de façon individuelle et exhaustive chaque impact, risque ou opportunité (les fameux "IRO"). Elles sont désormais autorisées à partir d'une vision macroscopique basée sur leur modèle d'affaires pour en déduire directement leurs grands enjeux majeurs.
    ‍

Quelles entreprises sont concernées par la VSME ?

Comme expliqué plus haut, la norme VSME a été initialement conçue pour les entreprises non soumises à la CSRD, afin de leur offrir un cadre simplifié de reporting ESG.

‍

Depuis le 30 juillet 2025, la Commission européenne en recommande officiellement l’usage pour les PME non cotées et les micro-entreprises. Depuis la recommandation officielle de la Commission européenne en juillet 2025, le statut de la norme a radicalement changé.

‍

Avec la publication de la directive Omnibus au Journal officiel de l'Union européenne le 26 février 2026, la révision massive des seuils est désormais actée.

‍

‍La VSME n'est plus une simple option : elle devient le standard volontaire de référence pour les quelque 80 % d'organisations (dont les nombreuses ETI et les PME cotées) qui sortent définitivement du champ d'application légal de la CSRD.

‍

Plus précisément, elle s'adresse aujourd'hui officiellement aux entreprises qui ne dépassent pas une moyenne de 1 000 salariés au cours de l'exercice précédent et 450M € de chiffre d’affaires HT, et qui souhaitent ou doivent publier volontairement des informations de durabilité

‍

Pour savoir si votre organisation sort du champ de la CSRD à la faveur des évolutions introduites par la directive Omnibus, vous pouvez vous référer au tableau ci-dessous. Il détaille les types d’entreprises concernés, ainsi que le calendrier et les seuils d'assujettissement définitifs après la réforme.

‍

VagueExigences initiales (Avant Omnibus)Calendrier validé (Stop the Clock)Périmètre et seuils définitifs (Loi Omnibus)
Vague 1EIP +500 salarié·es en moyenne (entreprises déjà concernées par la NFRD).Publication maintenue en 2025 (exercice 2024).Option d'exonération : Les entreprises de la vague 1 qui tombent sous les nouveaux seuils Omnibus pourront bénéficier d'une exonération anticipée. La VSME s'impose pour la suite.
Vague 2Entreprises remplissant 2 critères sur 3 : +250 salarié·es, 40 M€ de CA HT ou 20 M€ de total de bilan.Report de 2 ans : Publication en 2028 (exercice 2027).Seuils cumulatifs : +1000 salarié·es en moyenne ET +450 M€ de CA HT. Le critère du bilan est supprimé. La VSME s'impose pour les entreprises en dessous de ce seuil.
Vague 3PME cotées sur un marché réglementé de l'UE (10 à 250 salarié·es).Sans objetExclusion définitive : Suppression totale de l'obligation de reporting CSRD pour les PME cotées. La VSME devient leur standard de référence.
Vague 4Entreprises non-UE avec CA > 150 M€ dans l'UE et une succursale/filiale générant > 40 M€.Publication en 2029 (exercice 2028).Seuils relevés : Entreprises non-UE avec un CA supérieur à 450 M€ dans l'UE ET une filiale ou succursale générant au moins 200 M€.

‍

‍

La norme VSME créée par l’EFRAG va-t-elle devenir obligatoire ?

A ce jour, il n’est pas prévu de rendre cette norme obligatoire. En revanche, elle s'impose de fait comme la norme de référence incontournable du marché.

‍

La VSME devient le langage commun européen. Surtout, grâce au principe de plafonnement de la chaîne de valeur (Value chain cap), elle fixe une limite juridique stricte : les grands donneurs d'ordres ont désormais l'interdiction d'exiger de leurs fournisseurs (de moins de 1 000 salariés) des informations allant au-delà de cette norme.

‍

Si elle n'est pas obligatoire par la loi pour les PME et ETI, son application devient donc une exigence contractuelle incontournable pour continuer à travailler avec les grands groupes ou accéder à des financements.

‍

Le calendrier politique est désormais scellé : la Commission européenne a officiellement adopté la norme le 3 juillet 2026. Le texte est actuellement soumis à la période d'examen du Parlement européen et du Conseil de l'UE jusqu'en septembre, voire novembre 2026. L'application officielle démarrera sur l'exercice 2027, mais les entreprises sont vivement encouragées à l'adopter de manière anticipée dès 2026.

‍

Que contient la norme VSME ?

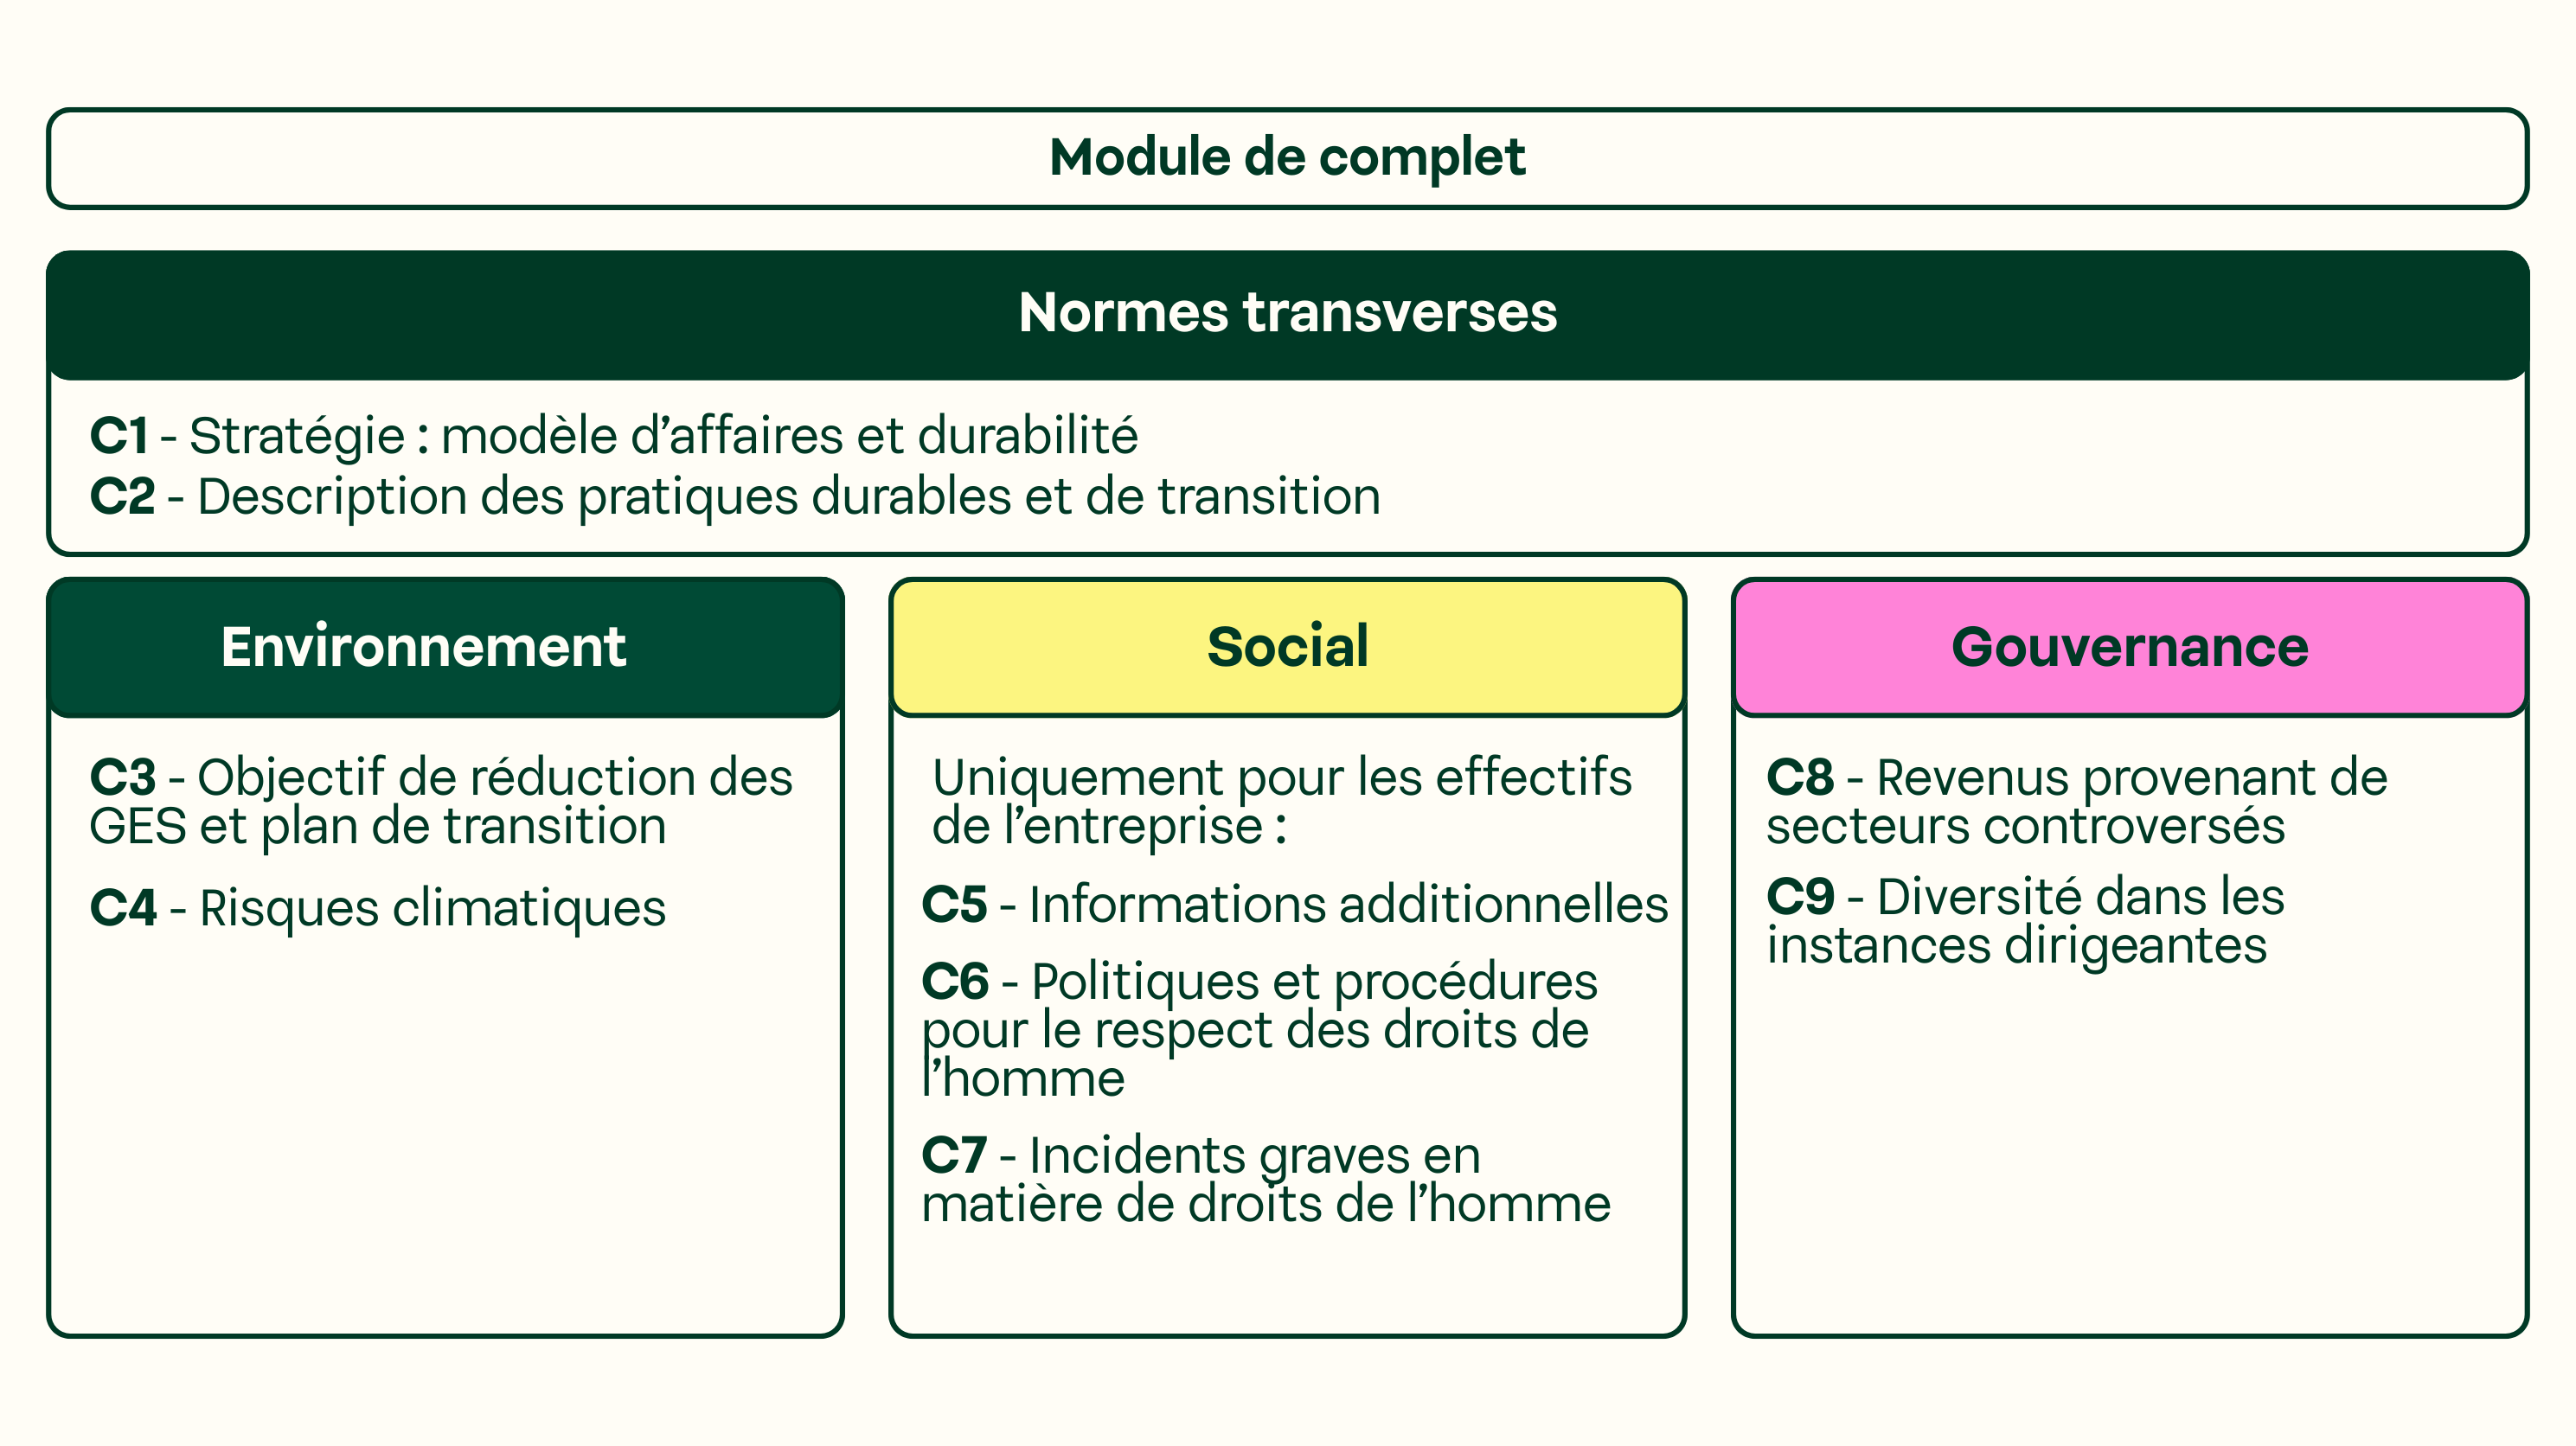
Concrètement, la norme VSME est composée de deux modules : 

‍

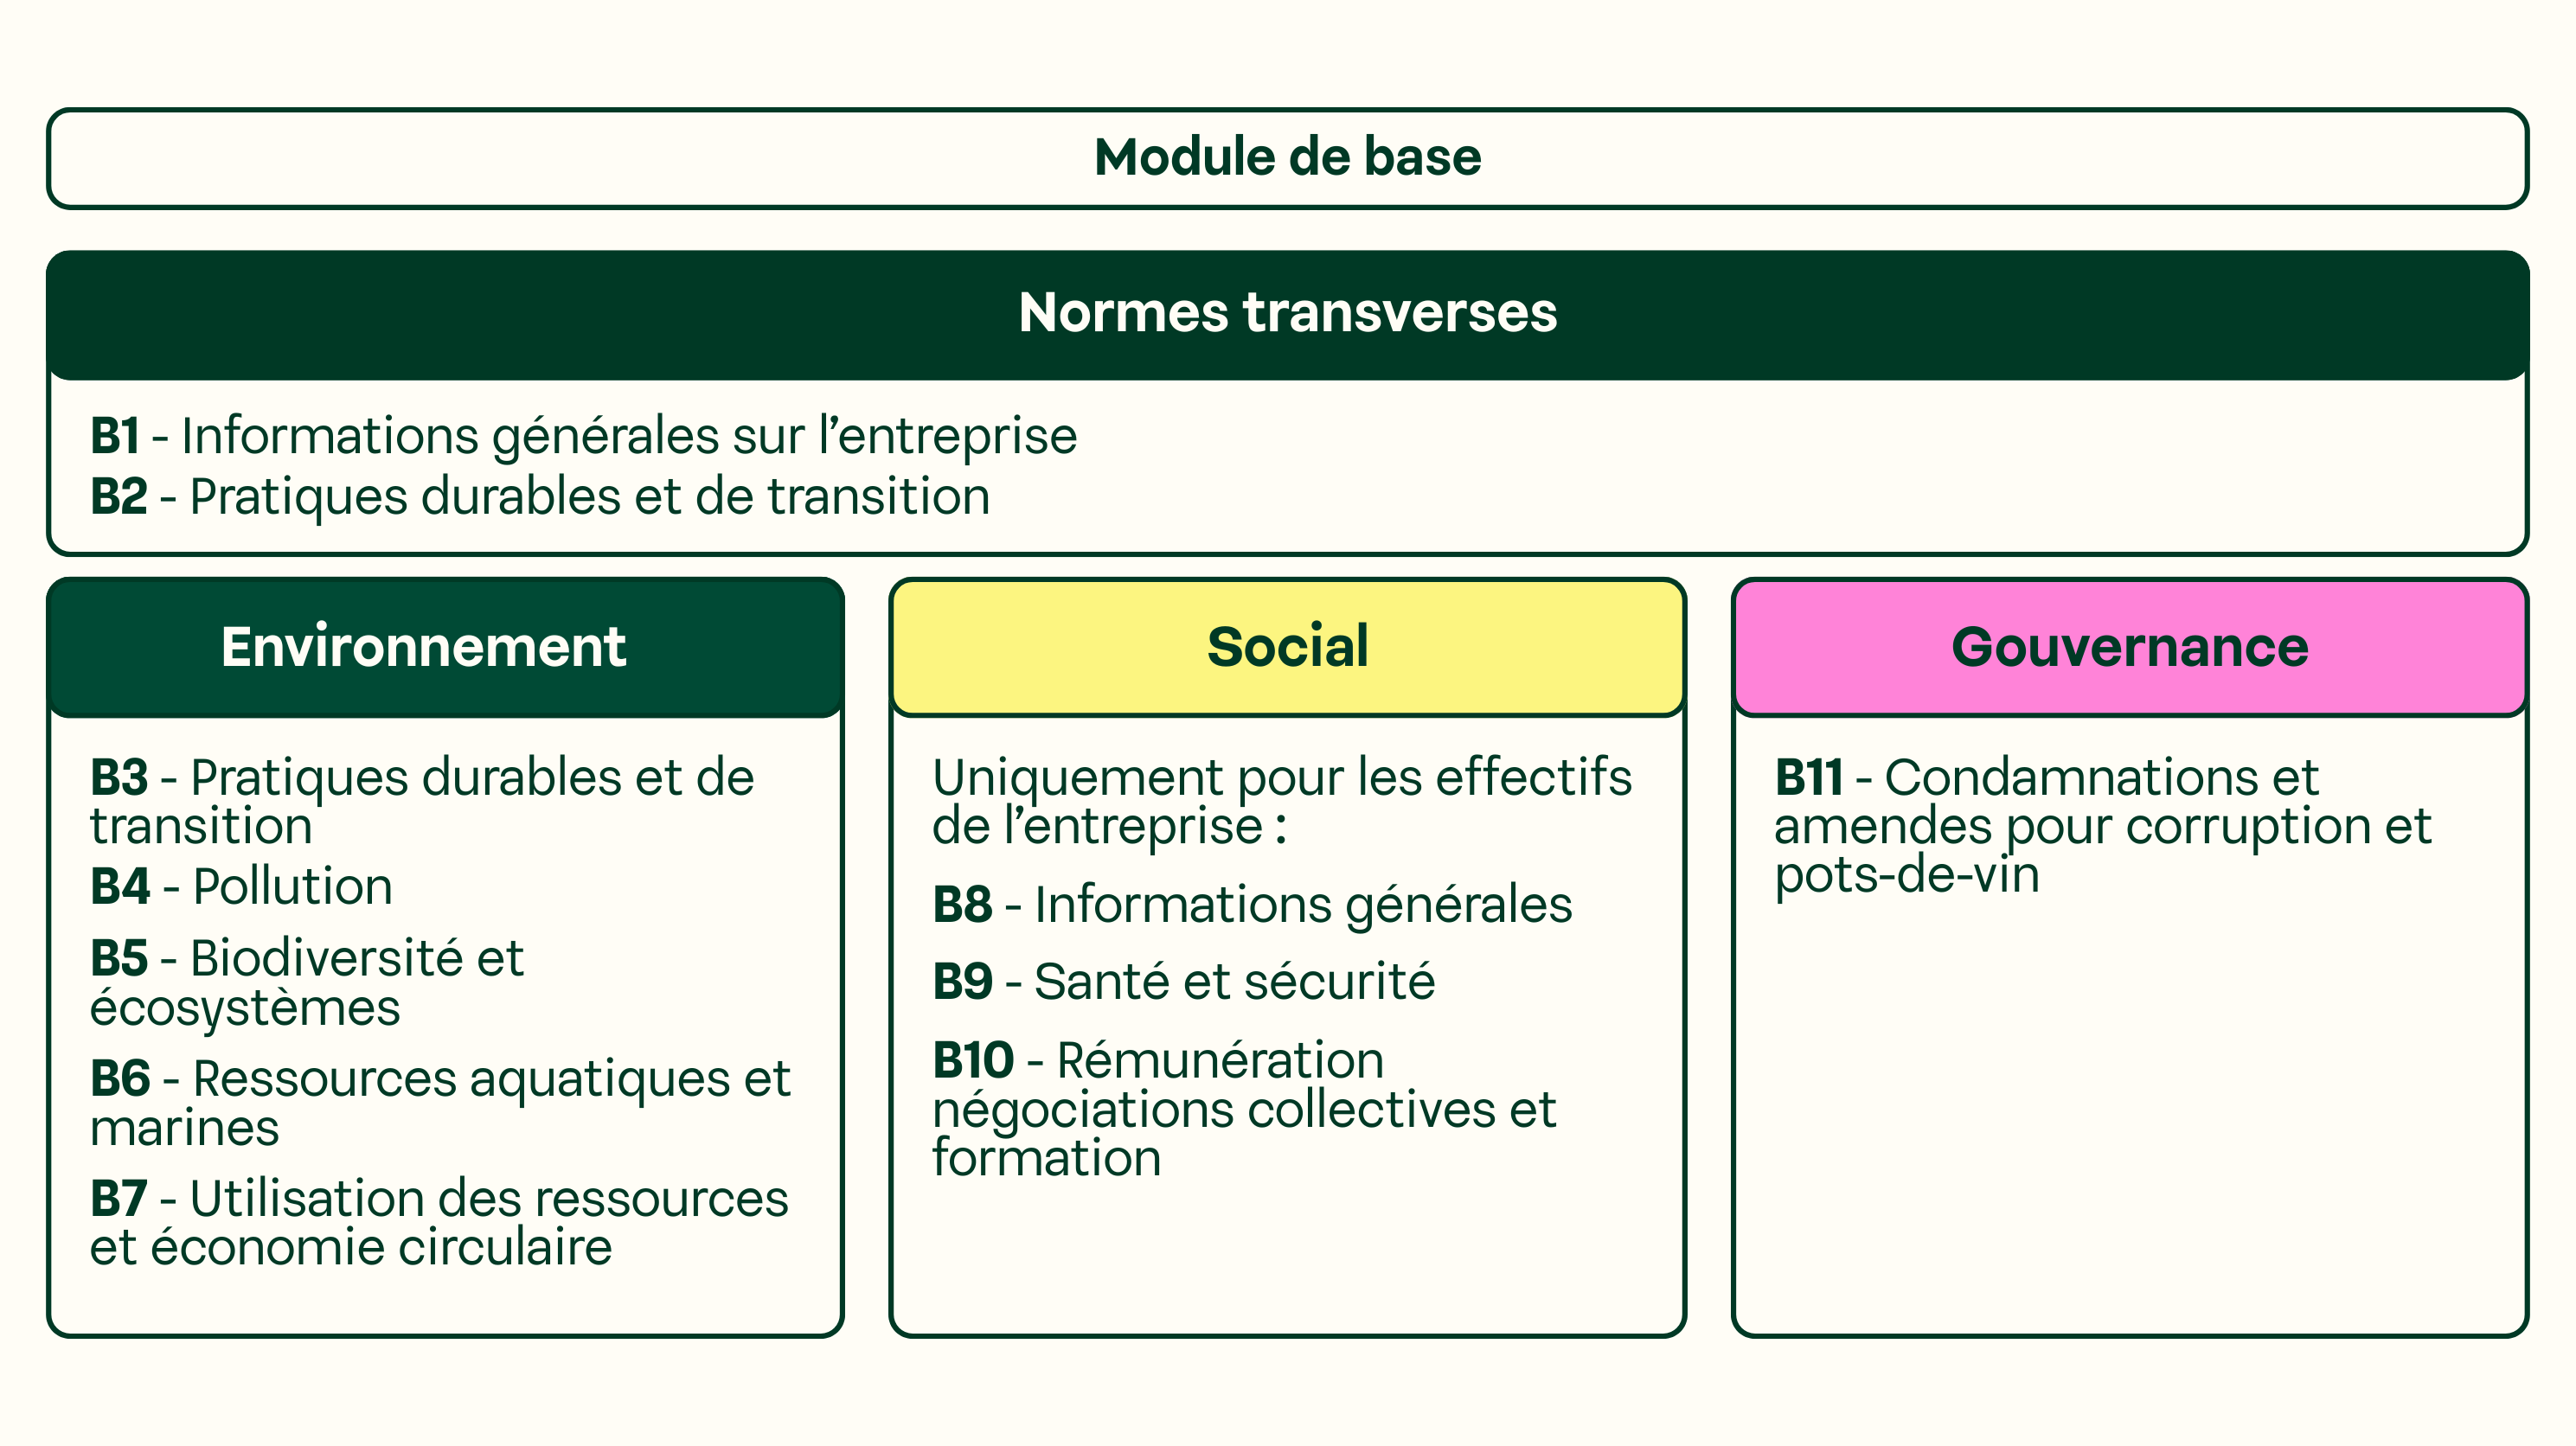
  • Un module de base composé de 11 normes de divulgation ;

‍

  • Un module complet composé de 9 normes supplémentaires.

‍

Chaque module s’adresse à une typologie d’entreprise particulière. Explications.

‍

Le module de base : cible pour les micro-entreprises, exigence minimale pour les PME lors d’un premier reporting

Le module de base est principalement destiné aux très petites et micro-entreprises souhaitant se lancer dans une stratégie RSE. Mais on peut le voir plus largement comme un socle commun pour toute entreprise cherchant à suivre la norme VSME.

‍

Module de base VSME

‍

Il est composé des 11 normes suivantes :

‍

  • Normes transverses :
    ‍
    • B1 - Informations d’ordre général : module(s) choisi(s) pour le reporting, niveau de confidentialité, périmètre (entreprise seule, filiales), informations sur l’entreprise (forme juridique, chiffres d'affaires, bilan, effectif, localisation géographique…).
      ‍
    • B2 - Pratiques, politiques et initiatives futures pour une transition durable : politiques et actions mises en œuvre par l’entreprise en matière d’ESG, objectifs futurs.
      ‍
  • Normes environnementales :
    ‍

    • B3 - Énergie et émissions de gaz à effet de serre : consommation d'énergie, émissions de GES directes et indirectes (scopes 1 et 2).
      ‍
    • B4 - Pollution de l'air, de l'eau et du sol : types et quantités de polluants rejetés dans l’environnement (si déjà encadrés par la loi).
      ‍
    • B5 - Biodiversité : nombre des sites situés à proximité de zones sensibles pour la biodiversité.
      ‍
    • B6 - Eau  : consommation d'eau de l’entreprise, avec un focus dans les zones à fort stress hydrique.
      ‍
    • B7 - Utilisation des ressources, économie circulaire et gestion des déchets : quantité et nature des déchets produits par l’entreprise (dangereux / non-dangereux), engagement dans une démarche de recyclage, application des principes d’économie circulaire.
      ‍
  • Normes sociales :
    ‍

    • B8 - Caractéristiques générales : nombre de salariés en équivalent temps plein, types de contrats, égalité femme-homme, diversité, taux de turnover.
      ‍
    • B9 - Santé et sécurité : nombre d'accidents du travail, de maladies professionnelles et de décès liés à l’exercice de l’activité.
      ‍
    • B10 - Rémunération, négociations collectives et formation : respect du salaire minimum et de la convention collective, écarts de rémunération entre hommes et femmes, plan de formation professionnelle.
      ‍
  • Normes de gouvernance :
    ‍

    • B11 - Condamnations et amendes pour corruption et pots-de-vin : nombre de condamnations et montant des amendes pour corruption ou pots-de-vin.
      ‍
📝 A noter : la VSME est régie par une approche “si applicable”, qui permet d’exclure certains indicateurs s’ils ne sont pas pertinents par rapport à l’activité de l’entreprise. La société doit toutefois être en mesure de justifier pourquoi tel indicateur a été exclu.


Prenons l'exemple d'un cabinet de consulting en comptabilité, situé dans le nord de la France. Ne faisant pas partie des industries fortement consommatrices d’eau, l’entreprise pourrait très bien choisir de laisser de côté l’indicateur de la norme B6 sur la consommation d’eau. Elle devra cependant tout de même reporter son prélèvement en eau (dans les limites de son périmètre) une donnée exigée pour toutes les organisations, quel que soit leur secteur.

‍

Le module complet : conseillé aux PME et ETI pour renforcer leur transparence ESG

Le module complet vient en complément du module de base. Il est particulièrement adapté aux PME qui souhaitent répondre à des attentes plus détaillées de leurs investisseurs, clients grands comptes ou établissements financiers, souvent eux-mêmes soumis à la CSRD.

‍

Il est constitué de 9 normes, contenant des informations souvent demandées par les partenaires commerciaux et investisseurs.

‍

Module complet VSME

‍

Voici la liste des 9 indicateurs du module complet :

‍

  • Indicateurs transverses :
    ‍

    • C1 - Stratégie, business model et initiatives de développement durable : éléments clés du modèle économique, nature des produits et services vendus, points clés de la stratégie qui sont liés aux questions de durabilité ou qui les affectent.
      ‍
    • C2 - Description des pratiques, politiques et initiatives futures pour la transition durable : description détaillée des pratiques déclarées en B2, niveaux de responsabilité en interne.
      ‍
  • Données environnementales :
    ‍
    • Optionnel : Scope 3 des émissions de GES.
      ‍
    • C3 - Objectifs de réduction des émissions et plan de transition : objectifs quantifiés de réduction des GES, année de référence, scopes couverts, actions prévues dans le plan de transition.
      ‍
    • C4 - Risques climatiques : analyse des risques climatiques pouvant impacter l’activité de l’entreprise, ainsi que les risques de transition (ex: évolutions réglementaires), conséquences possibles sur l’activité et les finances de l’entreprise.
      ‍
  • Indicateurs sociaux :
    ‍

    • C5 - Informations additionnelles sur la main d'œuvre : éléments supplémentaires par rapport à l’indicateur B8 (ratio femmes / hommes à la direction, nombre de travailleurs temporaires, informations différenciées pour chaque région, taux de turnover…).
      ‍
    • C6 - Politiques et procédures en matière de droits de l'Homme : politique de l’entreprise en matière de droits de l'Homme (travail des enfants, discriminations, prévention des accidents), mécanisme de traitement des plaintes.
      ‍
    • C7 - Incidents négatifs graves en matière de droits de l'Homme : incidents avérés de violation des droits de l’Homme au sein de l'entreprise ou dans la chaîne de valeur, mesures correctives appliquées.
      ‍
  • Données sur la gouvernance :
    ‍

    • C8 - Revenus provenant de certains secteurs et exclusion des référentiels de l'UE : revenus provenant de certaines industries comme le tabac, les énergies fossiles, les armes, les produits chimiques… Exclusions éventuelles des benchmarks de l’Union Européenne en matière de durabilité.
      ‍
    • C9 - Ratio de diversité dans les instances de direction : ratio de diversité au sein des organes de gouvernance (équipe de direction, conseil d’administration…).

‍

📝 A noter : contrairement à la CSRD, la VSME ne prévoit pas d’analyse de double matérialité (prise en compte des impacts à la fois d’un point de vue financier et matériel). Or, cette approche est capitale pour bien comprendre les enjeux étudiés dans cette norme et donner du sens aux données collectées. C’est pourquoi, nous recommandons d’utiliser l’analyse de double matérialité en complément de la VSME. 

‍

Votre entreprise se trouve dans cette situation ? Prenez rendez-vous avec l’un de nos experts

‍

Pourquoi l’adopter dès maintenant ?

Aujourd’hui, les entreprises qui se tournent vers cette norme volontaire le font pour une multitude de raisons.

‍

Pour les entreprises encore concernées par la CSRD mais bénéficiant d’un report, c’est l’occasion de se structurer en douceur et de mettre en place des processus de reporting solides, pour éviter l’effet de panique à l’approche des échéances prochaines.

‍

Pour celles qui ne seront plus visées par la CSRD, elles seront tout de même confrontées à des attentes fortes en matière de durabilité.

‍

La pression des donneurs d’ordres (clients grands comptes), des investisseurs et parfois même des distributeurs est bien présente, et le sera de plus en plus dans les années à venir.

‍

La VSME représente donc l’outil parfait pour répondre aux exigences de ces parties prenantes. Sans oublier que cela représente un gain de temps phénoménal par rapport à la démarche actuelle, qui est de remplir des questionnaires ou sollicitations ESG qui peuvent varier selon le financeur, les partenaires commerciaux, la banque…

‍

Par ailleurs, s’engager dans cette démarche est aussi le moyen de se protéger contre les demandes abusives des investisseurs et des grands donneurs d'ordres.

‍

Enfin, la démarche VSME en tant que telle apporte des informations précieuses sur les stratégies à adopter, notamment de manière à mieux anticiper les risques environnementaux pouvant perturber l’activité de l’entreprise dans un futur proche.

‍

Bref, la VSME n’est pas seulement une réponse réglementaire, c’est un outil stratégique pour les entreprises qui veulent s’engager dès aujourd’hui dans une transition durable ! D'ailleurs, si son application officielle est prévue pour 2027, la Commission européenne encourage vivement les entreprises à l'appliquer de manière anticipée dès l'exercice 2026.

‍

Comment WeCount peut vous aider

WeCount vous accompagne de A à Z dans la réalisation de votre premier rapport VSME. Forts de l'accompagnement de plus de 700 entreprises, nous avons conçu une approche unique qui allie le conseil de nos experts dédiés et la robustesse de notre propre plateforme ESG.

‍

Étape par étape, nous vous aidons à vous structurer :

‍

  • Phase 1 : Cadrage et mobilisation. Sensibilisation de vos équipes dirigeantes, définition du périmètre (entités, activités, chaîne de valeur) et élaboration de la feuille de route.

‍

  • Phase 2 : Analyse de double matérialité simplifiée. Via notre plateforme, nous identifions et priorisons avec vous les enjeux véritablement stratégiques (impacts, risques et opportunités) pour combler les limites de la VSME et maximiser votre compétitivité.

‍

  • Phase 3 : Revue de l'existant et processus de collecte. Décryptage des indicateurs attendus et paramétrage de notre plateforme pour orchestrer votre collecte : assignation des tâches, analyse des écarts (gap analysis), intégration des preuves d'audit et suivi de la complétion en temps réel.

‍

  • Phase 4 : Production et export du rapport. Consolidation de vos données facilitée par l'Intelligence Artificielle de notre outil, et génération automatique de votre rapport de durabilité aux formats exigés (Word, et même XBRL pour le dépôt officiel de l'EFRAG).

‍

Si vous souhaitez gagner du temps et sécuriser votre démarche de reporting VSME, parlez-en avec un de nos experts en nous contactant ici.

‍

📚 Ressources

‍

Article
VSME / VS : tout savoir sur la norme volontaire pour les PME et ETI en 2026

VSME / VS en 2026 : découvrez ce qu’implique la norme volontaire pour les PME et grandes entreprises, nos conseils concrets et une feuille de route pour comprendre chaque étape à franchir.

Constance Bassouls
Temps de lecture
0
20/8/26
Mathilde RONZE
Marine Fouquet
Margaux Proffit

Vous avez des questions sur la transition écologique et ESG ?

Échangez avec nos experts