Marine Fouquet

Directrice Accompagnement Climat, CSRD & CTO

BTP et Construction

Services & Conseil

Après des études d'ingénieure, une spécialisation en ACV au Danemark et un doctorat en comptabilité carbone, Marine Fouquet s'est spécialisée dans l'impact carbone des projets de construction. En 2021, elle a rejoint WeCount en tant qu'associée pour accompagner et former les entreprises. Elle est aussi responsable du déploiement de notre logiciel de bilan carbone et reporting CSR

CSRD

Stratégie Climat

Bilan Carbone

Les ressources crées par Marine Fouquet

C’est aussi l’acronyme d’Accelerate Climate Transition®, une initiative lancée par l’ADEME, le CDP (Carbon Disclosure Project) et la World Benchmarking Alliance (WBA) suite à l’accord de Paris pour accompagner et évaluer les organisations dans leur transition bas-carbone.

‍

En 2021, ces acteurs ont élaboré la méthode ACT Pas à Pas, afin d’offrir un cadre clair pour transformer un diagnostic carbone en une stratégie climat robuste et crédible.

‍

Cette démarche vise à définir une vision bas-carbone cohérente à moyen terme(2035) et à long terme (2050), à mobiliser la direction et l'ensemble des équipes autour d’un cap commun, et de rendre la stratégie bas carbone concrète en construisant un plan d’action chiffré et opérationnel.

‍

Plus qu’une méthodologie, ACT Pas à Pas constitue un véritable levier stratégique : elle aide à piloter la transition, à démontrer la crédibilité des engagements auprès des parties prenantes et à valoriser l’action climat de l’organisation. Nous vous expliquons dans cet article comment la mettre en œuvre étape par étape.

‍

Ce qu’il faut retenir de la méthode

‍

  • L’initiative ACT a été créée par l’ADEME, le CDP et le WBA, et comporte 2 volets : ACT Pas à Pas et ACT Evaluation.
  • ‍Le volet ACT Pas à Pas est une méthode et des outils permettant de construire sa stratégie climat, valoriser son engagement et répondre aux exigences réglementaires (ex: CSRD).
    ‍
  • Cette méthode est internationale et s’adresse aux entreprises de toute taille et tout secteur. Le principal pré-requis est d’avoir réalisé un bilan de gaz à effet de serre dans les 2 dernières années.
    ‍
  • La méthode s’appuie sur les référentiels existants sur la décarbonation et permet de préparer efficacement son reporting CSRD sur l’ESRS E1 ainsi que le dépôt d’un dossier SBTi.
    ‍
  • L’accompagnement dure entre 12 et 18 mois.
    ‍
  • Le coût de l’accompagnement ACT Pas à Pas par un consultant externe s’élève entre 25k€ et 30k€ et est subventionné par l’ADEME (de l’ordre de 60% à 80%).
    ‍
  • L’accompagnement ACT Pas à Pas peut se faire soit de manière individuelle uniquement, soit de manière collective en rejoignant un programme comme ceux organisés par WeCount.

‍
‍Qu’est-ce que la méthode ACT ?

ACT signifie « Accelerate Climate Transition® ». Cette initiative a été lancée en 2015 à la suite des Accords de Paris, conjointement par l’ADEME, le CDP et la WBA. 

‍

Son objectif est d’aider les entreprises à s’inscrire dans une économie bas-carbone et évaluer leur action climat de manière crédible.

‍

Pour répondre aux différents niveaux de maturité des organisations, l’initiative ACT s’appuie sur deux méthodologies complémentaires : ACT Évaluation et ACT Pas à Pas.

‍

ACT Évaluation : la première méthodologie

ACT Évaluation est la méthode historique. Elle s’adresse aux entreprises déjà engagées dans une stratégie climat structurée. Son rôle est d’analyser la cohérence et l’alignement de cette stratégie avec une trajectoire compatible avec l’objectif 1,5 °C.

‍

Cette méthodologie est prospective et sectorielle : elle combine des indicateurs quantitatifs (trajectoires d’émissions, investissements, etc.) et qualitatifs (gouvernance, transparence, engagement). L’enjeu est de crédibiliser l’entreprise auprès de ses parties prenantes en prouvant que sa stratégie climat est robuste, réaliste et alignée sur les Accords de Paris.

Les objectifs d’ACT Evaluation

ACT Évaluation : destiné aux entreprises ayant déjà élaboré une stratégie climat et souhaitant valoriser leur démarche.

‍

Cette méthode permet de 

  • Crédibiliser sa stratégie climat via l’évaluation par un tiers indépendant ;

‍

  • Communiquer auprès des ses clients, investisseurs et parties prenantes ;

‍

  • D’identifier les points d’amélioration de sa stratégie climat. 

‍

ACT Pas à Pas : accompagner la construction d’une stratégie climat

Face au constat que peu d’entreprises disposaient d’une stratégie climat aboutie, l’ADEME et le CDP ont développé la méthode ACT Pas à Pas. Si ACT Évaluation s’adresse donc aux entreprises déjà avancées, ACT Pas à Pas vient combler un autre besoin, celui d’accompagner celles qui veulent construire progressivement (mais sûrement) leur trajectoire bas-carbone. Plus opérationnelle, elle aide les organisations dans la construction de leur trajectoire bas-carbone et dans la mise en place d’un plan de transition concret.

‍

Selon le site d’ACT initiative, 1100 acteurs se sont engagés dans cette démarche. Elle s’adresse aux entreprises de toute taille qui souhaitent passer d’un simple diagnostic carbone à une stratégie climat complète et crédible. Elle permet de :

‍

  • identifier les risques et opportunités liés au changement climatique auxquels l’entreprise fait face ;

‍

  • définir des visions à 2035 et 2050 adaptées à un monde bas-carbone ;

‍

  • élaborer une feuille de route stratégique, découlant des visions définies ;

‍

  • bâtir un plan d’action chiffré (impact CO2e, coûts, planning, KPIs) ;

‍

  • lancer des actions opérationnelles dès les 12 premiers mois ;

‍

  • sécuriser une trajectoire alignée avec les Accords de Paris et la SBT ;

‍

  • mobiliser le comité de direction et engager l’ensemble des parties prenantes.

📝 A noter : la méthodologie ACT est régulièrement mise à jour, afin de s’adapter au mieux aux enjeux actuels. Une nouvelle version est attendue pour l’année 2027.

‍

Les objectifs d’ACT Pas à Pas 

ACT Pas à Pas est destinée aux entreprises ayant déjà réalisé un bilan carbone et souhaitant structurer une stratégie climat robuste.

‍

‍
Cette méthode permet de : 

‍

  • Evaluer les risques et opportunités de l’entreprise face au réchauffement climatique ;

‍

  • Définir une vision et une trajectoire de réduction compatible avec les Accords de Paris ;

‍

  • Construire un plan d’actions quantifié (impacts CO2e, coûts, planning),

‍

  • Répondre aux exigences de reporting de la CSRD et SBTi.

‍

‍

Au-delà de la réduction des émissions, ACT Pas à Pas aide les entreprises à renforcer leur résilience et à repenser leur modèle économique face aux limites planétaires.

‍

Pourquoi s’engager dans ACT Pas à Pas ?

Nous pourrions vous lister de nombreuses raisons ! Mais si vous avez besoin de présenter le projet efficacement en interne, en voici 6 à retenir : 

‍

Raison n°1 : Construire une stratégie climat robuste s’intégrant à part entière dans la stratégie de son entreprise.

‍

Raison n°2 : Valoriser son engagement climat auprès de vos parties prenantes.

‍

Raison n°3 : Valider un plan d’action chiffré avec son CODIR et intégrer la démarche de la transition bas carbone dans la stratégie globale de l’entreprise.

‍

Raison n°4 : renforcer sa compétitivité et la résilience de son entreprise, faire émerger des opportunités d’adaptation.

‍

Et dans certains cas :

Raison n°5 : Répondre à la réglementation CSRD (ESRS E1).
Raison n°6 : Garantir l’atteinte de vos objectifs SBTi, sécuriser votre trajectoire carbone.

‍

Si vous souhaitez échanger sur votre projet, identifier les bons arguments à présenter en interne ou connaître les dispositifs de financement disponibles, contactez-nous ! Nous serons ravis de vous accompagner dans cette démarche.

‍

D’ici là, nous pouvons déjà commencer par l’explication de certains de ces arguments.

‍

Construire une stratégie climat robuste

La démarche ACT Pas à Pas permet de construire une stratégie climat robuste et complète intégrant : 

‍

  • Une quantification des risques et opportunités lié au changement climatique,

‍

  • La définition de la vision de son entreprise dans un monde bas-carbone, à horizon 2035 / 2050,

‍

  • L’identification des leviers stratégiques prioritaires à mettre en place à moyen et long termes (réduction et adaptation),

‍

  • La construction d’un plan d’actions chiffré à horizon 2035 (impact CO2e, Coûts, planning, faisabilité, KPIs).

‍

Valoriser son engagement pour le climat 

La démarche ACT Pas à Pas, adoptée par plus de 1100 entreprises, est la démarche de référence pour la construction de sa stratégie climat. 

‍

S’engager dans cette méthode permet de crédibiliser et valoriser ses engagements auprès de ses différentes parties prenantes : clients, investisseurs, partenaires, etc.


Par ailleurs, la démarche permet de formaliser une stratégie climat selon la méthode SBTi, initiative internationale adoptée par la plupart des grands groupes.

‍

Répondre à la CSRD sur l’ESRS E1 

Le 26 février 2025, la Commission européenne a dévoilé le "paquet Omnibus", un ensemble de propositions visant à alléger les obligations liées à la CSRD. L’objectif : réduire la charge administrative des entreprises, notamment via une révision des seuils de reporting, une simplification des normes ESRS et un allègement de la taxonomie verte.

‍

Ces mesures sont encore à l’étude et ne modifient pas, pour l’instant, le cadre réglementaire en vigueur. Nos experts CSRD chez WeCount actualiseront l'article "Omnibus CSRD CS3D : Derniers éléments et que faut-il en retenir ?" au fil des avancées pour vous accompagner au mieux.

‍

La méthodologie ACT Pas à Pas permet de préparer le reporting CSRD sur l’ESRS-E1.

‍

En effet, L’ADEME a réalisé un mapping entre les exigences de l’ESRS E1 de la CSRD et ACT Pas à Pas :

‍

  • 9 Data Requirements (DR) sur les 12 DR sont abordés dans ACT Pas à Pas,

  • 83% des Data Points (DP) issus de 7 DR prioritaires sont abordés dans ACT Pas à Pas.

‍

ℹ️ Informations : Les DP restants correspondent principalement à des enjeux hors périmètre ACT ou à des indicateurs couverts dans les étapes préalables à ACT, notamment la réalisation de son bilan gaz à effet de serre.

‍

Plus d’information sur les synergies entre ACT Pas à Pas et la CSRD.

‍

Exemples et témoignages de 7 entreprises engagées dans ACT Pas à Pas

ACT Pas à Pas a marqué un véritable tournant pour toutes les entreprises qui ont utilisé cette méthodologie. 

‍

Pour en témoigner, nous avons demandé le retour d’expérience de 7 professionnels RSE/QSE qui ont suivi notre programme collectif ACT Pas à Pas :

  • Une remise en question stratégique fondamentale "Repenser notre modèle économique face aux limites planétaires, notamment dans le contexte d’une économie bas-carbone", Jean-Luc Medard, Manager RSE, TopTex Group.

‍

  • Un alignement du CODIR "Les ateliers avec le CODIR permettent une information uniforme et une prise de conscience de la part des dirigeants. Cela lance le début de la démarche de transition bas-carbone dans la globalité de l'entreprise", Guillaume Romier, Responsable QHSE, Satab.

‍

  • Un plan d'action chiffré "Les réductions à atteindre pour être dans le cadre de l'Accord de Paris. Grâce au programme cela devient chiffré, perceptible pour notre entreprise", Rémi Lallement, Responsable Commercial, Maille Verte Vosgienne.

‍

  • Une vision à long terme "Quel sera l'avenir de l'entreprise ? Où en sera-t-on demain avec quels produits ? Cela a réimpulsé une dynamique au sein du CODIR, en remettant l'innovation et la RSE au cœur de la stratégie, pas seulement pour la France mais aussi pour nos filiales en Tunisie et Thaïlande", Laure-Hélène Gutmann, Responsable Qualité Groupe, Art Martin.

‍

  • Envisager un futur différent "Que le futur de notre entreprise en 2050 n’avait presque rien à voir avec son fonctionnement actuel", Albin Coussaert, Responsable qualité et environnement, Union Textile Tourcoing.

‍

  • L'implication des différentes fonctions "La nécessité d'impliquer toutes les fonctions de l'entreprise dans la démarche pour garantir l'efficacité et la cohérence de la stratégie bas-carbone de notre activité", Cédric Charton, Responsable QSE, Balsan.

‍

  • Une adaptation "Plus tôt nous changerons notre modèle d'affaires, plus résilients nous serons. Nous devons faire moins mais mieux et diversifier nos activités sur de nouveaux services en lien avec la durabilité", Alice Chartry, Chargée Achats Généraux & RSE, IKKS.

‍

Pour découvrir d’autres retours d’expérience, vous pouvez également écouter celui d’Elizabeth Sénécaille, Directrice RSE d’IKKS GROUP. Lors de notre dernier webinaire, elle est notamment revenue sur le pourquoi de cette démarche et ses principaux apports. Accéder au webinaire (à partir de 48:18).

‍

Ces retours d’expérience montrent à quel point ACT Pas à Pas est un révélateur de priorités stratégiques, capable de fédérer aussi bien les dirigeants que les équipes autour d’une vision partagée.

‍

Les 5 étapes de la démarche ACT Pas à Pas

‍

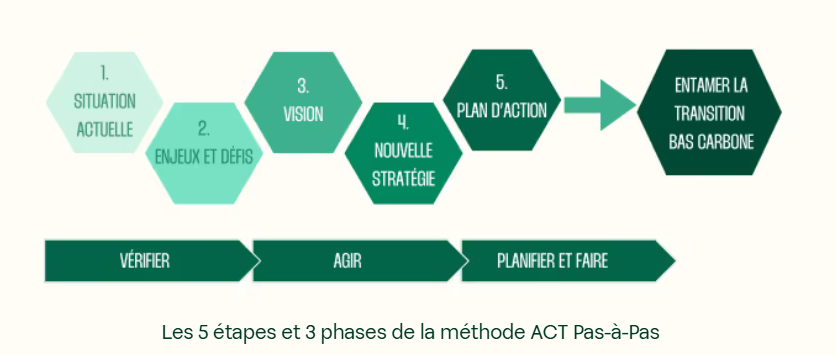
La démarche ACT Pas à Pas est structurée en 5 étapes, qui se déroulent sur une période de 12 à 18 mois :

‍

1. Situation actuelle

2. Enjeux et défis

3. Vision

4. Nouvelle stratégie

5. Plan d'action
‍

Les 5 étapes et 3 phases de la méthode ACT Pas-à-Pas

‍

‍

Entrons ensemble dans les détails du déroulement de ces 5 étapes !

‍

Étape 1 : situation actuelle

‍L’objectif de cette étape est d’évaluer et de comprendre la maturité de son entreprise sur la transition bas-carbone grâce à un diagnostic complet. 

‍

Durée indicative : environ 1 mois

‍

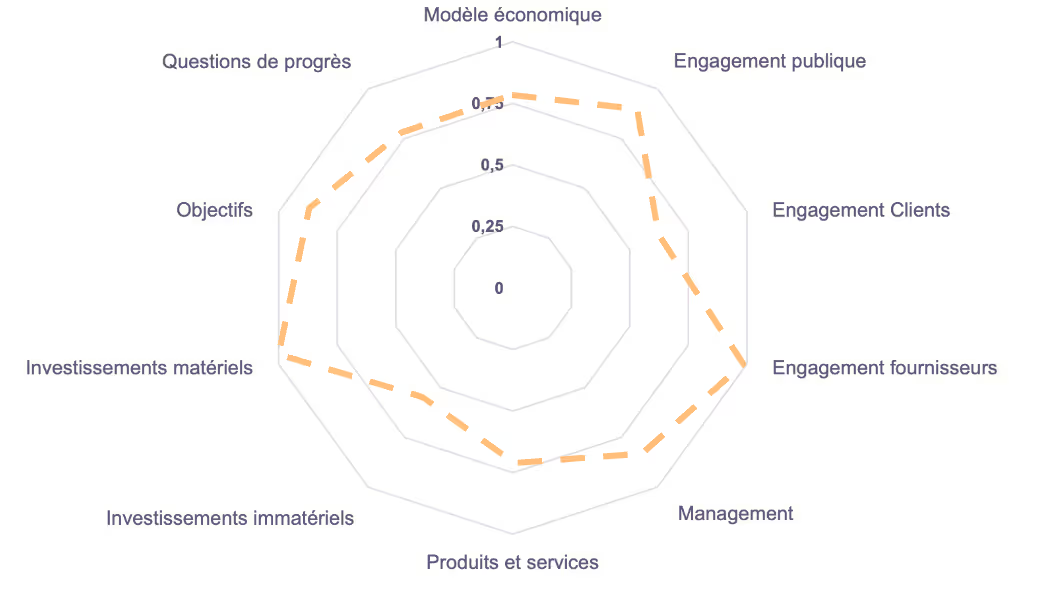
Le diagnostic explore les neuf modules ACT de la stratégie de transition grâce à un questionnaire spécifique, adapté aux activités de l’entreprise. Une note de maturité initiale est attribuée suite à ce premier diagnostic.

‍

Concrètement, les 9 modules de la méthode ACT permettent de cartographier l’ensemble des éléments constituant une stratégie climat : 

‍

  • Objectifs de performance carbone : mesure l’ambition, l’exhaustivité et la crédibilité scientifique des cibles de réduction des émissions de GES à court, moyen et long terme.

‍

  • ‍Investissements matériels : évalue dans quelle mesure les investissements physiques (usines, machines, flotte de véhicules, infrastructures) sont alignés avec une trajectoire bas-carbone.

‍

  • ‍Investissements immatériels : analyse la part des dépenses de recherche, développement et innovation consacrée aux technologies et solutions de décarbonation.

‍

  • ‍Produits et services : examine l'intensité carbone et l'efficacité énergétique des produits ou services vendus tout au long de leur cycle de vie.
    ‍
  • Management : intègre la transition climatique au cœur de la gouvernance, de la gestion des risques et des critères de rémunération des dirigeants.
    ‍
  • Engagement fournisseur : mobilise la chaîne d'approvisionnement amont à travers des critères d'achat responsables et un accompagnement à la réduction d'émissions.
    ‍
  • Engagement client : incite les acheteurs à adopter des usages bas-carbone et à privilégier des solutions durables en aval.
    ‍
  • Engagement public : garantie la cohérence entre la stratégie climat de l'entreprise et ses actions d'influence, de lobbying ou d'adhésion à des fédérations.
    ‍
  • Modèle économique : fait pivoter l'activité de l'entreprise vers de nouvelles sources de valeur viables dans une économie contrainte en carbone.
    ‍

‍

Matrice de maturité sur les 9 axes du plan climat stratégique

‍

Une analyse approfondie du BEGES de l’entreprise est également réalisée à cette étape, afin de s’assurer de l’exhaustivité des données, ainsi que leur niveau de précision soit bien adapté à la réalisation d’un plan de décarbonation complet.

‍

Étape 2 : enjeux et défis 

L’étape des enjeux et défis consiste à identifier et à quantifier les risques comme les opportunités liés à la transition bas-carbone. Elle s’avère décisive pour mobiliser le comité de direction et inscrire la stratégie climat au cœur de la stratégie globale de l’entreprise.

‍

Durée indicative : 1 à 3 mois 

‍

Plutôt qu’un simple inventaire, cette phase repose sur une démarche structurée qui s’appuie sur des cadres de référence reconnus. L’analyse suit les catégories définies par la TCFD (Task Force On Climate-Related Financial Disclosures) qui permettent de couvrir l’ensemble des dimensions stratégiques :

‍

  • Les risques réglementaires, juridiques et politiques : évolution des normes d’émissions de gaz à effet de serre, la mise en place de la taxe carbone…

‍

  • Les risques liés au marché : évolution de la demande clients, critères carbone dans les appels d’offres, risques propres au marché de votre secteur.

‍

  • Les risques technologiques : par exemple l’usure rapide d’une machine de production.

‍

  • Les risques financiers : difficulté à se financer compte tenu des exigences des banques/investisseurs.

‍

  • Les risques physiques : les impacts directs et concrets du changement climatique, comme par exemple, les inondations ou les fortes chaleurs impactant la production de son entreprise ou celle de ses fournisseurs.

‍

Ces dimensions peuvent aussi révéler des opportunités : développement de nouvelles offres, accès à des financements verts, amélioration de la compétitivité ou de la marque employeur. 

‍

🎁: Voici l’exemple d’une matrice pour lister vos risques et opportunités.

‍

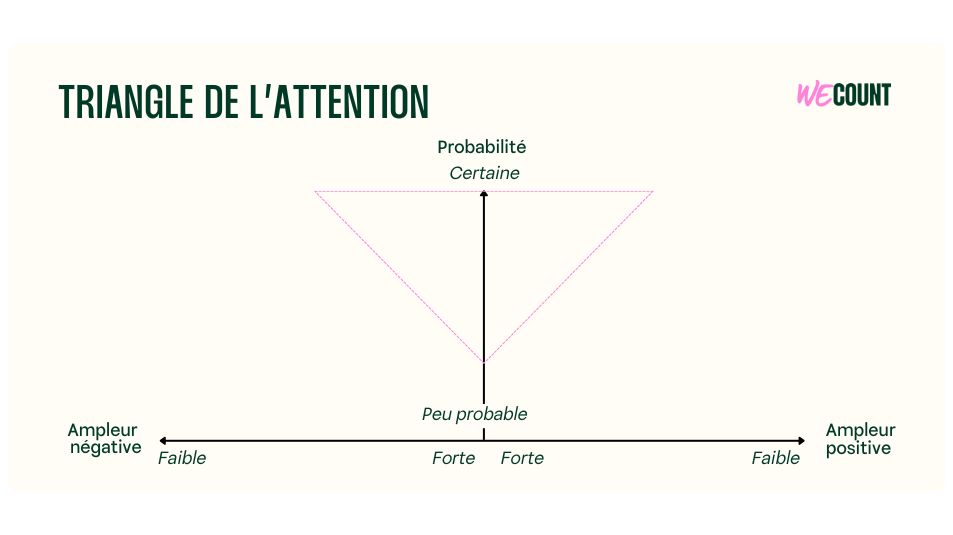
Pour les rendre exploitables, chaque risque et opportunité est évalué selon quatre critères :

‍

  • L’ampleur, de 0 (gravité négligeable, ex : fonctionnement réduit sans conséquence) à 5 (gravité absolue, ex : hausse des coûts logistiques).
  • La probabilité d'occurrence, la certitude que le risque ou l'opportunité se produise, de 1 (très peu probable) à 5 (certaine).
  • L'horizon temporel, court (1 an), moyen (5 ans), long terme (+5 ans).
  • L’endroit de la chaîne de valeur concerné (amont, cœur, aval ou l'intégralité).

‍

Les résultats sont ensuite représentés dans un triangle de l’attention; outil visuel qui fait émerger les risques et opportunités très probables et de forte ampleur, pour lesquels votre entreprise devra mener des actions immédiates.
‍

Cette analyse ne se limite pas au présent. Elle est projetée à l’horizon 2035 et 2050 à travers différents scénarios climatiques. 

‍

Ces scénarios sont des projections hypothétiques de l’évolution du monde fondée sur des logiques socio-économiques et des niveaux d’émissions de gaz à effet de serre. Définis par le GIEC sous le nom de SSP (Shared Socioeconomic Pathways), il présente différents récits possibles. 

‍

Nous préconisons de réaliser l'analyse 2050 dans 3 scénarios différents :

‍

  • SSP1-2.6 (réchauffement à 2050 estimé à +1,7 °C, scénario dit “optimiste”) ;

‍

  • SSP2-4.5 (réchauffement à 2050 estimé à +2,5 °C, scénario dit “tendanciel”) ;

‍

  • SSP5-8.5 (réchauffement à 2050 estimé à +3 °C, très pessimiste).

‍

Projeter vos risques et opportunités dans ces différents scénarios va permettre d’identifier leurs évolutions et de repérer ceux qui se retrouvent plusieurs fois dans cette zone d’attention. Cette analyse croisée vous permet d'identifier quelles seront vos priorités à traiter, avec des actions d’adaptation et/ou d’atténuation.

‍

💡 Bon à savoir : la réussite de cette étape est clé pour réussir à mobiliser le comité de direction dans la démarche, en leur permettant de comprendre les risques de l’inaction face au changement climatique. Comme le souligne le rapport Stern, ne rien faire coûterait entre 5 et 20 % du PIB mondial, contre environ 1 % pour une stratégie de prévention.

‍

Étape 3 : vision

L’objectif de “Vision” est de construire la vision de l’entreprise dans un monde bas-carbone à horizon 2035 / 2050.

‍

Durée indicative : entre 1 à 2 mois

‍

Concrètement, cela consiste à définir avec le comité de direction un modèle de développement de son entreprise dans un monde décarboné à l'horizon 2050 : nouveaux business models, nouveaux produits, nouveaux modes de collaboration, etc. Pour le rendre plus réaliste et crédible, des principales étapes intermédiaires pour y parvenir sont identifiées. 

‍

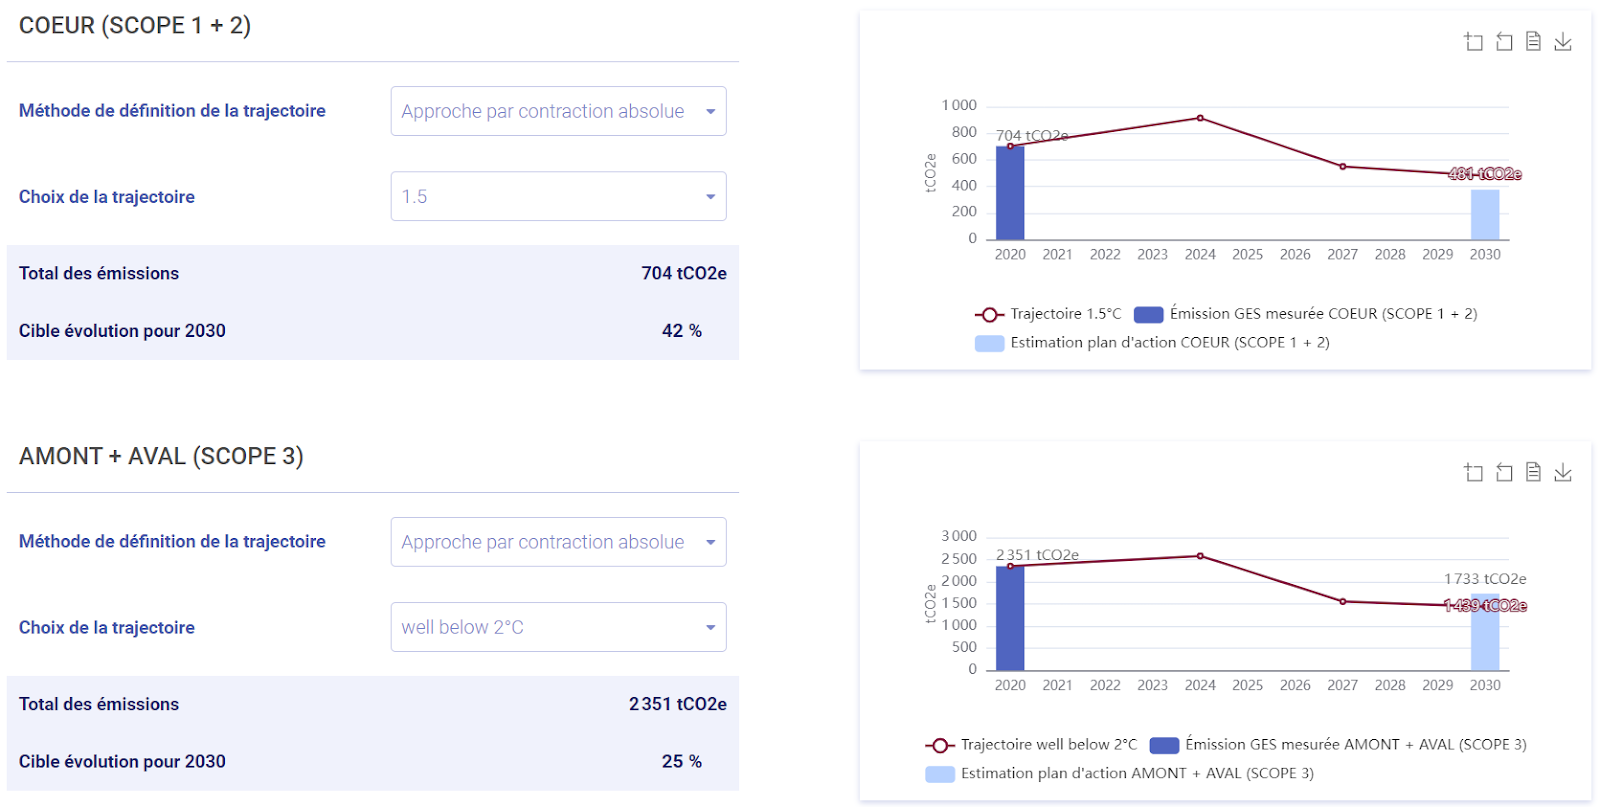
Puis, en s’appuyant sur une méthode reconnue, comme la méthode SBTi par exemple, une trajectoire de réduction compatible avec l'Accord de Paris est définie. Cela permet de se fixer des objectifs de réduction cohérent avec les enjeux de décarbonation.

‍

💡 Bon à savoir : en utilisant la plateforme WeCount, vous pouvez calculer automatiquement la trajectoire de réduction de votre entreprise, sur la base de votre bilan carbone de référence.
‍

Elaboration d’une trajectoire de réduction automatisée avec la plateforme WeCount

‍

Étape 4 : nouvelle stratégie 

‍

Objectif : définir un plan stratégique de décarbonation en identifiant les principaux leviers pour réduire vos émissions de gaz à effet de serre. 

‍

Durée indicative : 1 à 3 mois

‍

Il s’agit d’identifier les principaux leviers stratégiques à mettre en place à moyen et long terme (2035/20250) pour atteindre les objectifs et la vision définis dans la 3ème étape “Vision”.

‍

Ce qui est fait actuellement : Ces leviers stratégiques, élaborés avec le comité de direction, concernent l’atténuation de l’empreinte carbone, c’est-à-dire la réduction des émissions de GES, afin de permettre à l’entreprise d’atteindre ses objectifs de décarbonation. Les enjeux liés à l’adaptation au changement climatique et ses impacts, en lien avec les risques et opportunités identifiés lors de la phase “enjeux”, sont aussi considérés.

‍

Étape 5 : plan d’action 

Cette dernière étape mobilise l’ensemble des parties prenantes de l’entreprise dans la construction d’un plan d’actions concret et opérationnel à horizon +10 ans. 

‍

Durée indicative : 4 à 6 mois

Lors de cette étape, l’objectif est de rendre concrète la stratégie de décarbonation définie par la Direction. Ainsi, l’ensemble des actions envisageables sont listées, via des ateliers internes regroupant les personnes compétentes. Une première quantification est effectuée selon les critères suivants, via une échelle de cotation :

  • Émissions réduites ou générées (0 = pas d’impact, à 5 = très impactant) ;

  • Coûts (OPEX, CAPEX) (0 = pas de coût, à 5 = très couteux) ;

  • Faisabilité (0= très difficile à 5 = très facile à déployer) ;

  • Temporalité (court terme = dans l’année, moyen terme = entre 2 à 5 ans et long terme pour toute action >5 ans).

‍

Cette première quantification permet de sélectionner les actions que l’on souhaite garder dans le plan d’action, et donc modéliser de manière plus précise.

‍

Chaque action sélectionné pour la modélisation doit être ClimATE-SMART, c’est-à-dire respecter certains critères explicités ci-dessous.

‍

SMART, une action doit respecter les critères de gestion de projet, à savoir :

‍

  • Spécifique : l’objectif est-il clairement défini ?

‍

  • Mesurable : l’action est-elle quantifiable (le point le plus important) ?

‍

  • Atteignable : les ressources nécessaires sont-elles disponibles ?

‍

  • Réaliste : est-elle cohérente avec les valeurs et objectifs de l’organisation ?

‍

  • Temporel : quel délai est fixé pour sa mise en œuvre ?

‍

ClimATE, l’action est prioritaire si elle a du sens dans une stratégie de décarbonation. C’est le cas dès lorsqu’on peut répondre "oui" à au moins une de ces questions :

  • Clim (Climat) : l’action mènera-t-elle à une réduction faible, moyenne ou élevée ?

‍

  • A (Acceptable) : le changement convient-il aux parties prenantes ?

‍

  • T (Transformative) : entraînera-t-elle une transformation ?

‍

  • E (Engaging) : favorise-t-elle l’adhésion des parties concernées ?

‍

Si des actions ne sont pas “ClimATE-SMART” et n’induisent pas directement une réduction carbone, elles peuvent tout de même être structurantes et donc essentielles au plan global. Ex: Installer un système de suivi des données carbone ne réduit pas les émissions en soi, mais rend possible un pilotage précis et durable.

‍

🎁 : Si vous souhaitez vous tester et faire cet exercice de priorisation, nous vous mettons à disposition ce template. 

‍

La présence du sponsor (rôle “porteur de projet” dans la nomenclature ACT), c’est-à-dire d’une personne présente au comité de direction permet de valider le plan d’actions au fur et à mesure. Une fois le plan validé pour les 10 prochaines années, il est décliné en un plan opérationnel à douze mois. Celui-ci permet de lancer les premières actions, tout en instaurant un suivi régulier des émissions de CO₂e, et sera mis à jour chaque année, selon les échéances de chaque action.

‍

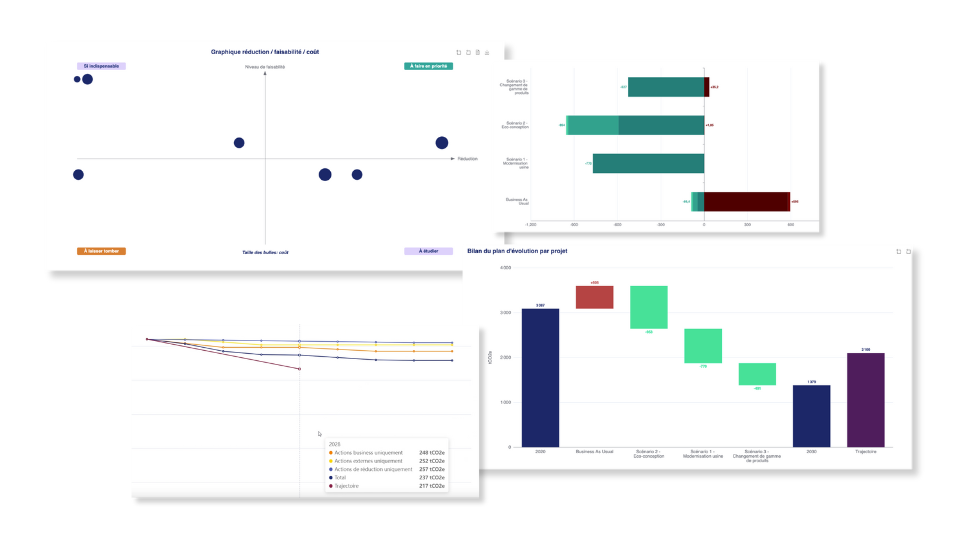
💡 Bon à savoir : sur la plateforme WeCount, vous pouvez quantifier l’impact de chaque action, comparer différents scénarios de décarbonation et suivre année après année la trajectoire engagée. Si vous souhaitez en savoir plus, demandez dès maintenant une démo.
‍

Simulations, construction et suivi d'impacts des actions sur la plateforme WeCount

‍

Avec ce plan, la transition vers un modèle bas carbone de votre entreprise n’est plus un objectif flou mais un plan d’action solide et opérationnel. Reste à savoir comment s’engager concrètement dans la démarche ACT Pas à Pas.

‍

Comment s’engager dans une démarche ACT ?

‍

Vous en savez maintenant plus sur cette méthode ambitieuse et concrète et vous souhaitez vous engager dans une démarche ACT Pas à Pas ? Voici les informations que vous devez connaître. 

‍

Quels sont les pré-requis ?

‍

Voici les pré-requis demandés par l’ADEME pour pouvoir s’engager dans une démarche ACT et bénéficier des subventions : 

‍

  • Le Codir a clairement exprimé sa volonté de participer au projet ;

‍

  • Au moins un membre du Codir a été nommé sponsor du projet ;

‍

  • Un salarié de l’entreprise est nommé coordinateur du projet, et s’est formé auprès de l’ADEME à la méthode ACT Pas à Pas ;

‍

  • L’entreprise a réalisé au moins un bilan carbone au cours des deux dernières années (scopes 1, 2 et 3).

‍

ACT Pas à Pas : quel coût et quelles subventions ? 

‍

Le coût de participation à un programme ACT s’élève entre 28k€ et 29k€. Ce montant couvre l’ensemble des étapes de la méthodologie, de l’état de lieux de votre entreprise au plan d’actions, en passant par la définition de sa vision et stratégie climat.

‍

Pour financer en partie les coûts externes de mise en oeuvre des méthodologies ACT, l’ADEME accorde les taux suivants de subvention : 

‍

  • 80% pour les TPE ;
  • 70% pour les PME ;
  • 60% pour les ETI et grandes entreprises.

‍

Si vous êtes une entreprise non industrielle, les taux de subvention sont identiques, avec un maximum de prise en charge de 18 000 €.

‍

Par exemple, une PME non-industrielle bénéficie d’une subvention à hauteur de 70 %. L’accompagnement de 24 900€ HT lui revient à 9 900€ HT.

‍

Votre coordinateur du projet devra également être formé à la méthode ACT par l’Ademe. Le montant de cette formation s’élève à 1 000€ HT. L’Ademe prend en charge une partie des coûts de formation pour les entreprises industrielles, à savoir 80% pour les entreprises de moins de 250 salariés, et 40% pour les autres. 

‍

Comment déposer une demande pour une subvention ACT Pas à Pas ?

‍

L’ensemble des documents et démarches à suivre sont présentés sur le site Agir pour la Transition.

‍

Les principaux documents à fournir et à compléter sont : 

‍

  • Le RIB ;

‍

  • Le KBIS ;

‍

  • Le volet Administratif du dossier - complété ;

‍

  • Le volet Technique du dossier - complété ;

‍

  • Le volet Financier du dossier - complété.

‍

📗: guide de dépôt de l’ADEME.

‍

Comment WeCount peut vous aider dans cette démarche ?

‍

WeCount fait partie des cabinets de conseils référencés sur la méthode ACT Pas à Pas.

‍

Notre programme ACT Pas à Pas collectif vous permet, en complément d’un accompagnement individuel sur toutes les étapes de cette méthode, de former votre équipe et d’échanger avec des entreprises de votre secteur.

‍

L’ADEME et l’initiative ACT encouragent d’ailleurs tout particulièrement ces approches collectives, via des appels à projets permettant de déployer la méthode à l’échelle d’un territoire ou d’une filière. Nous accompagnons régulièrement des réseaux d’entreprises, fédérations professionnelles et partenaires territoriaux dans la mise en place d’opérations collectives d’ACT Pas à Pas.

‍

Si vous avez encore des questions sur cette démarche ou besoin d’échanger avec un de nos experts pour avancer plus efficacement dans cette démarche, contactez-nous dès maintenant !

‍

Si vous souhaitez en savoir plus sur ce dispositif ou échanger avec un de nos experts pour définir la meilleure approche pour votre organisation, contactez-nous dès maintenant. Nous serons ravis de vous accompagner dans la structuration de votre stratégie climat.

‍

Sources

ACT Step-by-Step : Méthodologie, version 1, février 2021, actinitiative.org
Présentation de l'initiative ACT, actinitiative.org
S’adapter, ne rien faire… combien ça coûte ?, juin 2023, adaptation-changement-climatique.gouv.fr

Article
Qu’est-ce que la méthode ACT Pas-à-Pas de l’ADEME ?

Vous souhaitez mettre en place une stratégie de décarbonation ambitieuse ? C’est ce que propose la méthode ACT Pas à Pas. Découvrez-la dans cet article !

Lucas SAINT JEAN
Temps de lecture
0
13/11/26

Mais chaque épreuve apporte aussi sa part d’enseignements, et c’est sur eux que vous pouvez bâtir la suite. Alors, quels chantiers prioriser en 2027 ? Où concentrer vos moyens ? Quelles équipes embarquer avec vous ?

‍

Il n’existe pas de feuille de route universelle. Tout dépend de votre secteur, de votre taille, de la maturité de votre démarche et des obligations qui vous concernent. Les six pistes qui suivent s’appuient sur ce que nous avons entendu à Produrable Paris (notamment lors de nos ateliers animés avec Valrhona, SNCF Réseau, Nausicaá, Bpifrance et Hability), sur notre tout dernier baromètre 2026 de la mobilisation des responsables RSE et sur l’expérience terrain de nos experts. 

‍

À vous de retenir celles qui font écho à vos enjeux : l’idée n’est pas de tout engager, mais d’identifier les leviers qui feront réellement progresser votre démarche. Et si l’un de ces sujets vous interpelle, nos équipes seront ravies d’en parler avec vous.

‍

Piste 1 - Adaptation et résilience : lancer un diagnostic pilote pour passer à l’action

Dans nos accompagnements avec les entreprises, l’adaptation ressort régulièrement comme un sujet matériel lors des analyses de double matérialité. 

‍

Pourtant, la plupart n’ont pas encore réalisé d’analyse de risque et ou de vulnérabilité, encore moins construit un plan d’adaptation. Notre baromètre (500 responsables RSE interrogés avec Bpifrance et Hability) le confirme, puisque 2 % des répondants avaient engagé un chantier d’adaptation ces douze derniers mois et que 7 % prévoyaient de le faire dans les douze suivants. 

‍

L’enquête s’est achevée fin juillet et ne dit donc rien de l’effet des canicules de l’été et des incendies, qui ont très probablement accéléré la prise de conscience. Le sujet est technique et nouveau, peu de responsables RSE y sont formés, et tant que l’entreprise n’a pas été touchée, il reste difficile à inscrire à l’ordre du jour d’un comité de direction.

‍

La stratégie climat ne peut pourtant plus se limiter à la réduction des émissions. Elle doit intégrer un volet d’adaptation pour préserver les conditions de travail, la sécurité des équipes et la continuité des activités face aux vagues de chaleur, aux arrêts de prélèvement d’eau ou aux décrets sécheresse. 

‍

Nous recommandons de ne pas attendre un grand projet pour s’y mettre. Un diagnostic pilote sur un seul site ou une étude macro suffit à traduire les aléas en impacts concrets pour la direction (jours d’arrêt, baisse de productivité, surcoûts, actifs vulnérables…) et c’est un bon moyen d’embarquer les équipes.

‍

Deux entreprises ont franchi ce pas, chacune à sa manière. 

‍

Christophe Le Dantec dirige le programme Adaptation au changement climatique de SNCF Réseau, la filiale du groupe SNCF qui gère les 28 000 km de lignes du réseau ferré national. Habituée à s’adapter aux saisons, l’entreprise a dû anticiper davantage face à l’intensification des phénomènes, avec près d’un million de minutes de retard en 2024-2025 et un chiffre à peu près doublé à fin août 2026. 

‍

Il a d’abord réalisé une étude de vulnérabilité de tout le réseau, utile pour repérer les grands enjeux mais trop macroscopique pour un plan local, puis elle est descendue à l’échelle des sites et des lignes. 

‍

SNCF Réseau a aussi instauré un label des projets résilients : lors des réunions d'arbitrage budgétaire qui valident le lancement des chantiers (les comités d'engagement), chaque responsable de projet d'ingénierie ferroviaire doit démontrer qu'il a bien évalué la sensibilité et la vulnérabilité de ses composants face aux aléas climatiques locaux. 

‍

Chez Valrhona, Aurélie Roure, directrice de la Cité du chocolat et des coopérations territoriales, raconte un premier signal d’alerte dès 2013 : la crue de la Bouterne, une petite rivière dont l’entreprise ne s’occupait pas, avait mis la chocolaterie à l’arrêt. Cet été, les tensions climatiques ont aussi compliqué la venue des salariés et la continuité des livraisons de fèves et de beurre de cacao. 

‍

Valrhona mène bien sûr des actions de sobriété sur ses sites, mais elles ne suffiront pas : quand les conflits d’usage arriveront, avoir économisé l’eau à l’intérieur de l’usine n’aura plus beaucoup de poids face aux besoins des habitants et de l’agriculture. 

‍

L’entreprise a donc choisi de changer d’échelle et d’agir au niveau du bassin versant, le territoire naturel d’écoulement de la rivière. Pour porter cette démarche, elle a créé il y a deux ans et demi une direction des coopérations territoriales, dans le prolongement de la visée régénérative ajoutée à sa raison d’être. Sa conviction : aucune entreprise ne prospère sur un territoire qui s’affaiblit.

‍

Après 80 entretiens avec les acteurs locaux, le chocolatier a lancé une étude d’adaptation sur les bassins versants de la Bouterne et de la Vaune. Il la mène avec le service rivières de son agglomération et AXA Climate, avec le soutien financier de la Banque des Territoires. 

‍

Une quarantaine d’acteurs du territoire y travaillent pour définir, d’ici février 2027, les projets dont ces deux rivières auront besoin pour les décennies à venir. En parallèle, l’entreprise travaille à un prix interne de l’eau, afin que ses décisions d’investissement reflètent la valeur réelle de la ressource.

‍

‍

ℹ️Bon à savoir : Pour engager une démarche d’adaptation, des méthodes et des dispositifs permettent de structurer le travail. La méthode OCARA propose un diagnostic d’exposition et de vulnérabilité. La méthode d’évaluation ACT Adaptation aide à construire une stratégie et une trajectoire. Pour les PME et certaines ETI, le Diag Adaptation de Bpifrance permet de bénéficier d’un accompagnement expert, pris en charge à 50 % par l’ADEME. Il s’appuie sur une déclinaison d’OCARA pour examiner les vulnérabilités d’un site et de sa chaîne de valeur, puis définir un premier plan d’actions. 

‍

‍

Chez WeCount, notre accompagnement à l’adaptation, d’une durée de quatre mois, s’appuie sur ces références méthodologiques pour guider les équipes du diagnostic jusqu’au plan d’actions. Contactez-nous pour identifier le format adapté à vos enjeux et examiner votre éligibilité au Diag Adaptation.

‍

Piste 2 - Outillage : s’équiper d’une plateforme pour décharger les équipes

Le temps reste une contrainte forte pour les équipes RSE. Dans notre baromètre, 35 % des répondants anticipent un manque de temps ou de ressources humaines pour les douze prochains mois, devant le budget (26 %). 

‍

Les responsables RSE qui nous contactent pour la première fois nous disent passer en moyenne plus de 70 % de leur temps à chercher des données, relancer les contributeurs et consolider des fichiers, au détriment des projets à impact.

‍

Une première priorité pour 2027 peut donc être de repérer où part ce temps, de la collecte à la consolidation, puis de décider ce qu’il vaut la peine d’automatiser. S’outiller permet par exemple de passer d’une collecte subie sur des tableurs à un vrai pilotage, à s’appuyer sur des données fiables pour rendre les arbitrages plus simples et les plans d’action plus difficiles à contester. 

‍

Chez nos utilisateurs, le gain estimé est de 30 % à 50 % de temps sur le reporting réglementaire, du temps qui peut servir à animer les plans d’action et à mobiliser les métiers.

‍

Si vous choisissez un outil, mieux vaut le considérer comme un partenaire pour les prochaines années. Pour accompagner le pilotage de votre stratégie climat et ESG, six critères aident à trancher :

‍

  • La solidité méthodologique des calculs ;

‍

  • L’ergonomie de l’outil pour les contributeurs métiers ;

‍

  • La traçabilité des données en vue d’un pré-audit ;

‍

  • L’adaptabilité à l’organisation ;

‍

  • La capacité à passer du reporting à la trajectoire, puis au plan d’action ;

‍

  • Le support et la présence d’experts climat & ESG à chaque étape de votre plan d’actions.

‍

Chaque organisation a ses propres contraintes. Si vous le souhaitez, prenons le temps d’échanger sur vos besoins et sur ce que la plateforme WeCount pourrait changer pour la vôtre. 

‍

Piste 3 - Reporting volontaire : valoriser sa démarche avec le VS (ex-VSME)

Pour 2027, le standard volontaire VSME, rebaptisé VS (Voluntary Standard), mérite une place dans votre plan d’actions. 

‍

Adopté par la Commission européenne début juillet en même temps que les ESRS révisés, le VS a été allégé, avec par exemple la suppression de l’intensité carbone et de la surface artificialisée, et certaines informations deviennent facultatives pour les entreprises de 10 salariés ou moins. Un plafond de la chaîne de valeur, le Value Chain Cap, interdit aux donneurs d’ordres soumis à la CSRD d’exiger de leurs fournisseurs de moins de 1 000 salariés des données allant au-delà du standard.

‍

Pour les entreprises sorties du périmètre de la CSRD, le VS répond à la pression des grands comptes, des investisseurs et des distributeurs, fait gagner un temps considérable par rapport aux questionnaires ESG propres à chaque financeur, partenaire ou banque, et protège des demandes excessives.

‍

Le VS peut être bien plus qu’une réponse à des sollicitations extérieures. Bien construit, il aide à mieux comprendre vos propres enjeux, à donner du sens à cette démarche et à mieux en rendre compte. Pour aller au-delà de la simple collecte d’indicateurs, quelques clés : 

‍

  • lier son rapport et son activité. Sur quels sujets environnementaux, sociaux ou de gouvernance avez-vous un impact ? Lesquels affectent votre activité ? Comprendre sa chaîne de valeur et faire une analyse de double matérialité allégée contribue à comprendre quels sont les enjeux de l’entreprise ;

‍

  • structurer chaque enjeu en une politique, un objectif, des actions et un indicateur ;

‍

  • identifier ses lecteurs (clients, financeurs, salariés, régulateurs) et leur attente en information ;

‍

  • soigner la lisibilité, avec un fil conducteur, des visuels ;

‍

  • vulgariser le jargon.

‍

Piste 4 - Scope 3 : sortir des estimations, sortir de son périmètre

Selon le CDP, le Scope 3 représente en moyenne 75 % des émissions d’une entreprise, et bien davantage dans certains secteurs. Pourtant, il reste encore trop souvent estimé à partir de ratios monétaires imprécis.

‍

Ces estimations suffisent pour une première photographie, mais elles ne permettent pas de s’appuyer sur des données précises, de mesurer les progrès réels ou encore de valoriser des efforts d’éco-conception. 

‍

Plusieurs leviers peuvent vous aider à aller plus loin.

‍

Le premier consiste à affiner la donnée produit grâce à l’analyse du cycle de vie (ACV). Elle évalue les impacts propres à un produit, des matières premières à sa fin de vie, et met en évidence les effets des choix de conception. 

‍

Quand les références se comptent par milliers, l’enjeu devient d’industrialiser la démarche et de massifier l’ACV. L’intelligence artificielle peut accélérer certains traitements (rapprocher les produits de données existantes, modéliser des procédés, repérer des incohérences, aider à compléter les informations manquantes…), sans remplacer la rigueur méthodologique, la qualité des données sources ni la validation humaine des hypothèses.

‍

Agir sur le Scope 3 suppose aussi d’aller au-delà de ses propres murs, en travaillant activement avec les acteurs de sa chaîne de valeur. En 2027, la démarche ne peut plus rester seulement descendante : il s’agit d’identifier où se situent vos leviers, de distinguer ce que vous maîtrisez de ce que vous pouvez seulement influencer, puis de co-construire des solutions avec les acteurs concernés.

‍

Avec les fournisseurs, cela peut passer par de la formation, de l’innovation conjointe, un soutien à leur décarbonation ou encore des échanges de données facilités par des interfaces digitales. Un programme collectif de bilan carbone ou d’ACT Pas à Pas, comme ceux que nous animons chez WeCount, permet de réunir plusieurs partenaires et de les faire monter en compétence ensemble. L’entreprise passe ainsi du contrôle à la co-construction et renforce la solidité de son activité sur le long terme.

‍

Certaines entreprises vont plus loin encore, en embarquant les acteurs de leur territoire. Chez Nausicaá, le Centre national de la mer à Boulogne-sur-Mer, les déplacements des visiteurs représentent plus de 90 % du bilan carbone. 

‍

Pour Ingrid Picard, sa directrice RSE, c’est un chantier clé de leur trajectoire bas carbone : réduire au maximum cet impact, sans compromettre la fréquentation ni la compétitivité du site. Si une partie des solutions se trouve en interne, la réponse passe également en grande partie par le territoire. 

‍

L’enjeu est d’embarquer les acteurs locaux pour faire de cette mobilité un projet commun, afin qu’un visiteur venu découvrir Nausicaá puisse aussi rester plus longtemps sur place, pour une empreinte réduite et des retombées positives pour l’économie locale. 

‍

Piste 5 - Créer une alliance RSE-Finance pour engager le CODIR et les investisseurs 

Pour 2027, l’un des enjeux majeurs consiste à sortir la RSE de son périmètre pour l’intégrer aux décisions stratégiques, aux arbitrages budgétaires et à la création de valeur. 

‍

La finance est pour cela l’alliée la plus utile. Elle apporte sa culture de la donnée vérifiable, elle sait fiabiliser et passer un audit, et elle détient des informations comptables essentielles pour fiabiliser la mesure de l’empreinte carbone et piloter la trajectoire. 

‍

Il faut aussi parler son langage. En chiffrant le coût de l’inaction, par exemple une perte de chiffre d’affaires ou un risque d’inassurabilité, la RSE n’apparaît plus comme un centre de coût, mais comme un enjeu de résilience et de rentabilité.

‍

C’est précisément ce que demandent les investisseurs, qui voient désormais l'ESG comme un levier direct de protection et de création de valeur économique. C'est notamment la démarche adoptée par le fonds Tikehau Capital auprès du Groupe STERNE : dès la phase d'audit d'investissement (due diligence ESG et impact), le fonds compare l'entreprise aux benchmarks sectoriels et apporte une lecture fine des risques climatiques pour accélérer la transformation. 

‍

Il exige et finance la réalisation d'un Bilan Carbone, la définition d'un plan d'actions chiffré en CAPEX et en OPEX, ainsi que l'adossement à une trajectoire sectorielle de décarbonation validée (comme l'alignement SBTi). Surtout, le fonds impose la présentation annuelle des enjeux RSE directement au Conseil d’Administration, avec un chiffrage précis de la marge financière préservée et de la valeur créée. 

‍

En formant les boards et en faisant des banques des alliées stratégiques du pilotage RSE, l'entreprise apporte la preuve tangible que l'anticipation des risques protège son modèle d'affaires et sa performance financière. 

‍

Piste 6 - Mobilisation : faire évoluer la posture du responsable RSE. 

Un dernier point, enfin, sur la mobilisation et sur la posture que vous pourriez adopter progressivement et faire avancer plus efficacement votre feuille de route.

‍

Notre baromètre, mené avec Hability et Bpifrance auprès de plus de 500 responsables RSE, montre que le métier se complexifie : 44 % jugent leur rôle plus compliqué qu’il y a un an (reporting toujours plus exigeant, ressources limitées, contexte économique peu propice aux décisions, nouveaux sujets à traiter sans être formés comme l’adaptation…).

‍

Le manque de temps devient la première difficulté anticipée pour les douze prochains mois, et le reporting absorbe une part croissante de l’énergie disponible, au détriment de l’action. Beaucoup expriment une forme de fatigue, d’autant plus forte que la plupart exercent ce métier par conviction.

‍

Pourtant, la mobilisation autour d’eux ne décroche pas : 74 % observent une mobilisation de leur direction stable ou en hausse, et 83 % font le même constat pour leurs parties prenantes externes. L’enjeu n’est donc plus tant de convaincre que de transformer cet engagement en résultats, sans tout porter seul. C’est là que la posture du responsable RSE doit évoluer.

‍

Lors de la présentation du baromètre à Produrable, Katia Ronzeau (Manager Conseil, Bpifrance), Pierre-Alix Lloret-Bavai (Co-fondateur, Hability), Lucas Francou Damesin (Co-fondateur, Parlons Climat) et Antonin Guy (CEO et Fondateur, WeCount) ont partagé plusieurs pistes pour faire évoluer cette posture : 

‍

  • Parler le langage de l’entreprise, être un business partner. Le responsable RSE a tout intérêt à démontrer l’impact de ses actions sur les plans environnemental, économique et de la résilience, et à relier ses propositions aux priorités des métiers et de l’entreprise : développement, maîtrise des risques, performance et continuité d’activité. 

‍

  • S’appuyer sur les attentes des clients. Ce qui mobilise aujourd’hui les entreprises, ce sont moins la conformité ou la réputation que les attentes de leurs clients et les enjeux business. C’est sur ce levier que le responsable RSE a intérêt à construire son argumentaire. 

‍

  • Ouvrir le sujet de la résilience. Encore peu traitée, l’adaptation au changement climatique est le thème qui progresse le plus dans les projets prévus par les responsables RSE pour les douze prochains mois : sa part est multipliée par trois. Parce qu’elle touche directement à la pérennité de l’entreprise, elle permet au responsable RSE de se positionner à un niveau stratégique auprès de sa direction. 

‍

  • Jouer un rôle de chef d’orchestre. Le responsable RSE ne peut plus tout porter seul. Son rôle est d’impliquer les achats, le commercial ou les RH, et de faire en sorte que leurs feuilles de route avancent dans le même sens.

‍

  • Être un « bulldozer subtil ». Subtil, parce qu’il faut chiffrer la valeur de ses propositions de façon réaliste, sans promesses excessives, et assumer les arbitrages qu’elles impliquent. Bulldozer, parce qu’il faut de l’endurance pour remettre sans cesse le sujet sur la table.

‍

  • Renforcer le pouvoir d’agir. Issue des études de Parlons Climat, l’engagement progresse lorsque chacun connaît les solutions disponibles, croit en leur efficacité et sait quels acteurs peuvent les mettre en œuvre. 

‍

  • Proposer plusieurs chemins. Plutôt qu’un plan imposé, fixer un horizon commun et laisser chacun choisir sa manière d’y contribuer, en mettant en avant les co-bénéfices : pouvoir d’achat, souveraineté, résilience.

‍

  • Assumer le « mieux, mais pas parfait ». Un objectif réaliste et tenu vaut mieux qu’un engagement ambitieux impossible à atteindre.

‍

  • Multiplier les porte-voix. Un message gagne en force lorsqu’il est relayé par plusieurs voix. Quand un directeur financier, un responsable des achats ou un manager s’approprie un sujet et le porte à son tour, celui-ci devient l’affaire de tous, et non plus celle d’une seule fonction. 

‍

Pour approfondir ces échanges, retrouvez le replay de la table ronde.

‍

Et si fixer un cap commun est l’une des clés de la mobilisation, encore faut-il savoir lequel. C’est tout l’objet de notre prochain webinaire, Pépites #9 – Cap sur 2050, le jeudi 3 décembre de 11 h à 12 h 15. Avec Thomas Breuzard (Norsys, B Corp France), Arthur Auboeuf (Team for the Planet) et Antonin Guy (WeCount), nous verrons comment préparer votre entreprise au climat de 2050 et en faire un projet mobilisateur, même quand le court terme s’impose. Je m’inscris

‍

Article
Plan d’actions RSE 2027 : 6 pistes pour nourrir vos réflexions

2026 a été exigeante pour les responsables RSE. Pour préparer la suite, voici six pistes concrètes, de l’adaptation à la posture du responsable RSE, pour nourrir votre plan d’actions 2027.

Marine Fouquet
Temps de lecture
0
26/10/26

Cette réforme, justifiée par des impératifs de compétitivité, vise à alléger la charge administrative pesant sur les entreprises en resserrant drastiquement l'étau réglementaire autour des très grandes entreprises. La directive entre officiellement en vigueur le 18 mars 2026.

‍

👉 Dans cet article, nous vous proposons une synthèse claire et actualisée des mesures finales et nos conseils pour savoir comment avancer face à ces changements.

‍

🆕 Les experts CSRD de WeCount mettront régulièrement à jour cet article pour vous tenir au courant des évolutions. 

‍

En bref - les derniers éléments à jour

‍

  • 26 février 2026 : La Directive Omnibus publiée au JOUE. La directive vient d’être publiée au Journal officiel de l’Union européenne. Son entrée en vigueur est officiellement fixée au 18 mars 2026, marquant le début du compte à rebours pour les États membres. Cette ultime étape confirme l'accord politique et clôture un processus législatif de plus de neuf mois, marqué par l'adoption définitive du texte par le Parlement européen le 16 décembre 2025 (428 voix pour, 218 contre et 17 abstentions).

‍

  • Seuils CSRD (Rapport de durabilité) : Le champ d'application est resserré et les critères deviennent cumulatifs. Les obligations s'appliqueront désormais aux entreprises dépassant à la fois 1 000 salariés ET un chiffre d’affaires annuel net de 450 millions d’euros. Les PME cotées en sont définitivement exclues.

‍

  • Entreprises non-européennes (CSRD) : Le seuil est fixé à 450 millions d'euros de chiffre d'affaires généré dans l'UE, à condition d'avoir une filiale ou succursale générant au moins 200 millions d'euros. Une clause de revue est prévue pour 2031.

‍

  • Nouveau Calendrier CSRD : Pour les entreprises concernées par ces nouveaux seuils (souvent désignées comme la "vague 2"), la première publication est reportée. Les rapports sont attendus en 2028, portant sur l'exercice fiscal 2027.

‍

  • Seuils CSDDD (Devoir de Vigilance) : Les obligations s’appliqueront uniquement aux très grandes entreprises de l'UE et hors UE si elles atteignent ces seuils : Plus de 5 000 employés, chiffre d'affaires annuel net supérieur à 1,5 milliard d'euros. Des seuils spécifiques ont été ajoutés pour les modèles de franchise ou de licence (75 millions d'euros de redevances et 275 millions de CA).

‍

  • Exemptions CSDDD : Les entreprises ne seront plus tenues d’élaborer un plan de transition visant à rendre leur modèle économique compatible avec l’Accord de Paris. La responsabilité en cas d'infraction sera établie au niveau national, et non européen. Les entreprises devront adopter une approche fondée sur le risque pour identifier leurs incidences négatives. Le plafond des amendes est abaissé de 5 % à 3 % du chiffre d'affaires mondial

‍

  • Simplification drastique des normes (ESRS) : L'EFRAG a proposé une refonte majeure des standards avec une réduction globale de près de 70 % des données à reporter (suppression de 60 % des points obligatoires et 100 % des facultatifs). L'analyse de double matérialité est également simplifiée grâce à une approche « top-down » centrée sur le modèle d'affaires. Par ailleurs, de nouvelles flexibilités font leur apparition : les entreprises auront le droit d'omettre des informations sensibles (secrets d'affaires, propriété intellectuelle) ou d'invoquer des « efforts démesurés ». Enfin, les normes sectorielles sont définitivement supprimées. La Commission européenne a adopté le 3 juillet 2026 l’acte délégué concernant les ESRS révisés, après consultation supplémentaire. 
  • Plafonnement Chaîne de Valeur (Value Chain Cap) : Protection majeure pour les PME : les donneurs d'ordres ne peuvent plus exiger de leurs fournisseurs de moins de 1 000 salariés des informations allant au-delà du standard volontaire VS. Ce standard devra être officiellement adopté au plus tard en juillet 2026.

‍

  • Report des normes d'audit : Le standard de certification (assurance limitée) est reporté : la Commission a jusqu'au 1er juillet 2027 pour le publier.

‍

  • Outils numériques : l'EFRAG a lancé le "ESRS Knowledge Hub" début décembre. Cette plateforme centralise les normes (y compris VSME), les guides d'implémentation et une FAQ pour faciliter l'accès à l'information.

‍

Les prochaines étapes :

‍Le compte à rebours est lancé pour les États membres :

‍

  • CSRD : Transposition nationale au plus tard à la mi-mars 2027. La France, qui avait déjà transposé le texte initial, va devoir "détricoter" son dispositif national dans les 12 prochains mois.

‍

  • CSDDD : Transposition d'ici le 26 juillet 2028.

‍

  • Validation des normes simplifiées (automne 2026) : La Commission européenne a adopté le 3 juillet 2026 l’acte délégué concernant les ESRS révisés, après consultation supplémentaire. Il a été transmis au Parlement européen et au Conseil de l'UE pour examen. Ces mesures s'appliqueront à l'issue de la période d'examen de deux mois, qui peut être prolongée de deux mois supplémentaires. Les entreprises peuvent commencer à publier selon les normes révisées, sans attendre la fin de ce processus. De son côté, l'EFRAG doit maintenant publier sur son centre de connaissance la liste définitive de ces points de données.

‍

  • ‍Clause de revoyure (2031) : Attention, les seuils d'application actuels (1 000 salariés / 450 M€) ne sont pas éternels. Une clause de revue a été intégrée aux textes, permettant à l'Union européenne de modifier à nouveau ces critères à l'horizon 2031.
    ‍

CSRD : ce qui change concrètement

Relèvement des seuils d’éligibilité

L'objectif principal de cette réforme est de réduire la charge administrative en ciblant uniquement les très grandes entreprises.

‍

Désormais, seules les sociétés dépassant les deux seuils suivants seront soumises aux obligations réglementaires de reporting : plus de 1 000 salariés (le seuil de 1 750 envisagé n'a pas été retenu) ET un chiffre d’affaires net supérieur à 450 millions d’euros. Les PME cotées sont définitivement exclues du dispositif.

‍

Ce changement réduit drastiquement le nombre d’entreprises concernées (environ 80 % des sociétés sortent du périmètre légal, passant de 50 000 à seulement 5 000 entités), excluant de fait la majorité des ETI et grandes PME.

‍

Si les entreprises passant sous les nouveaux seuils sortent du périmètre obligatoire légal, elles ne s'échappent pas pour autant de la pression économique.

‍

‍Le VSME comme bouclier stratégique

Si les entreprises passant sous les nouveaux seuils sortent du périmètre obligatoire légal, elles ne s'échappent pas pour autant de la pression économique. 

‍

Pour elles, l'engagement devient volontaire mais stratégique, s'appuyant désormais sur le cadre simplifié VS (Voluntary Standard).

‍

Ce standard change de dimension : il devient crucial en raison du nouveau mécanisme de « Value Chain Cap » (plafonnement de la chaîne de valeur). 

‍

Concrètement, les grands donneurs d'ordres soumis à la CSRD ont désormais l'interdiction formelle d'exiger de leurs fournisseurs (de moins de 1 000 salariés) des informations allant au-delà de ce référentiel VS. Toute clause contractuelle contraire est d'ailleurs susceptible d'être sanctionnée. 

‍

Attention : cela ne concerne que les données demandées pour la réalisation de leur rapport de durabilité. Ils pourront toujours exiger de leurs fournisseurs une bonne gestion de ces enjeux. Cela peut prendre la forme de critères dans leurs appels d’offres par exemple.

‍

Ce standard agit donc comme un double levier : il structure la transition des PME tout en servant de « bouclier » contre les demandes de reporting disproportionnées venant de leurs partenaires commerciaux. 

‍

CSRD : calendrier d’application

Le 3 avril 2025, le Parlement européen a adopté la proposition “Stop-the-Clock” du paquet Omnibus, actant ainsi un report de deux ans des obligations de reporting pour les entreprises concernées.


Voici le calendrier d’application :

‍

  • Vague 1 - Grandes entreprises cotées : maintenu, publication en 2025 (exercice 2024) ;
    ‍
  • Vague 2 - Grandes entreprises non cotées, plus de 1 000 salariés avec un chiffre d'affaires supérieur à 450 M€ : report, publication en 2028 (exercice 2027). Normes volontaires basées sur la VSME proposées pour les entreprises en dessous de ce seuil ;
    ‍
  • Vague 3 - Sociétés non-européennes avec CA supérieur à 450 M€ (et disposant d'une filiale ou succursale y générant au moins 200 M€), publication en 2028 (exercice 2027).

‍

La simplification des normes ESRS

L’EFRAG (European Financial Reporting Advisory Group), architecte des normes de reporting, a rempli son mandat. Suite aux demandes de la Commission et aux consultations, l'organisme a officiellement adopté sa proposition de normes révisées le 28 novembre 2025 et l'a transmise à la Commission européenne le 4 décembre.

‍

Ce nouveau socle technique, qui doit entrer en vigueur pour l'exercice 2027, acte une réduction massive de la complexité :

‍‍

  • Réduction des données : L'EFRAG a validé la suppression de 60 % des points de données obligatoires et de 100 % des points de données facultatifs (volontaires). Au total, cela représente une diminution d'environ 70 % du volume de données à reporter par rapport aux normes initiales.

‍

  • ‍‍Nouvelle approche de la matérialité : L'analyse de double matérialité est profondément remaniée. On passe d'une approche exhaustive ("bottom-up") à une approche plus souple basée sur le modèle d'affaires ("top-down").

‍

  • Clause de l'effort disproportionné : Une notion "d'efforts démesurés" ("undue cost or effort") est introduite, permettant aux entreprises d'être exemptées de reporter certaines informations si leur collecte est jugée trop complexe ou coûteuse, notamment concernant la chaîne de valeur où l'usage d'estimations est désormais autorisé. De plus, un droit d'omission est créé pour protéger les informations sensibles (secrets d'affaires, propriété intellectuelle).

‍

  • Fin des normes sectorielles : Contrairement aux annonces initiales qui prévoyaient un simple report, le reporting spécifique à chaque secteur est définitivement supprimé. La Commission se réserve uniquement la possibilité d'émettre des directives portant sur des orientations sectorielles simples.

‍

Prochaine étape : L'entrée en vigueur réelle n'interviendra qu'à l'issue d'un délai d'objection du Parlement et du Conseil (2 à 4 mois), soit entre mi-novembre 2026 et mi-janvier 2027. Les entreprises qui le souhaitent peuvent déjà reporter en suivant ces nouvelles normes.

‍

La restriction du périmètre de la chaîne de valeur

La directive Omnibus introduit un principe de limitation majeur baptisé « Value Chain Cap ».

‍

Destiné à stopper l'inflation des questionnaires ESG, ce mécanisme interdit formellement aux grandes entreprises soumises à la CSRD d'exiger de leurs fournisseurs (de moins de 1 000 salariés) des informations allant au-delà du standard volontaire (VS).

‍

Concrètement, cela instaure un « droit de refus » pour les PME face à des demandes disproportionnées. Le texte est d'ailleurs très clair : toute clause contractuelle contraire est désormais susceptible d'être sanctionnée. Pour les grands donneurs d'ordres, la règle du jeu change également : ils ne doivent solliciter des données supplémentaires qu'en dernier recours.

‍

Pour combler les trous dans leur reporting (notamment le Scope 3), l'usage d'estimations et de données sectorielles est désormais officiellement autorisé et encouragé, remplaçant l'obligation de collecte de données primaires auprès de chaque fournisseur. 

‍💡 Bon à savoir : cela ne concerne que les données demandées pour la réalisation de leur rapport de durabilité. Ils pourront toujours exiger de leurs fournisseurs une bonne gestion de ces enjeux. Cela peut prendre la forme de critères dans leurs appels d’offres par exemple.

‍

Assurance limitée : une vérification moins stricte des données

Si le principe de l'assurance limitée (audit externe) est maintenu pour crédibiliser la démarche, le cadre de cette vérification est considérablement bouleversé par la réforme :

‍

  • ‍Un référentiel d'audit reporté à 2027 : C'est l'un des points de vigilance majeurs. La Commission a jusqu'au 1er juillet 2027 pour publier le standard de certification définitif. Les entreprises vont donc devoir certifier leurs rapports avant que ce cadre méthodologique ne soit stabilisé. Un dialogue anticipé avec votre commissaire aux comptes (CAC) ou votre Organisme Tiers Indépendant (OTI) s'impose dès maintenant.

‍

  • Moins de données à auditer : Avec la suppression d'environ 70 % des points de données (datapoints), le périmètre de vérification est mécaniquement réduit, ce qui devrait limiter les coûts et la complexité de l'audit pour les entreprises.

‍

  • ‍La clause de l'« effort démesuré » (Undue Cost or Effort) : C'est une protection juridique essentielle introduite par l'EFRAG. Les entreprises pourront officiellement justifier l'absence de certaines données si leur collecte exige des ressources disproportionnées. Les auditeurs devront accepter l'usage d'estimations pour combler ces lacunes, notamment pour les données complexes de la chaîne de valeur (Scope 3), dès lors que la collecte directe est jugée trop difficile.

‍

  • Le droit d'omission : Les entreprises pourront désormais omettre certaines informations si leur divulgation risque de nuire gravement à leurs intérêts commerciaux (capital intellectuel, secrets d'affaires, etc.).

‍

  • Le principe de « Présentation Fidèle » : S'inspirant des standards financiers internationaux (ISSB), les textes introduisent l'objectif de « présentation fidèle » (fair presentation). Pour l'auditeur, cela change la grille de lecture : l'objectif n'est plus de cocher chaque case technique, mais de valider que le rapport reflète honnêtement la réalité du modèle d'affaires, en réduisant le risque de surcharge informationnelle inutile.

‍

L'audit ne disparaît pas, mais il change de nature. Il ne s'agira plus de sanctionner l'absence d'une facture fournisseur manquante à l'autre bout du monde, mais de valider la cohérence de vos estimations et la sincérité de votre démarche de transition.

‍

Assouplissement de la taxonomie verte

Avec le projet Omnibus, la taxonomie verte européenne sera désormais réservée aux grandes entreprises, en cohérence avec le nouveau périmètre de la CSRD. 

‍

Concrètement, seules les structures employant en moyenne plus de 1 000 salariés et réalisant un chiffre d’affaires annuel net supérieur à 450 millions d’euros resteront soumises à l’obligation de déclaration. 

‍

Pour les autres, la contribution deviendrait volontaire. 

‍

Le texte introduit également plus de souplesse dans la manière de déclarer :

‍

  • Réduction estimée à 70% de la charge de reporting ;
    ‍
  • Possibilité de rendre compte des activités partiellement alignées ;
    ‍
  • Introduction d’un seuil de matérialité avec une exemption d’analyse pour les activités représentant moins de 10 % du CA, Capex ou Opex ;
    ‍
  • Révision du DNSH (Do No Significant Harm) et clarifications attendues sur les critères liés à la pollution et aux substances chimiques.

‍

Retrouvez ci-dessous les principaux ajustements :

‍

SujetExigences précédentesModifications Omnibus
Seuil d'applicationRequis pour toutes entreprises soumises à la CSRD.Requis pour les entreprises de +1000 employés avec un CA hors taxe supérieur à 450 M€. Reporting volontaire pour les entreprises sous ce seuil.
Évaluation des activités éligiblesRequise pour toutes activités éligibles.Établissement d'un seuil de matérialité financière à 10% pour l'évaluation d'une activité.
Critères Do No Significant Harm (DNSH)Application complète des critères DNSH.Réduction et clarification des informations requises. Consultation concernant le critère DNSH pollution et produits chimiques.
Alignement des activitésLes entreprises doivent strictement respecter les critères pour être alignées.Possibilité de divulguer lorsqu'une activité est partiellement alignée.
Green Asset Ratio (GAR) pour les institutions financièresInclusion de toutes les entreprises dans le dénominateur du GAR.Exclusion du dénominateur du GAR des entreprises qui ne sont pas incluses dans le futur périmètre de la CSRD.

‍

CS3D : ce qui change concrètement

‍CS3D : Un périmètre drastiquement réduit

Les obligations du devoir de vigilance (CS3D) ont été massivement simplifiées pour ne cibler que les géants économiques.

‍

La directive ne s’appliquera désormais qu’aux très grandes entreprises :

‍

  • ‍Entreprises de l'UE : Plus de 5 000 employés et un chiffre d’affaires mondial net supérieur à 1,5 milliard d'euros.

‍

  • Entreprises hors UE : Celles réalisant un chiffre d'affaires supérieur à 1,5 milliard d'euros au sein de l'UE.

‍

  • Franchises et licences : Des seuils spécifiques ont été ajoutés pour les sociétés ayant conclu des accords de franchise ou de licence, fixés à 75 millions d'euros de redevances et 275 millions d'euros de chiffre d'affaires.

‍

Une clause de revue est prévue pour 2031, laissant la porte ouverte à une modification future de ces seuils.

‍

Le texte final adopté par le Parlement supprime deux piliers majeurs de la version initiale :

‍

  • ‍Fin du Plan de Transition Climatique : L’obligation pour les entreprises d’élaborer et de publier un plan de transition compatible avec l’Accord de Paris a été purement et simplement retirée du texte.

‍

  • Retrait de la Responsabilité Civile : Le projet de régime européen harmonisé permettant aux victimes de demander réparation directement est abandonné, la question étant renvoyée aux droits nationaux. Attention, il ne s'agit pas d'un vide juridique : les voies de recours nationales demeurent et, pour la France, la loi de 2017 sur le devoir de vigilance maintient son propre régime. En cas d'infraction aux nouvelles règles européennes, le plafond des sanctions administratives a d'ailleurs été abaissé de 5 % à 3 % du chiffre d’affaires mondial.

‍

Une vigilance recentrée et proportionnée

L'approche par le risque évolue considérablement pour limiter la charge de travail :

‍

  • Exercice de cadrage ciblé : La méthodologie est recentrée sur les risques. Plutôt que d'exiger une cartographie exhaustive de toutes les activités de l'entreprise, le texte impose un exercice de cadrage (scoping exercise) pour identifier les zones à risque, suivi d'une analyse approfondie (in-depth assessment) pour les traiter. Le suivi de ce plan devient d'ailleurs quinquennal (tous les 5 ans) et non plus annuel.

‍

  • Sobriété vis-à-vis des partenaires : Les grands groupes ne doivent demander des informations à leurs partenaires commerciaux que lorsque cela est strictement nécessaire. Cette exigence de sobriété est encore renforcée lorsque le partenaire emploie moins de 5 000 salariés, protégeant ainsi les plus petites structures des demandes systématiques et injustifiées.

‍

  • Maintien des relations commerciales : Nouveauté importante, le fait de maintenir une relation commerciale avec un partenaire identifié comme étant "à risque" n'expose plus l'entreprise à des sanctions, dès lors qu'il existe des perspectives raisonnables d'amélioration.

‍

Quelles sont les prochaines étapes ?

Le temps des négociations politiques est révolu. 

‍

Avec la publication de la directive Omnibus au Journal officiel de l'UE le 26 février 2026 et son entrée en vigueur le 18 mars 2026, le cadre législatif est définitivement fixé. Le calendrier réglementaire se stabilise enfin, ouvrant la phase de mise en œuvre technique : ‍

‍

  • Transposition nationale : Les États membres disposent d'un calendrier précis pour transcrire ces nouvelles directives dans leur droit national. La date limite est fixée au 19 mars 2027 pour la CSRD et au 26 juillet 2028 pour la CS3D. À noter que l'exercice sera complexe pour la France : ayant déjà transposé le texte initial, le législateur va devoir « détricoter » son dispositif actuel dans les 12 prochains mois.
  • Validation des normes simplifiées (ESRS) : La Commission européenne a désormais jusqu'au 18 septembre 2026 pour transformer l'avis technique de l'EFRAG en acte délégué officiel. À l'issue d'un délai d'objection possible du Parlement et du Conseil (2 à 4 mois), ces nouvelles règles allégées entreront en vigueur entre mi-novembre 2026 et mi-janvier 2027, pour s'appliquer à l'exercice fiscal 2027.
  • Adoption du standard volontaire (VSME) : Ce référentiel allégé, destiné aux entreprises non soumises à la CSRD, devra être adopté par acte délégué au plus tard le 19 juillet 2026. En attendant son entrée en vigueur à l'automne 2026, les entreprises sont fortement encouragées à l'utiliser dès à présent.
  • Fixation des normes d'audit : Le standard d'assurance limitée (certification des rapports) devra être adopté par la Commission au plus tard le 1er juillet 2027.
  • Lancement du portail numérique : L'EFRAG a lancé le « ESRS Knowledge Hub ». Ce portail centralise les normes (ESRS, VSME), les guides d'implémentation et les FAQ, offrant aux entreprises un point d'entrée unique et digitalisé pour décrypter leurs obligations.

‍

  • Clause de revoyure (2031) : Les seuils actuels (1 000 salariés / 450 M€) ne sont pas gravés dans le marbre. Une clause de révision a été intégrée aux textes, permettant à l'Union européenne de modifier à nouveau le champ d'application de la directive à l'horizon 2031.

‍

CSRD, Omnibus : Nos conseils pour bien avancer 

Avec l'adoption définitive de la loi Omnibus le 16 décembre 2025, les seuils ont été relevés : seules les entreprises de plus de 1 000 salariés et 450 M€ de chiffre d'affaires restent dans le périmètre obligatoire légal.

‍

Si cette décision exclut juridiquement près de 80 % des sociétés européennes, la réalité économique est tout autre. La CSRD n'est plus un simple exercice de conformité, c'est devenu un « passeport pour accéder au marché ».

‍

Pour les entreprises non éligibles

Voici pourquoi et comment maintenir le cap, même sans obligation légale directe.

‍

  • Sécuriser sa place dans la chaîne de valeur (L'effet « Value Chain Cap ») : Vos grands donneurs d'ordres soumis à la CSRD ont désormais une contrainte : le « Value Chain Cap ». Ce mécanisme leur interdit d'exiger de vous des données excessives, mais il standardise leurs attentes autour d'un socle précis : la norme volontaire VS. En maîtrisant ce standard, vous anticipez leurs demandes légitimes tout en vous protégeant contre les questionnaires « sauvages » et disproportionnés.

‍

  • Garder son accès aux financements : Les banques et investisseurs ne reculeront pas. Pour eux, la donnée ESG est indispensable pour évaluer les risques. Une entreprise capable de fournir des données fiables et auditables accédera plus facilement à des financements verts et à des taux bonifiés. À l'inverse, l'inaction expose à une "prime de risque" et à une dévaluation implicite.

‍

  • « Donner du sens » et piloter la performance : Le reporting ne doit pas être vu comme une charge administrative, mais comme un outil de pilotage. Il permet de canaliser la feuille de route ESG et de fédérer les équipes autour d'objectifs communs. 96 % des entreprises qui reportaient déjà comptent continuer malgré l'assouplissement des règles, preuve que l'exercice apporte une valeur stratégique interne.

‍

  • Anticiper le risque de controverse : La pression ne vient pas seulement des clients B2B, mais aussi des collaborateurs, des consommateurs et de la société civile. L'absence de transparence expose aujourd'hui l'entreprise à des risques réels de réputation ou de sanction par le marché. Agir sur ses enjeux matériels, c'est minimiser ces risques tout en renforçant sa marque employeur.

‍

Par où commencer ?

Si vous ne savez pas par quel bout prendre le sujet, voici la démarche pragmatique adaptée au nouveau contexte 2026 :

‍

  • ‍Adoptez le standard volontaire VS comme boussole : Ne réinventez pas la roue. Ce standard, conçu par l'EFRAG, devient la « colonne vertébrale » du reporting volontaire. Il est proportionné, lisible par vos banquiers et clients, et vous protège contre les demandes d'informations disproportionnées.

‍

  • Lancez une double matérialité « allégée » : Profitez des nouvelles souplesses validées par l'EFRAG. L'approche est désormais plus flexible (dite « top-down »), vous permettant de partir de votre modèle d'affaires pour identifier vos enjeux matériels prioritaires sans vous noyer dans une analyse exhaustive complexe. C'est l'étape clé pour prioriser votre action là où elle a le plus d'impact.

‍

  • Pilotez la durabilité à plusieurs : Impliquez la direction pour créer une dynamique collective autour des enjeux ESG.

‍

  • Observez les pratiques des autres entreprises : Inspirez-vous de celles déjà soumises par la CSRD ou qui ont basculé sur la VS pour anticiper les données et les attentes susceptibles de vous être transférées.

‍

Et plus concrètement ?

Si vous souhaitez avancer sans vous perdre dans la complexité réglementaire, WeCount propose un programme ESG complet, conçu pour aider les entreprises à structurer un reporting de durabilité crédible et une feuille de route alignée sur les normes ESRS et VS.

‍

Ce programme s’adresse aux organisations qui veulent :

‍

  • réaliser leur premier reporting ESG ou mettre à jour leur feuille de route ;

‍

  • donner du sens à la réglementation et à la collecte ;

‍

  • embarquer les équipes internes et leurs parties prenantes ;

‍

  • anticiper leurs risques et transformer leurs enjeux matériels en décisions opérationnelles.

‍

En 4 mois, avec un format collectif et un accompagnement individuel, vous êtes guidés :

‍

  • Phase 1 : Analyse de double matérialité conforme au cadre européen ;

‍

  • Phase 2 : Construction d’une feuille de route ESG, collecte des données clés et préparation de la gouvernance.

‍

Le tout porté par notre plateforme ESG, nos consultants dédiés et une méthodologie pensée pour être opérationnelle, pragmatique et accessible.

‍

👉 Vous vous interrogez sur la suite, le bon rythme ou les bons outils pour structurer votre stratégie ESG ? Que vous soyez directement concerné par la CSRD ou non, notre équipe peut vous accompagner pour transformer ces enjeux en leviers concrets de pilotage, de performance et de mobilisation. Contactez-nous pour en parler !

‍

Sources

Directive Content Omnibus I - JOUE, 24 février 2026

CSRD et CS3D : l’Omnibus définitivement adopté au Parlement européen, 16 décembre 2025

L’UE fait progresser la simplification des rapports de durabilité alors que l’EFRAG soumet un ESRS révisé à la Commission, 4 décembre 2025

CSRD : l'Efrag adopte sa proposition de simplification des normes de reporting, 1 décembre 2025

Le Knowledge Hub de l'EFRAG

Press conference by Jörgen WARBORN (EPP, SE), rapporteur on simplified sustainability reporting and due diligence requirements, 13 novembre 2025

Commission simplifies rules on sustainability and EU investments, delivering over €6 billion in administrative relief, 26 février 2025

Portail RSE - Espace CSRD

Portail RSE - VSME : comprendre les normes volontaires

‍‍

Article
Omnibus CSRD CS3D publiée : Derniers éléments à retenir et prochaines étapes

Directive Omnibus CSRD : entrée en vigueur le 18 mars 2026. Seuils relevés, ESRS simplifiés… WeCount décrypte les impacts concrets pour les entreprises.

Constance Bassouls
Temps de lecture
0
17/8/26
Clémence Goutel
Margaux Proffit
Antonin Guy

Vous avez des questions sur la transition écologique et ESG ?

Échangez avec nos experts