📊 Nouveau - Baromètre Mobilisation RSE 2026 : les retours de 500 responsables RSE, à télécharger dès maintenant →
🎤 Participez au webinaire Pépites #9 : Cap sur 2050 : embarquer malgré l’incertitude →
 WebinaireWebinaireWebinaireWebinaire
Pourquoi les entreprises de la cosmétique doivent-elles s’engager dans la transition bas-carbone ? 🌍
Comment peuvent-elles contribuer à la réduction globale des émissions de GES ?
Comment la FEBEA accompagne les entreprises du secteur dans la réalisation de leur bilan carbone ? 📉
Vous trouverez la réponse à ces questions lors du webinaire co-organisé avec la FEBEA où interviendront :
Déroulé du webinaire :

Mais chaque épreuve apporte aussi sa part d’enseignements, et c’est sur eux que vous pouvez bâtir la suite. Alors, quels chantiers prioriser en 2027 ? Où concentrer vos moyens ? Quelles équipes embarquer avec vous ?
Il n’existe pas de feuille de route universelle. Tout dépend de votre secteur, de votre taille, de la maturité de votre démarche et des obligations qui vous concernent. Les six pistes qui suivent s’appuient sur ce que nous avons entendu à Produrable Paris (notamment lors de nos ateliers animés avec Valrhona, SNCF Réseau, Nausicaá, Bpifrance et Hability), sur notre tout dernier baromètre 2026 de la mobilisation des responsables RSE et sur l’expérience terrain de nos experts.
À vous de retenir celles qui font écho à vos enjeux : l’idée n’est pas de tout engager, mais d’identifier les leviers qui feront réellement progresser votre démarche. Et si l’un de ces sujets vous interpelle, nos équipes seront ravies d’en parler avec vous.
Dans nos accompagnements avec les entreprises, l’adaptation ressort régulièrement comme un sujet matériel lors des analyses de double matérialité.
Pourtant, la plupart n’ont pas encore réalisé d’analyse de risque et ou de vulnérabilité, encore moins construit un plan d’adaptation. Notre baromètre (500 responsables RSE interrogés avec Bpifrance et Hability) le confirme, puisque 2 % des répondants avaient engagé un chantier d’adaptation ces douze derniers mois et que 7 % prévoyaient de le faire dans les douze suivants.
L’enquête s’est achevée fin juillet et ne dit donc rien de l’effet des canicules de l’été et des incendies, qui ont très probablement accéléré la prise de conscience. Le sujet est technique et nouveau, peu de responsables RSE y sont formés, et tant que l’entreprise n’a pas été touchée, il reste difficile à inscrire à l’ordre du jour d’un comité de direction.
La stratégie climat ne peut pourtant plus se limiter à la réduction des émissions. Elle doit intégrer un volet d’adaptation pour préserver les conditions de travail, la sécurité des équipes et la continuité des activités face aux vagues de chaleur, aux arrêts de prélèvement d’eau ou aux décrets sécheresse.
Nous recommandons de ne pas attendre un grand projet pour s’y mettre. Un diagnostic pilote sur un seul site ou une étude macro suffit à traduire les aléas en impacts concrets pour la direction (jours d’arrêt, baisse de productivité, surcoûts, actifs vulnérables…) et c’est un bon moyen d’embarquer les équipes.
Deux entreprises ont franchi ce pas, chacune à sa manière.
Christophe Le Dantec dirige le programme Adaptation au changement climatique de SNCF Réseau, la filiale du groupe SNCF qui gère les 28 000 km de lignes du réseau ferré national. Habituée à s’adapter aux saisons, l’entreprise a dû anticiper davantage face à l’intensification des phénomènes, avec près d’un million de minutes de retard en 2024-2025 et un chiffre à peu près doublé à fin août 2026.
Il a d’abord réalisé une étude de vulnérabilité de tout le réseau, utile pour repérer les grands enjeux mais trop macroscopique pour un plan local, puis elle est descendue à l’échelle des sites et des lignes.
SNCF Réseau a aussi instauré un label des projets résilients : lors des réunions d'arbitrage budgétaire qui valident le lancement des chantiers (les comités d'engagement), chaque responsable de projet d'ingénierie ferroviaire doit démontrer qu'il a bien évalué la sensibilité et la vulnérabilité de ses composants face aux aléas climatiques locaux.
Chez Valrhona, Aurélie Roure, directrice de la Cité du chocolat et des coopérations territoriales, raconte un premier signal d’alerte dès 2013 : la crue de la Bouterne, une petite rivière dont l’entreprise ne s’occupait pas, avait mis la chocolaterie à l’arrêt. Cet été, les tensions climatiques ont aussi compliqué la venue des salariés et la continuité des livraisons de fèves et de beurre de cacao.
Valrhona mène bien sûr des actions de sobriété sur ses sites, mais elles ne suffiront pas : quand les conflits d’usage arriveront, avoir économisé l’eau à l’intérieur de l’usine n’aura plus beaucoup de poids face aux besoins des habitants et de l’agriculture.
L’entreprise a donc choisi de changer d’échelle et d’agir au niveau du bassin versant, le territoire naturel d’écoulement de la rivière. Pour porter cette démarche, elle a créé il y a deux ans et demi une direction des coopérations territoriales, dans le prolongement de la visée régénérative ajoutée à sa raison d’être. Sa conviction : aucune entreprise ne prospère sur un territoire qui s’affaiblit.
Après 80 entretiens avec les acteurs locaux, le chocolatier a lancé une étude d’adaptation sur les bassins versants de la Bouterne et de la Vaune. Il la mène avec le service rivières de son agglomération et AXA Climate, avec le soutien financier de la Banque des Territoires.
Une quarantaine d’acteurs du territoire y travaillent pour définir, d’ici février 2027, les projets dont ces deux rivières auront besoin pour les décennies à venir. En parallèle, l’entreprise travaille à un prix interne de l’eau, afin que ses décisions d’investissement reflètent la valeur réelle de la ressource.
ℹ️Bon à savoir : Pour engager une démarche d’adaptation, des méthodes et des dispositifs permettent de structurer le travail. La méthode OCARA propose un diagnostic d’exposition et de vulnérabilité. La méthode d’évaluation ACT Adaptation aide à construire une stratégie et une trajectoire. Pour les PME et certaines ETI, le Diag Adaptation de Bpifrance permet de bénéficier d’un accompagnement expert, pris en charge à 50 % par l’ADEME. Il s’appuie sur une déclinaison d’OCARA pour examiner les vulnérabilités d’un site et de sa chaîne de valeur, puis définir un premier plan d’actions.
Chez WeCount, notre accompagnement à l’adaptation, d’une durée de quatre mois, s’appuie sur ces références méthodologiques pour guider les équipes du diagnostic jusqu’au plan d’actions. Contactez-nous pour identifier le format adapté à vos enjeux et examiner votre éligibilité au Diag Adaptation.
Le temps reste une contrainte forte pour les équipes RSE. Dans notre baromètre, 35 % des répondants anticipent un manque de temps ou de ressources humaines pour les douze prochains mois, devant le budget (26 %).
Les responsables RSE qui nous contactent pour la première fois nous disent passer en moyenne plus de 70 % de leur temps à chercher des données, relancer les contributeurs et consolider des fichiers, au détriment des projets à impact.
Une première priorité pour 2027 peut donc être de repérer où part ce temps, de la collecte à la consolidation, puis de décider ce qu’il vaut la peine d’automatiser. S’outiller permet par exemple de passer d’une collecte subie sur des tableurs à un vrai pilotage, à s’appuyer sur des données fiables pour rendre les arbitrages plus simples et les plans d’action plus difficiles à contester.
Chez nos utilisateurs, le gain estimé est de 30 % à 50 % de temps sur le reporting réglementaire, du temps qui peut servir à animer les plans d’action et à mobiliser les métiers.
Si vous choisissez un outil, mieux vaut le considérer comme un partenaire pour les prochaines années. Pour accompagner le pilotage de votre stratégie climat et ESG, six critères aident à trancher :
Chaque organisation a ses propres contraintes. Si vous le souhaitez, prenons le temps d’échanger sur vos besoins et sur ce que la plateforme WeCount pourrait changer pour la vôtre.
Pour 2027, le standard volontaire VSME, rebaptisé VS (Voluntary Standard), mérite une place dans votre plan d’actions.
Adopté par la Commission européenne début juillet en même temps que les ESRS révisés, le VS a été allégé, avec par exemple la suppression de l’intensité carbone et de la surface artificialisée, et certaines informations deviennent facultatives pour les entreprises de 10 salariés ou moins. Un plafond de la chaîne de valeur, le Value Chain Cap, interdit aux donneurs d’ordres soumis à la CSRD d’exiger de leurs fournisseurs de moins de 1 000 salariés des données allant au-delà du standard.
Pour les entreprises sorties du périmètre de la CSRD, le VS répond à la pression des grands comptes, des investisseurs et des distributeurs, fait gagner un temps considérable par rapport aux questionnaires ESG propres à chaque financeur, partenaire ou banque, et protège des demandes excessives.
Le VS peut être bien plus qu’une réponse à des sollicitations extérieures. Bien construit, il aide à mieux comprendre vos propres enjeux, à donner du sens à cette démarche et à mieux en rendre compte. Pour aller au-delà de la simple collecte d’indicateurs, quelques clés :
Selon le CDP, le Scope 3 représente en moyenne 75 % des émissions d’une entreprise, et bien davantage dans certains secteurs. Pourtant, il reste encore trop souvent estimé à partir de ratios monétaires imprécis.
Ces estimations suffisent pour une première photographie, mais elles ne permettent pas de s’appuyer sur des données précises, de mesurer les progrès réels ou encore de valoriser des efforts d’éco-conception.
Plusieurs leviers peuvent vous aider à aller plus loin.
Le premier consiste à affiner la donnée produit grâce à l’analyse du cycle de vie (ACV). Elle évalue les impacts propres à un produit, des matières premières à sa fin de vie, et met en évidence les effets des choix de conception.
Quand les références se comptent par milliers, l’enjeu devient d’industrialiser la démarche et de massifier l’ACV. L’intelligence artificielle peut accélérer certains traitements (rapprocher les produits de données existantes, modéliser des procédés, repérer des incohérences, aider à compléter les informations manquantes…), sans remplacer la rigueur méthodologique, la qualité des données sources ni la validation humaine des hypothèses.
Agir sur le Scope 3 suppose aussi d’aller au-delà de ses propres murs, en travaillant activement avec les acteurs de sa chaîne de valeur. En 2027, la démarche ne peut plus rester seulement descendante : il s’agit d’identifier où se situent vos leviers, de distinguer ce que vous maîtrisez de ce que vous pouvez seulement influencer, puis de co-construire des solutions avec les acteurs concernés.
Avec les fournisseurs, cela peut passer par de la formation, de l’innovation conjointe, un soutien à leur décarbonation ou encore des échanges de données facilités par des interfaces digitales. Un programme collectif de bilan carbone ou d’ACT Pas à Pas, comme ceux que nous animons chez WeCount, permet de réunir plusieurs partenaires et de les faire monter en compétence ensemble. L’entreprise passe ainsi du contrôle à la co-construction et renforce la solidité de son activité sur le long terme.
Certaines entreprises vont plus loin encore, en embarquant les acteurs de leur territoire. Chez Nausicaá, le Centre national de la mer à Boulogne-sur-Mer, les déplacements des visiteurs représentent plus de 90 % du bilan carbone.
Pour Ingrid Picard, sa directrice RSE, c’est un chantier clé de leur trajectoire bas carbone : réduire au maximum cet impact, sans compromettre la fréquentation ni la compétitivité du site. Si une partie des solutions se trouve en interne, la réponse passe également en grande partie par le territoire.
L’enjeu est d’embarquer les acteurs locaux pour faire de cette mobilité un projet commun, afin qu’un visiteur venu découvrir Nausicaá puisse aussi rester plus longtemps sur place, pour une empreinte réduite et des retombées positives pour l’économie locale.
Pour 2027, l’un des enjeux majeurs consiste à sortir la RSE de son périmètre pour l’intégrer aux décisions stratégiques, aux arbitrages budgétaires et à la création de valeur.
La finance est pour cela l’alliée la plus utile. Elle apporte sa culture de la donnée vérifiable, elle sait fiabiliser et passer un audit, et elle détient des informations comptables essentielles pour fiabiliser la mesure de l’empreinte carbone et piloter la trajectoire.
Il faut aussi parler son langage. En chiffrant le coût de l’inaction, par exemple une perte de chiffre d’affaires ou un risque d’inassurabilité, la RSE n’apparaît plus comme un centre de coût, mais comme un enjeu de résilience et de rentabilité.
C’est précisément ce que demandent les investisseurs, qui voient désormais l'ESG comme un levier direct de protection et de création de valeur économique. C'est notamment la démarche adoptée par le fonds Tikehau Capital auprès du Groupe STERNE : dès la phase d'audit d'investissement (due diligence ESG et impact), le fonds compare l'entreprise aux benchmarks sectoriels et apporte une lecture fine des risques climatiques pour accélérer la transformation.
Il exige et finance la réalisation d'un Bilan Carbone, la définition d'un plan d'actions chiffré en CAPEX et en OPEX, ainsi que l'adossement à une trajectoire sectorielle de décarbonation validée (comme l'alignement SBTi). Surtout, le fonds impose la présentation annuelle des enjeux RSE directement au Conseil d’Administration, avec un chiffrage précis de la marge financière préservée et de la valeur créée.
En formant les boards et en faisant des banques des alliées stratégiques du pilotage RSE, l'entreprise apporte la preuve tangible que l'anticipation des risques protège son modèle d'affaires et sa performance financière.
Un dernier point, enfin, sur la mobilisation et sur la posture que vous pourriez adopter progressivement et faire avancer plus efficacement votre feuille de route.
Notre baromètre, mené avec Hability et Bpifrance auprès de plus de 500 responsables RSE, montre que le métier se complexifie : 44 % jugent leur rôle plus compliqué qu’il y a un an (reporting toujours plus exigeant, ressources limitées, contexte économique peu propice aux décisions, nouveaux sujets à traiter sans être formés comme l’adaptation…).
Le manque de temps devient la première difficulté anticipée pour les douze prochains mois, et le reporting absorbe une part croissante de l’énergie disponible, au détriment de l’action. Beaucoup expriment une forme de fatigue, d’autant plus forte que la plupart exercent ce métier par conviction.
Pourtant, la mobilisation autour d’eux ne décroche pas : 74 % observent une mobilisation de leur direction stable ou en hausse, et 83 % font le même constat pour leurs parties prenantes externes. L’enjeu n’est donc plus tant de convaincre que de transformer cet engagement en résultats, sans tout porter seul. C’est là que la posture du responsable RSE doit évoluer.
Lors de la présentation du baromètre à Produrable, Katia Ronzeau (Manager Conseil, Bpifrance), Pierre-Alix Lloret-Bavai (Co-fondateur, Hability), Lucas Francou Damesin (Co-fondateur, Parlons Climat) et Antonin Guy (CEO et Fondateur, WeCount) ont partagé plusieurs pistes pour faire évoluer cette posture :
Pour approfondir ces échanges, retrouvez le replay de la table ronde.
Et si fixer un cap commun est l’une des clés de la mobilisation, encore faut-il savoir lequel. C’est tout l’objet de notre prochain webinaire, Pépites #9 – Cap sur 2050, le jeudi 3 décembre de 11 h à 12 h 15. Avec Thomas Breuzard (Norsys, B Corp France), Arthur Auboeuf (Team for the Planet) et Antonin Guy (WeCount), nous verrons comment préparer votre entreprise au climat de 2050 et en faire un projet mobilisateur, même quand le court terme s’impose. Je m’inscris
2026 a été exigeante pour les responsables RSE. Pour préparer la suite, voici six pistes concrètes, de l’adaptation à la posture du responsable RSE, pour nourrir votre plan d’actions 2027.


Comment préparer votre entreprise au climat de 2050 et faire de cette transformation un projet mobilisateur dès aujourd'hui ?
Vagues de chaleur, sécheresses, ruptures d'approvisionnement… Les impacts de la crise climatique ne sont plus une perspective lointaine. Pourtant, face aux contraintes économiques et à l'instabilité globale, de nombreuses entreprises peinent à se projeter et à arbitrer en faveur d'engagements de long terme.
Quel discours inspirant tenir pour embarquer l'ensemble des équipes sur une vision à horizon 2050 ? Comment traduire ces trajectoires lointaines en plans d'action concrets pour les prochaines années, sans céder à la paralysie ou à la résignation ?
Dans ce webinaire, nos intervenants partagent leurs convictions et leurs retours d'expérience pour faire de 2050 non pas une menace subi, mais un cap stratégique qui donne envie d'agir au quotidien.
Rien de plus simple, inscrivez-vous en complétant le formulaire ci-dessous. 👇🏻
🎙️ Thomas Breuzard, Directeur permaentreprise chez Norsys & Co-président de B Corp France
🎙️ Arthur Auboeuf, Cofondateur de Team for the Planet
Ce webinaire a été conçu comme un moment pour :
Un moment pensé pour celles et ceux qui, au quotidien, cherchent à donner envie d’agir, clarifier les enjeux et créer un alignement stratégique durable !
Ce webinaire peut vous être utile, mais vous n'avez pas d'email professionnel ? Ecrivez-nous à l'adresse contact-us@wecount.io.
👋 À propos des webinaires Pépites de WeCount
Les Pépites de WeCount mettent en lumière celles et ceux qui font avancer la transition dans leurs organisations comme dans la société. Un rdv trimestriel, des formats courts, inspirants et concrets pour passer de la réflexion à l’action.
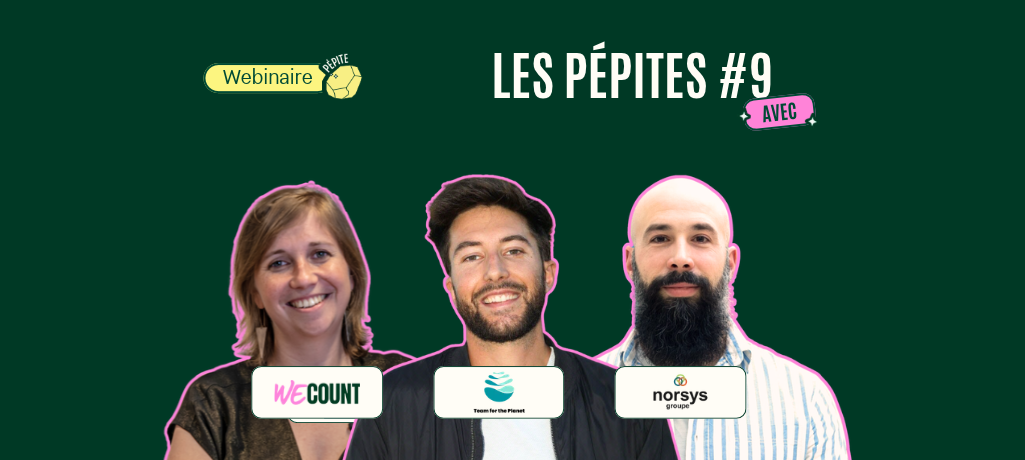
La neuvième édition des Pépites par WeCount pour embarquer malgré l’incertitude

Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.
Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics.
La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.
Concrètement :
🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.
Ce que vous devez en retenir
La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.
Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché.
Pour aller plus loin :
Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.
Parmi les principales évolutions :
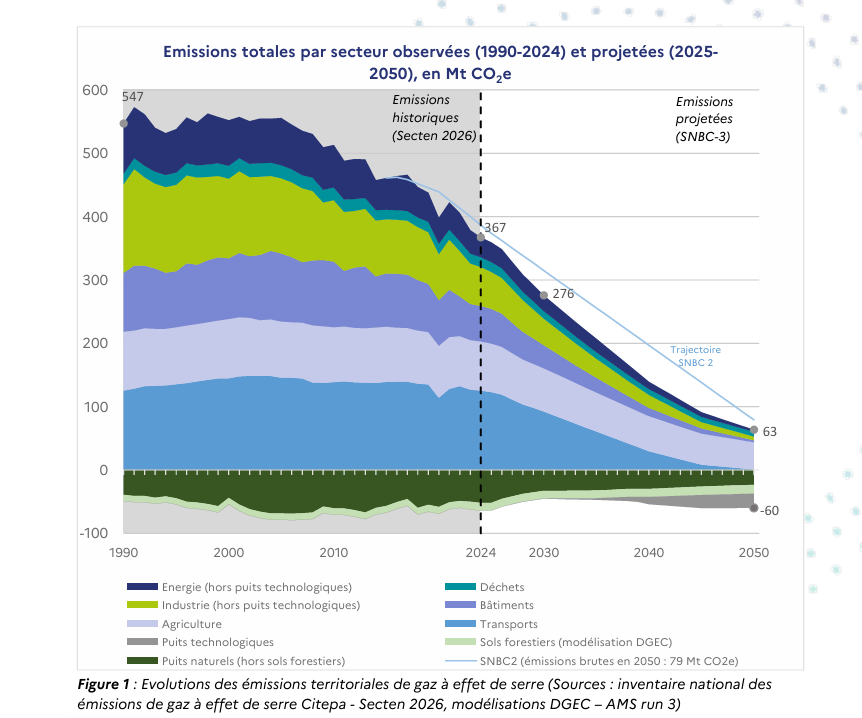
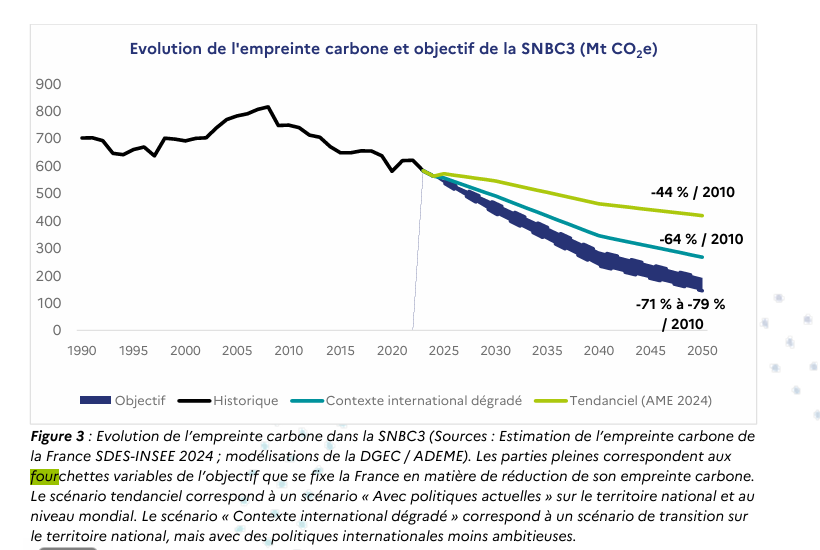
🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations.
Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028.
Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.
Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.
À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.
Ce que vous devez en retenir
Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie.
Pour aller plus loin :
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS.
Les principaux changement du standard volontaire (VS) :
En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.
Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.
Parmi les principaux changements :
Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.
Ce que vous devez en retenir
Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.
Pour aller plus loin :
Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière.
SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.
Parmi les principaux changements :
Cette permissivité fait débat. L’ONG Carbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.
Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.
SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.
Ce que vous devez en retenir
Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.
🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre.
Si vous voulez en savoir plus sur cette méthode, contactez directement notre équipe pour échanger sur vos besoins actuels et les avantages d’un accompagnement ACT Pas-à-Pas.
Pour aller plus loin :
Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir.
Les nouveautés et chantiers clés à retenir :
Ce que vous devez en retenir :
Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.
De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs.
Pour aller plus loin :
SBTi net-zero v2.0, SNBC 3, ESRS, VSME, marchés publics, GHG Protocol… Nous avons rassemblé les principales actualités RSE à avoir en tête pour reprendre le fil à la rentrée.