Le secteur de la santé en France entre dans une nouvelle phase de sa transition environnementale. La Direction Générale des Entreprises (DGE) a publié en février 2025 une méthodologie d’évaluation de l’empreinte carbone des médicaments. Cette démarche structurante vise à intégrer le critère carbone dans les marchés publics, via une matrice de calcul standardisée.
Une évolution attendue et nécessaire. Car les activités liées à la santé représentent 8 % des émissions nationales, soit 49 millions de tonnes de CO₂e par an (source : The Shift Project, 2025). Premier poste d’émissions : les médicaments, qui à eux seuls pèsent 29 % du total, devant les dispositifs médicaux (21 %).
Agir sur le médicament, c’est donc agir au bon endroit.
Chez WeCount, nous accompagnons déjà les acteurs du secteur dans la mise en œuvre concrète de cette méthodologie. Voici les éléments clés à connaître pour s’en emparer efficacement.
À retenir
La méthodologie publiée par la DGE (février 2025) fournit un cadre public, simple et robuste pour évaluer l’empreinte carbone d’un médicament donné, avec comme résultat une valeur en kg de CO₂e.
Dans les appels d’offres des acheteurs de médicaments (hospitaliers, pharmacies de ville…) le critère carbone progresse : la méthodologie de la DGE crée une base commune entre industriels et acheteurs.
Les critères liés à l’empreinte carbone doivent peser a minima 10% dans la pondération des appels d’offres, publics comme privés, d'après les recommandations du secteur.
Dans de nombreux cas, le principe actif (PA) concentre la plus grande part des émissions du médicament : obtenir les données fournisseurs est la clé pour réduire l’incertitude et cibler les leviers.
L’Analyse de Cycle de Vie (ACV) est une méthode rigoureuse, encadrée par les normes ISO 14040 et 14044, qui permet de mesurer les impacts environnementaux d’un produit tout au long de sa vie.
Dans le cas de l’ACV carbone, l’analyse se concentre uniquement sur un indicateur : le changement climatique, exprimé en kg de CO₂e (selon la norme ISO 14067).
L'objectif est de comprendre l'impact du produit sur le changement climatique, afin d'identifier les étapes de son cycle de vie où des améliorations peuvent être apportées.
Et appliquée aux médicaments ?
La méthodologie d’évaluation de l’empreinte carbone des médicaments fournie par la DGE repose entièrement sur cette approche.
Elle définit comment réaliser une ACV carbone spécifique au médicament, avec des règles précises pour chaque étape et des facteurs d’émission cohérents. Le lien entre les deux est donc direct : la DGE propose une traduction opérationnelle de l’ACV carbone adaptée au contexte pharmaceutique français.
Un médicament est composé d’un ou plusieurs principes actifs (PA) formulés avec des excipients. Il est ensuite façonné sous une certaine forme pharmaceutique (=forme galénique, exemples : comprimé/gélule/crème) puis conditionné (=emballé). Concrètement, une ACV carbone appliquée à un médicament s’intéresse à toutes les étapes de sa vie :
Production des matières premières, et en particulier le principe actif, souvent le plus gros poste d’émissions ;
Distribution (transport vers les établissements de santé ou pharmacies) ;
Utilisation (avec parfois des émissions associées selon le type d’administration) ;
Etapes du cycle de vie
Exemple type de répartition d’empreinte carbone d’un médicament
Postes d'émissions
Part estimée
Principe actif (fabrication + transport)
65 %
Fabrication du médicament
15 %
Excipients et conditionnement
8 %
Transport & distribution
7 %
Utilisation
2 %
Fin de vie
3 %
Ces ordres de grandeur varient fortement selon le type de médicament, sa formulation ou son circuit de distribution. C’est tout l’intérêt d’une ACV carbone : adapter les données à chaque produit, en s’appuyant au maximum sur des données objectives, traçables et documentées.
Pourquoi la méthodologie d’évaluation de l’empreinte carbone des médicaments devient incontournable
Depuis février 2025, la méthodologie DGE s’impose progressivement comme référentiel commun pour l’évaluation de l’empreinte carbone des médicaments dans les marchés publics. Elle permet de comparer deux alternatives produits en intégrant la variable carbone comme critère d’achat.
🎙️ Charles Flahault, Chargé de mission Décarbonation des Industries de Santé à la DGE, le résumait ainsi lors d’un récent webinaire sur l’éco-conception des soins :
{{quote}}
Cette méthodologie a trois vertus clés :
Simplicité : elle est conçue pour être utilisable.
Robustesse : elle repose sur des bases de données reconnues (Base Empreinte®, Ecoinvent, Exiobase…).
Standardisation : elle harmonise les pratiques entre industriels, acheteurs, décideurs.
Elle est aussi un outil transversal, utile pour différents acteurs :
Les décideurs publics, pour disposer de données quantifiées et orienter les politiques de santé durable.
Les industriels, pour mettre en œuvre des actions de décarbonation de leur outil industriel et de leur chaîne d’approvisionnement, pouvoir identifier les classes médicamenteuses, technologies ou formes galéniques les plus carbonées.
Les acheteurs, pour intégrer la dimension carbone dans leurs critères et réaliser des achats durables.
Les professionnels de santé (médecins, pharmaciens, infirmiers…), pour mieux orienter les travaux de mise en place d’éco-soins et s’engager dans des prescriptions éco-responsables.
Ce qu’une ACV carbone permet concrètement
Mener une ACV carbone présente des bénéfices concrets :
Identifier vos principaux postes d’émissions produits, pour mieux cibler vos actions de réduction.
Structurer une démarche d’éco-conception, en travaillant sur la formulation, les emballages, la logistique ou la durée de conservation.
Répondre aux attentes croissantes des établissements de santé, qui exigent des données précises et traçables.
Favoriser les coopérations avec vos fournisseurs, notamment sur les données du principe actif.
Quelles sont les étapes clés d’une ACV carbone ?
1. Définir le périmètre de l’étude
Tout part de la définition de l’unité fonctionnelle : est-ce une boîte ? Un traitement sur une période donnée ? L’unité fonctionnelle nous renseigne sur la fonction du produit, c'est-à-dire ce qu’il est censé accomplir pour l’utilisateur (ex. : une dose de médicament pour un traitement spécifique).
Il est également important de préciser le périmètre géographique de distribution (France uniquement ?) ainsi que les sites de production et de formulation du médicament concernés, c'est-à-dire les usines où les principes actifs sont transformés en produit final (comprimés, gélules, etc.), ainsi que celles où le médicament est conditionné et préparé pour la distribution.
2. Collecter les données
C’est l’étape la plus sensible. La qualité de l’ACV dépend directement de la qualité des données collectées. Plus les données sont précises et spécifiques au médicament, plus les résultats seront exploitables.
Voici quelques exemples de données à collecter :
Principe actif : empreinte carbone, pays de fabrication, proportion de chaque principe actif dans le médicament (si plusieurs PA pour un médicament donné).
Énergies et procédés : scopes 1, 2 des sites de formulation du médicament, et idéalement scope 3.
Matières et packagings : nature des conditionnements et région de fabrication.
Logistique : modes de transport (routier, maritime, aérien), réfrigération ou non du transport.
3. Réaliser le calcul dans la matrice DGE
Les données sont ensuite saisies dans la matrice Excel fournie par la DGE, qui guide le calcul de l’empreinte carbone poste par poste. La méthodologie repose sur une hiérarchisation claire des sources :
💡Bon à savoir : Le guide de la DGE recommande d’utiliser en priorité des données spécifiques (internes ou fournisseurs). Si celles-ci sont inaccessibles, il est possible de s’appuyer sur des bases environnementales reconnues (Base Empreinte®, Ecoinvent, Exiobase). La méthodologie prévoit des majorations en pourcentage pour certains postes lorsque les données d’activité spécifiques sont manquantes (par exemple, une majoration de 5 % pour le transport amont des matières premières et consommables dans l’empreinte carbone du principe actif).
Un conseil supplémentaire est de commencer par une ou quelques références pour vos ACV, afin de vous concentrer sur les plus stratégiques pour vous ou vos clients. Cela permet de ne pas s’éparpiller sur plusieurs ACV en parallèle. Il est aussi important de bien cadrer dès le départ pour choisir des références dont les données, notamment celles des principes actifs, sont disponibles et accessibles.
Toutes les hypothèses, incertitudes et limites doivent être consignées dans les onglets dédiés de la matrice. Ce travail de transparence est essentiel pour assurer la robustesse des résultats et leur lecture par les acheteurs de médicaments.
4. Interpréter les résultats et agir
Une fois les résultats obtenus, l’ACV carbone permet d’identifier les postes les plus émissifs et les leviers prioritaires de réduction. L’enjeu : transformer les constats en plan d’action, au sein des services concernés (production, achats, R&D…).
Voici quelques leviers d’action fréquemment identifiés :
Principe actif (PA) : c’est souvent le premier poste d’émission. Travailler sur l’écoconception du procédé de synthèse (ex : remplacement de solvants, réduction des rendements matière, biocatalyse) permet de réduire significativement l’empreinte. Une autre approche consiste à relocaliser la production en Europe ou en France, ce qui peut réduire l'impact environnemental, notamment en limitant les émissions liées à l'énergie nécessaire à la fabrication du PA et/ou du médicament.
Excipients et formes galéniques : certains excipients sont très impactants (par ex. la gélatine ou le lactose selon leur origine). Le choix de la forme (comprimé, injectable, sirop…) influence aussi le poids global.
Packaging : les sur-emballages inutiles ou non recyclables sont des cibles faciles. L’éco-conception (choix des matériaux, formats, recyclabilité) est un levier accessible.
Logistique : optimiser les distances de transport, les modes (favoriser le maritime ou le rail), regrouper les flux ou travailler sur la densité logistique sont des pistes concrètes.
Durée de vie et stabilité : allonger la durée de conservation permet de limiter les pertes, les invendus et la destruction de lots.
Comment WeCount vous accompagne
Chez WeCount, nous accompagnons aussi bien des entreprises françaises que des filiales de grands groupes mondiaux dans la réalisation de leurs ACV carbone médicaments, en adoptant une approche rigoureuse, conforme à la méthodologie DGE et parfaitement adaptée à vos équipes.
Notre accompagnement comprend :
Un cadrage précis : définition du périmètre et des objectifs.
L’organisation de la collecte de données auprès de vos sites et fournisseurs.
La modélisation carbone complète dans la matrice DGE.
Une restitution claire : rapport, pistes d’action, axes de réduction, etc.
Questions fréquentes
La méthodologie d’évaluation de l’empreinte carbone des médicaments fournie par la DGE est-elle obligatoire ? Non, mais elle est très recommandée. Elle constitue le référentiel public en France pour évaluer l’empreinte carbone des médicaments.
Peut-on comparer deux médicaments entre eux ? Oui, l’intérêt de la méthodologie est justement de pouvoir comparer deux médicaments équivalents et de savoir lequel des deux, toutes choses étant égales par ailleurs, est le plus consommateur en carbone.
Quelles sont les données les plus critiques ? Le principe actif reste généralement le plus émissif. Il faut donc concentrer les efforts sur les données fournisseurs précises à ce niveau.
En conclusion
La publication de la méthodologie DGE marque un tournant opérationnel pour la filière santé. En structurant les pratiques, elle offre un langage commun pour évaluer et réduire l’empreinte carbone des médicaments.
Elle pose aussi les bases d’un futur standard européen, et d’une traçabilité environnementale renforcée, qui pourrait s’étendre à d’autres produits de santé, tels que les dispositifs médicaux, notamment avec des outils récents comme l'Index DM (dispositifs médicaux) Durable, qui permet de comparer les dispositifs médicaux sur plusieurs critères, dont l'empreinte carbone, facilitant ainsi la décision d’achat entre deux DM de même nature.
Il était nécessaire de disposer d’une telle méthodologie pour valoriser une empreinte carbone plus faible dans les décisions d’achats publics, savoir quel laboratoire privilégier notamment sur les volets principes actifs et formulation du médicament.
Charles Flahault
Chargé de mission Décarbonation des Industries de Santé, DGE
Vous souhaitez accélérer la transition climat et esg de votre entreprise ?
Vous trouverez la réponse à cette question dans de ce webinaire organisé par WeCount en partenariat avec le LEEM et la Direction Générale des Entreprises (Ministère des Finances) !
Contenu du webinaire
Au programme de ce webinaire :
Intervention du LEEM sur les enjeux de décarbonation du médicament et présentation des outils proposés par le LEEM
Partage des travaux du Ministère et de la DGE sur la nouvelle méthodologie en matière de reporting carbone des médicaments, et ses impacts pour les industriels de la santé
Intervention d’un expert WeCount sur les guidelines et bonnes pratiques pour réussir son ACV carbone
Témoignage de l'entreprise MEDAC France sur sa mesure d’empreinte carbone médicament
🎤Intervenants :
Paul Mirland, Responsable Transformation Industrielle du LEEM
Charles Flahault, Chargé de mission Décarbonation des Industries de Santé à la Direction Générale des Entreprises
Gauthier Laffont, Expert Carbone et Climat des industries de la santé et du médicament chez WeCount
Comment les entreprises peuvent-elles concrètement passer à l’action (réalisation bilan carbone, plan de réduction etc) ? 📉
Vous trouverez la réponse à ces questions lors de ce webinaire dédié aux industriels de la santé où interviendront : Julie Langevin, Responsable RSE du Leem ; Anne-Laure Gavory du Snitem ; Murielle Blanc de Biocodex ; Eléonore Vilgrain de Novo Nordisk ; Frédéric Rimattei du CHU de Rennes et Antonin Guy de WeCount.
Au programme de ce webinaire :
Enjeux de décarbonation du secteur de la santé, leviers de décarbonation et réglementations à venir
Témoignages de Biocodex et Novo Nordisk sur les bonnes pratiques pour se lancer dans la transition bas-carbone
Témoignage du CHU de Rennes sur les enjeux de décarbonation des achats hospitaliers
Présentation du dispositif proposé par WeCount pour accompagner les entreprises du secteur et les subventions possibles.
L'empreinte carbone de votre entreprise ou de votre activité professionnelle est plus qu'un chiffre : c'est le reflet de votre impact sur l'environnement. Découvrez rapidement et facilement ce que cela représente grâce à notre outil conçu spécialement pour les professionnels.
Mesurer mon empreinte Pro
La transition vers une économie bas-carbone commence par la prise de conscience. Notre questionnaire simplifié vous permet, en moins de cinq minutes, d'estimer vos émissions annuelles de CO2e liées à votre activité professionnelle. C'est une première étape essentielle pour identifier les domaines où des changements peuvent être opérés pour réduire votre impact environnemental.
Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.
En résumé :
Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables.
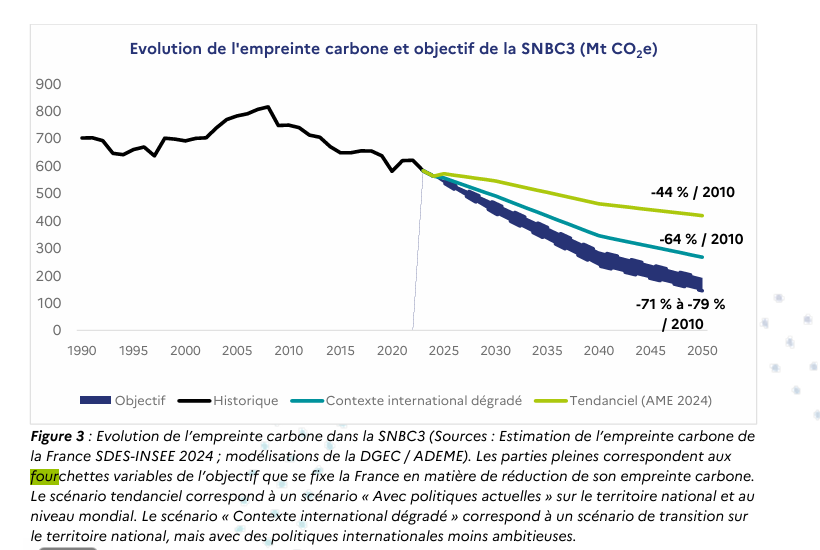
La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010.
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.
Le 11 juin 2026, SBTi apublié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.
Le 29 juillet 2026, le GHG Protocol a annoncé la fusionde son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion.
Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats
Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics.
La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.
Concrètement :
L’obligation d’au moins un critère environnemental dans les appels d’offres publics : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).
Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.
Interdiction du recours au critère unique du prix : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.
Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi.
Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle.
🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.
Ce que vous devez en retenir
La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.
Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché.
Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.
Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.
Parmi les principales évolutions :
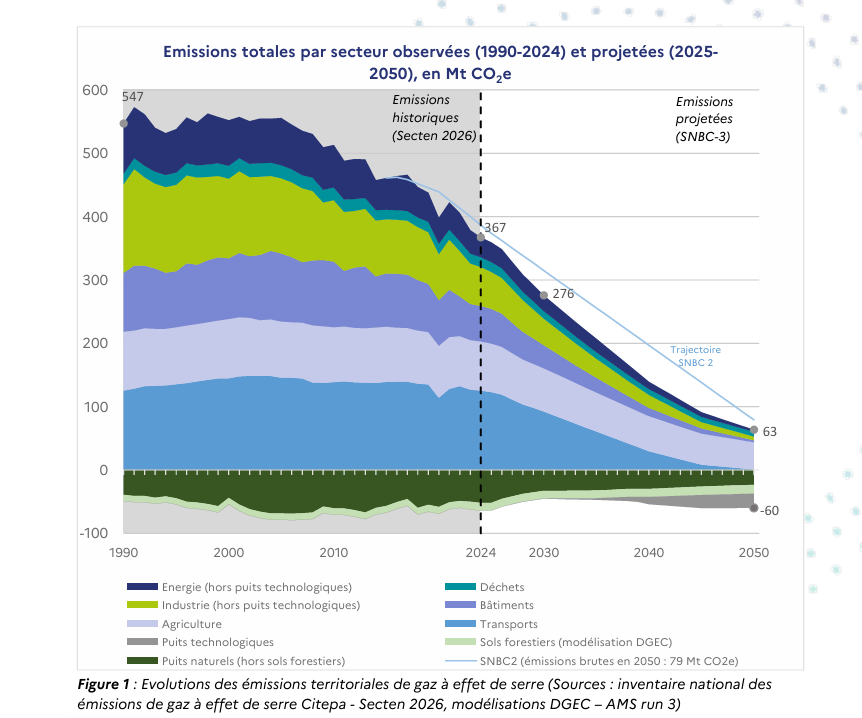
Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations.
Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).
Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.
Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028.
Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.
Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.
À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.
Ce que vous devez en retenir
Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie.
ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS.
Les principaux changement du standard volontaire (VS) :
Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme B8) vers le module complémentaire (C5).
Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.
En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.
Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.
Parmi les principaux changements :
Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise.
La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.
Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise.
Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.
Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.
Ce que vous devez en retenir
Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.
SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre
Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière.
SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.
Parmi les principaux changements :
La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel.
La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.
Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence.
Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.
Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.
Cette permissivité fait débat. L’ONGCarbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.
Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.
SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.
Ce que vous devez en retenir
Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.
🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre.
GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques
Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir.
Les nouveautés et chantiers clés à retenir :
La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.
La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.
Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.
La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.
Ce que vous devez en retenir :
Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.
De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs.
Responsable d'une part majeure des émissions de gaz à effet de serre (GES) en France (deuxième secteur le plus émetteur du pays) le bâtiment doit accélérer sa transition. Si les grandes entreprises ont déjà engagé des actions de décarbonation, la démarche reste encore à généraliser auprès des entreprises artisanales du bâtiment, qui représentent pourtant la majorité du tissu économique du secteur.
Réalisé par la CAPEB, l’ADEME et WeCount à partir de l’accompagnement de 11 entreprises artisanales dans la réalisation de leur bilan carbone et la construction de leur stratégie climat, ce guide regroupe les meilleures pratiques et retours d'expérience du terrain. Il a pour objectif d'accompagner chaque artisan dans la compréhension de ses enjeux carbone et la mise en œuvre de sa transition bas-carbone.
Contenu du guide
Ce document recense les enjeux carbone spécifiques au secteur, présente des leviers d’action génériques applicables à tous les corps de métier et met en avant des initiatives de réduction concrètes. Afin de répondre aux réalités de chaque activité, le guide intègre 9 fiches d’actions détaillées adaptées à différentes typologies d’artisans : métallier, menuisier, charpentier, plâtrier-plaquiste, peintre, électricien, chapiste, maçon et installateur de systèmes de sûreté.
Transformez votre entreprise artisanale du bâtiment en un acteur clé de la transition bas-carbone !
Pendant plusieurs mois, ces structures ont réalisé leur bilan d'émissions de gaz à effet de serre (GES), partagé leurs données terrain et élaboré leurs premières pistes d'action de décarbonation grâce à l'accompagnement individuel, aux ateliers collectifs et à la plateforme carbone de WeCount.
Les retours d'expérience opérationnels des Offices de Tourisme participants, associés à l'expertise méthode de WeCount, ont permis la co-construction d'une note méthodologique au plus proche des réalités et des spécificités du secteur touristique territorial.
Contenu du guide
Dans le guide, vous pouvez trouver :
✅ +20 idées d'actions concrètes et leviers opérationnels pour engager votre plan de décarbonation et inciter aux mobilités bas-carbone.
💡 Des repères méthodologiques sur-mesure pour structurer votre démarche et réussir à définir vos périmètres d'étude (Périmètre Office de Tourisme vs Périmètre Destination)
🔎 Une analyse décryptée des 6 principaux postes d'émissions du secteur : mobilités visiteurs (réceptif/local), produits de boutique, prestations traiteurs & alimentation, numérique, gestion des bâtiments et achats de services.
📊 Des recommandations et cas pratiques pour fixer votre trajectoire de réduction des émissions (alignée sur la SNBC, les objectifs de votre collectivité ou la méthodologie SBTi) et mobiliser votre écosystème territorial.