Lila Fillion

Consultante Stratégie Climat

Services & Conseil

Culture

Industrie

SBTi

Stratégie Climat

Bilan Carbone

Les ressources crées par Lila Fillion

Mais chaque épreuve apporte aussi sa part d’enseignements, et c’est sur eux que vous pouvez bâtir la suite. Alors, quels chantiers prioriser en 2027 ? Où concentrer vos moyens ? Quelles équipes embarquer avec vous ?

‍

Il n’existe pas de feuille de route universelle. Tout dépend de votre secteur, de votre taille, de la maturité de votre démarche et des obligations qui vous concernent. Les six pistes qui suivent s’appuient sur ce que nous avons entendu à Produrable Paris (notamment lors de nos ateliers animés avec Valrhona, SNCF Réseau, Nausicaá, Bpifrance et Hability), sur notre tout dernier baromètre 2026 de la mobilisation des responsables RSE et sur l’expérience terrain de nos experts. 

‍

À vous de retenir celles qui font écho à vos enjeux : l’idée n’est pas de tout engager, mais d’identifier les leviers qui feront réellement progresser votre démarche. Et si l’un de ces sujets vous interpelle, nos équipes seront ravies d’en parler avec vous.

‍

Piste 1 - Adaptation et résilience : lancer un diagnostic pilote pour passer à l’action

Dans nos accompagnements avec les entreprises, l’adaptation ressort régulièrement comme un sujet matériel lors des analyses de double matérialité. 

‍

Pourtant, la plupart n’ont pas encore réalisé d’analyse de risque et ou de vulnérabilité, encore moins construit un plan d’adaptation. Notre baromètre (500 responsables RSE interrogés avec Bpifrance et Hability) le confirme, puisque 2 % des répondants avaient engagé un chantier d’adaptation ces douze derniers mois et que 7 % prévoyaient de le faire dans les douze suivants. 

‍

L’enquête s’est achevée fin juillet et ne dit donc rien de l’effet des canicules de l’été et des incendies, qui ont très probablement accéléré la prise de conscience. Le sujet est technique et nouveau, peu de responsables RSE y sont formés, et tant que l’entreprise n’a pas été touchée, il reste difficile à inscrire à l’ordre du jour d’un comité de direction.

‍

La stratégie climat ne peut pourtant plus se limiter à la réduction des émissions. Elle doit intégrer un volet d’adaptation pour préserver les conditions de travail, la sécurité des équipes et la continuité des activités face aux vagues de chaleur, aux arrêts de prélèvement d’eau ou aux décrets sécheresse. 

‍

Nous recommandons de ne pas attendre un grand projet pour s’y mettre. Un diagnostic pilote sur un seul site ou une étude macro suffit à traduire les aléas en impacts concrets pour la direction (jours d’arrêt, baisse de productivité, surcoûts, actifs vulnérables…) et c’est un bon moyen d’embarquer les équipes.

‍

Deux entreprises ont franchi ce pas, chacune à sa manière. 

‍

Christophe Le Dantec dirige le programme Adaptation au changement climatique de SNCF Réseau, la filiale du groupe SNCF qui gère les 28 000 km de lignes du réseau ferré national. Habituée à s’adapter aux saisons, l’entreprise a dû anticiper davantage face à l’intensification des phénomènes, avec près d’un million de minutes de retard en 2024-2025 et un chiffre à peu près doublé à fin août 2026. 

‍

Il a d’abord réalisé une étude de vulnérabilité de tout le réseau, utile pour repérer les grands enjeux mais trop macroscopique pour un plan local, puis elle est descendue à l’échelle des sites et des lignes. 

‍

SNCF Réseau a aussi instauré un label des projets résilients : lors des réunions d'arbitrage budgétaire qui valident le lancement des chantiers (les comités d'engagement), chaque responsable de projet d'ingénierie ferroviaire doit démontrer qu'il a bien évalué la sensibilité et la vulnérabilité de ses composants face aux aléas climatiques locaux. 

‍

Chez Valrhona, Aurélie Roure, directrice de la Cité du chocolat et des coopérations territoriales, raconte un premier signal d’alerte dès 2013 : la crue de la Bouterne, une petite rivière dont l’entreprise ne s’occupait pas, avait mis la chocolaterie à l’arrêt. Cet été, les tensions climatiques ont aussi compliqué la venue des salariés et la continuité des livraisons de fèves et de beurre de cacao. 

‍

Valrhona mène bien sûr des actions de sobriété sur ses sites, mais elles ne suffiront pas : quand les conflits d’usage arriveront, avoir économisé l’eau à l’intérieur de l’usine n’aura plus beaucoup de poids face aux besoins des habitants et de l’agriculture. 

‍

L’entreprise a donc choisi de changer d’échelle et d’agir au niveau du bassin versant, le territoire naturel d’écoulement de la rivière. Pour porter cette démarche, elle a créé il y a deux ans et demi une direction des coopérations territoriales, dans le prolongement de la visée régénérative ajoutée à sa raison d’être. Sa conviction : aucune entreprise ne prospère sur un territoire qui s’affaiblit.

‍

Après 80 entretiens avec les acteurs locaux, le chocolatier a lancé une étude d’adaptation sur les bassins versants de la Bouterne et de la Vaune. Il la mène avec le service rivières de son agglomération et AXA Climate, avec le soutien financier de la Banque des Territoires. 

‍

Une quarantaine d’acteurs du territoire y travaillent pour définir, d’ici février 2027, les projets dont ces deux rivières auront besoin pour les décennies à venir. En parallèle, l’entreprise travaille à un prix interne de l’eau, afin que ses décisions d’investissement reflètent la valeur réelle de la ressource.

‍

‍

ℹ️Bon à savoir : Pour engager une démarche d’adaptation, des méthodes et des dispositifs permettent de structurer le travail. La méthode OCARA propose un diagnostic d’exposition et de vulnérabilité. La méthode d’évaluation ACT Adaptation aide à construire une stratégie et une trajectoire. Pour les PME et certaines ETI, le Diag Adaptation de Bpifrance permet de bénéficier d’un accompagnement expert, pris en charge à 50 % par l’ADEME. Il s’appuie sur une déclinaison d’OCARA pour examiner les vulnérabilités d’un site et de sa chaîne de valeur, puis définir un premier plan d’actions. 

‍

‍

Chez WeCount, notre accompagnement à l’adaptation, d’une durée de quatre mois, s’appuie sur ces références méthodologiques pour guider les équipes du diagnostic jusqu’au plan d’actions. Contactez-nous pour identifier le format adapté à vos enjeux et examiner votre éligibilité au Diag Adaptation.

‍

Piste 2 - Outillage : s’équiper d’une plateforme pour décharger les équipes

Le temps reste une contrainte forte pour les équipes RSE. Dans notre baromètre, 35 % des répondants anticipent un manque de temps ou de ressources humaines pour les douze prochains mois, devant le budget (26 %). 

‍

Les responsables RSE qui nous contactent pour la première fois nous disent passer en moyenne plus de 70 % de leur temps à chercher des données, relancer les contributeurs et consolider des fichiers, au détriment des projets à impact.

‍

Une première priorité pour 2027 peut donc être de repérer où part ce temps, de la collecte à la consolidation, puis de décider ce qu’il vaut la peine d’automatiser. S’outiller permet par exemple de passer d’une collecte subie sur des tableurs à un vrai pilotage, à s’appuyer sur des données fiables pour rendre les arbitrages plus simples et les plans d’action plus difficiles à contester. 

‍

Chez nos utilisateurs, le gain estimé est de 30 % à 50 % de temps sur le reporting réglementaire, du temps qui peut servir à animer les plans d’action et à mobiliser les métiers.

‍

Si vous choisissez un outil, mieux vaut le considérer comme un partenaire pour les prochaines années. Pour accompagner le pilotage de votre stratégie climat et ESG, six critères aident à trancher :

‍

  • La solidité méthodologique des calculs ;

‍

  • L’ergonomie de l’outil pour les contributeurs métiers ;

‍

  • La traçabilité des données en vue d’un pré-audit ;

‍

  • L’adaptabilité à l’organisation ;

‍

  • La capacité à passer du reporting à la trajectoire, puis au plan d’action ;

‍

  • Le support et la présence d’experts climat & ESG à chaque étape de votre plan d’actions.

‍

Chaque organisation a ses propres contraintes. Si vous le souhaitez, prenons le temps d’échanger sur vos besoins et sur ce que la plateforme WeCount pourrait changer pour la vôtre. 

‍

Piste 3 - Reporting volontaire : valoriser sa démarche avec le VS (ex-VSME)

Pour 2027, le standard volontaire VSME, rebaptisé VS (Voluntary Standard), mérite une place dans votre plan d’actions. 

‍

Adopté par la Commission européenne début juillet en même temps que les ESRS révisés, le VS a été allégé, avec par exemple la suppression de l’intensité carbone et de la surface artificialisée, et certaines informations deviennent facultatives pour les entreprises de 10 salariés ou moins. Un plafond de la chaîne de valeur, le Value Chain Cap, interdit aux donneurs d’ordres soumis à la CSRD d’exiger de leurs fournisseurs de moins de 1 000 salariés des données allant au-delà du standard.

‍

Pour les entreprises sorties du périmètre de la CSRD, le VS répond à la pression des grands comptes, des investisseurs et des distributeurs, fait gagner un temps considérable par rapport aux questionnaires ESG propres à chaque financeur, partenaire ou banque, et protège des demandes excessives.

‍

Le VS peut être bien plus qu’une réponse à des sollicitations extérieures. Bien construit, il aide à mieux comprendre vos propres enjeux, à donner du sens à cette démarche et à mieux en rendre compte. Pour aller au-delà de la simple collecte d’indicateurs, quelques clés : 

‍

  • lier son rapport et son activité. Sur quels sujets environnementaux, sociaux ou de gouvernance avez-vous un impact ? Lesquels affectent votre activité ? Comprendre sa chaîne de valeur et faire une analyse de double matérialité allégée contribue à comprendre quels sont les enjeux de l’entreprise ;

‍

  • structurer chaque enjeu en une politique, un objectif, des actions et un indicateur ;

‍

  • identifier ses lecteurs (clients, financeurs, salariés, régulateurs) et leur attente en information ;

‍

  • soigner la lisibilité, avec un fil conducteur, des visuels ;

‍

  • vulgariser le jargon.

‍

Piste 4 - Scope 3 : sortir des estimations, sortir de son périmètre

Selon le CDP, le Scope 3 représente en moyenne 75 % des émissions d’une entreprise, et bien davantage dans certains secteurs. Pourtant, il reste encore trop souvent estimé à partir de ratios monétaires imprécis.

‍

Ces estimations suffisent pour une première photographie, mais elles ne permettent pas de s’appuyer sur des données précises, de mesurer les progrès réels ou encore de valoriser des efforts d’éco-conception. 

‍

Plusieurs leviers peuvent vous aider à aller plus loin.

‍

Le premier consiste à affiner la donnée produit grâce à l’analyse du cycle de vie (ACV). Elle évalue les impacts propres à un produit, des matières premières à sa fin de vie, et met en évidence les effets des choix de conception. 

‍

Quand les références se comptent par milliers, l’enjeu devient d’industrialiser la démarche et de massifier l’ACV. L’intelligence artificielle peut accélérer certains traitements (rapprocher les produits de données existantes, modéliser des procédés, repérer des incohérences, aider à compléter les informations manquantes…), sans remplacer la rigueur méthodologique, la qualité des données sources ni la validation humaine des hypothèses.

‍

Agir sur le Scope 3 suppose aussi d’aller au-delà de ses propres murs, en travaillant activement avec les acteurs de sa chaîne de valeur. En 2027, la démarche ne peut plus rester seulement descendante : il s’agit d’identifier où se situent vos leviers, de distinguer ce que vous maîtrisez de ce que vous pouvez seulement influencer, puis de co-construire des solutions avec les acteurs concernés.

‍

Avec les fournisseurs, cela peut passer par de la formation, de l’innovation conjointe, un soutien à leur décarbonation ou encore des échanges de données facilités par des interfaces digitales. Un programme collectif de bilan carbone ou d’ACT Pas à Pas, comme ceux que nous animons chez WeCount, permet de réunir plusieurs partenaires et de les faire monter en compétence ensemble. L’entreprise passe ainsi du contrôle à la co-construction et renforce la solidité de son activité sur le long terme.

‍

Certaines entreprises vont plus loin encore, en embarquant les acteurs de leur territoire. Chez Nausicaá, le Centre national de la mer à Boulogne-sur-Mer, les déplacements des visiteurs représentent plus de 90 % du bilan carbone. 

‍

Pour Ingrid Picard, sa directrice RSE, c’est un chantier clé de leur trajectoire bas carbone : réduire au maximum cet impact, sans compromettre la fréquentation ni la compétitivité du site. Si une partie des solutions se trouve en interne, la réponse passe également en grande partie par le territoire. 

‍

L’enjeu est d’embarquer les acteurs locaux pour faire de cette mobilité un projet commun, afin qu’un visiteur venu découvrir Nausicaá puisse aussi rester plus longtemps sur place, pour une empreinte réduite et des retombées positives pour l’économie locale. 

‍

Piste 5 - Créer une alliance RSE-Finance pour engager le CODIR et les investisseurs 

Pour 2027, l’un des enjeux majeurs consiste à sortir la RSE de son périmètre pour l’intégrer aux décisions stratégiques, aux arbitrages budgétaires et à la création de valeur. 

‍

La finance est pour cela l’alliée la plus utile. Elle apporte sa culture de la donnée vérifiable, elle sait fiabiliser et passer un audit, et elle détient des informations comptables essentielles pour fiabiliser la mesure de l’empreinte carbone et piloter la trajectoire. 

‍

Il faut aussi parler son langage. En chiffrant le coût de l’inaction, par exemple une perte de chiffre d’affaires ou un risque d’inassurabilité, la RSE n’apparaît plus comme un centre de coût, mais comme un enjeu de résilience et de rentabilité.

‍

C’est précisément ce que demandent les investisseurs, qui voient désormais l'ESG comme un levier direct de protection et de création de valeur économique. C'est notamment la démarche adoptée par le fonds Tikehau Capital auprès du Groupe STERNE : dès la phase d'audit d'investissement (due diligence ESG et impact), le fonds compare l'entreprise aux benchmarks sectoriels et apporte une lecture fine des risques climatiques pour accélérer la transformation. 

‍

Il exige et finance la réalisation d'un Bilan Carbone, la définition d'un plan d'actions chiffré en CAPEX et en OPEX, ainsi que l'adossement à une trajectoire sectorielle de décarbonation validée (comme l'alignement SBTi). Surtout, le fonds impose la présentation annuelle des enjeux RSE directement au Conseil d’Administration, avec un chiffrage précis de la marge financière préservée et de la valeur créée. 

‍

En formant les boards et en faisant des banques des alliées stratégiques du pilotage RSE, l'entreprise apporte la preuve tangible que l'anticipation des risques protège son modèle d'affaires et sa performance financière. 

‍

Piste 6 - Mobilisation : faire évoluer la posture du responsable RSE. 

Un dernier point, enfin, sur la mobilisation et sur la posture que vous pourriez adopter progressivement et faire avancer plus efficacement votre feuille de route.

‍

Notre baromètre, mené avec Hability et Bpifrance auprès de plus de 500 responsables RSE, montre que le métier se complexifie : 44 % jugent leur rôle plus compliqué qu’il y a un an (reporting toujours plus exigeant, ressources limitées, contexte économique peu propice aux décisions, nouveaux sujets à traiter sans être formés comme l’adaptation…).

‍

Le manque de temps devient la première difficulté anticipée pour les douze prochains mois, et le reporting absorbe une part croissante de l’énergie disponible, au détriment de l’action. Beaucoup expriment une forme de fatigue, d’autant plus forte que la plupart exercent ce métier par conviction.

‍

Pourtant, la mobilisation autour d’eux ne décroche pas : 74 % observent une mobilisation de leur direction stable ou en hausse, et 83 % font le même constat pour leurs parties prenantes externes. L’enjeu n’est donc plus tant de convaincre que de transformer cet engagement en résultats, sans tout porter seul. C’est là que la posture du responsable RSE doit évoluer.

‍

Lors de la présentation du baromètre à Produrable, Katia Ronzeau (Manager Conseil, Bpifrance), Pierre-Alix Lloret-Bavai (Co-fondateur, Hability), Lucas Francou Damesin (Co-fondateur, Parlons Climat) et Antonin Guy (CEO et Fondateur, WeCount) ont partagé plusieurs pistes pour faire évoluer cette posture : 

‍

  • Parler le langage de l’entreprise, être un business partner. Le responsable RSE a tout intérêt à démontrer l’impact de ses actions sur les plans environnemental, économique et de la résilience, et à relier ses propositions aux priorités des métiers et de l’entreprise : développement, maîtrise des risques, performance et continuité d’activité. 

‍

  • S’appuyer sur les attentes des clients. Ce qui mobilise aujourd’hui les entreprises, ce sont moins la conformité ou la réputation que les attentes de leurs clients et les enjeux business. C’est sur ce levier que le responsable RSE a intérêt à construire son argumentaire. 

‍

  • Ouvrir le sujet de la résilience. Encore peu traitée, l’adaptation au changement climatique est le thème qui progresse le plus dans les projets prévus par les responsables RSE pour les douze prochains mois : sa part est multipliée par trois. Parce qu’elle touche directement à la pérennité de l’entreprise, elle permet au responsable RSE de se positionner à un niveau stratégique auprès de sa direction. 

‍

  • Jouer un rôle de chef d’orchestre. Le responsable RSE ne peut plus tout porter seul. Son rôle est d’impliquer les achats, le commercial ou les RH, et de faire en sorte que leurs feuilles de route avancent dans le même sens.

‍

  • Être un « bulldozer subtil ». Subtil, parce qu’il faut chiffrer la valeur de ses propositions de façon réaliste, sans promesses excessives, et assumer les arbitrages qu’elles impliquent. Bulldozer, parce qu’il faut de l’endurance pour remettre sans cesse le sujet sur la table.

‍

  • Renforcer le pouvoir d’agir. Issue des études de Parlons Climat, l’engagement progresse lorsque chacun connaît les solutions disponibles, croit en leur efficacité et sait quels acteurs peuvent les mettre en œuvre. 

‍

  • Proposer plusieurs chemins. Plutôt qu’un plan imposé, fixer un horizon commun et laisser chacun choisir sa manière d’y contribuer, en mettant en avant les co-bénéfices : pouvoir d’achat, souveraineté, résilience.

‍

  • Assumer le « mieux, mais pas parfait ». Un objectif réaliste et tenu vaut mieux qu’un engagement ambitieux impossible à atteindre.

‍

  • Multiplier les porte-voix. Un message gagne en force lorsqu’il est relayé par plusieurs voix. Quand un directeur financier, un responsable des achats ou un manager s’approprie un sujet et le porte à son tour, celui-ci devient l’affaire de tous, et non plus celle d’une seule fonction. 

‍

Pour approfondir ces échanges, retrouvez le replay de la table ronde.

‍

Et si fixer un cap commun est l’une des clés de la mobilisation, encore faut-il savoir lequel. C’est tout l’objet de notre prochain webinaire, Pépites #9 – Cap sur 2050, le jeudi 3 décembre de 11 h à 12 h 15. Avec Thomas Breuzard (Norsys, B Corp France), Arthur Auboeuf (Team for the Planet) et Antonin Guy (WeCount), nous verrons comment préparer votre entreprise au climat de 2050 et en faire un projet mobilisateur, même quand le court terme s’impose. Je m’inscris
‍

Article
Plan d’actions RSE 2027 : 6 pistes pour nourrir vos réflexions

2026 a été exigeante pour les responsables RSE. Pour préparer la suite, voici six pistes concrètes, de l’adaptation à la posture du responsable RSE, pour nourrir votre plan d’actions 2027.

Marine Fouquet
Temps de lecture
0
26/10/26

Comprendre son périmètre, et savoir le mesurer est devenu incontournable, autant pour répondre aux obligations réglementaires que pour bâtir une stratégie climat qui a du sens. Dans cet article, découvrez tous nos conseils pour comprendre le scope 3 et faciliter le calcul de vos émissions !

‍

📬 Ressource utile : Pour suivre les prochaines évolutions réglementaires, les bonnes pratiques terrain et nos retours d’expérience sur la comptabilité carbone, abonnez-vous à notre newsletter WeCount.

‍

‍

A retenir sur le Scope 3

  • Selon le Carbon Disclosure Project (CDP), les émissions de scope 3 représentent en moyenne 75 % des émissions totales d’une entreprise.

‍

  • Depuis 2023, les entreprises soumises au bilan réglementaire BEGES doivent intégrer les émissions du scope 3, ainsi qu’un plan de réduction des émissions.

‍

  • La collecte des données du scope 3 est la plus complexe, car dépendante des acteurs de la chaîne de valeur.

‍

  • Il existe des solutions comme la plateforme de comptabilité carbone WeCount pour automatiser, faciliter la collecte de données et réinvestir ce temps gagné dans la conduite du changement et de votre stratégie.

‍

De quoi parle-t-on quand on parle de scopes 1, 2 et 3 ?

‍

Scopes et GHG Protocol : définition

Le terme “scope” nous vient du GHG Protocol, une méthode mise au point par le World Resources Institute (WRI) et le World Business Council for Sustainable Development (WBCSD), pour quantifier les émissions de gaz à effet de serre (dioxyde de carbone, méthane, hydrofluorocarbures…).

‍

Cette méthode classifie les émissions de GES en 3 catégories, prenant ainsi en compte l'entièreté des émissions d’une structure, sur toute sa chaîne de valeur : 

‍

  • Le scope 1 englobe toutes les émissions directes de la structure (combustion de carburant pour alimenter une chaudière ou un véhicule, ou globalement pour produire de la chaleur, du froid ou de la vapeur sur site) ;

‍

  • ‍Le scope 2 comprend les émissions indirectes liées à l'énergie (provenant de l’électricité consommée, ou bien de chaleur, de froid ou de vapeur produits ailleurs et achetés par l’entreprise) ;

‍

  • ‍Le scope 3 répertorie toutes les autres émissions indirectes résultant des activités de l'entreprise, mais provenant de sources qui ne sont pas détenues ni contrôlées par l'entreprise elle-même (extraction et acheminement des matières premières, déplacements domicile-travail des salariés, gestion des déchets générés par l’activité, cycle de vie des produits vendus…).

‍

‍

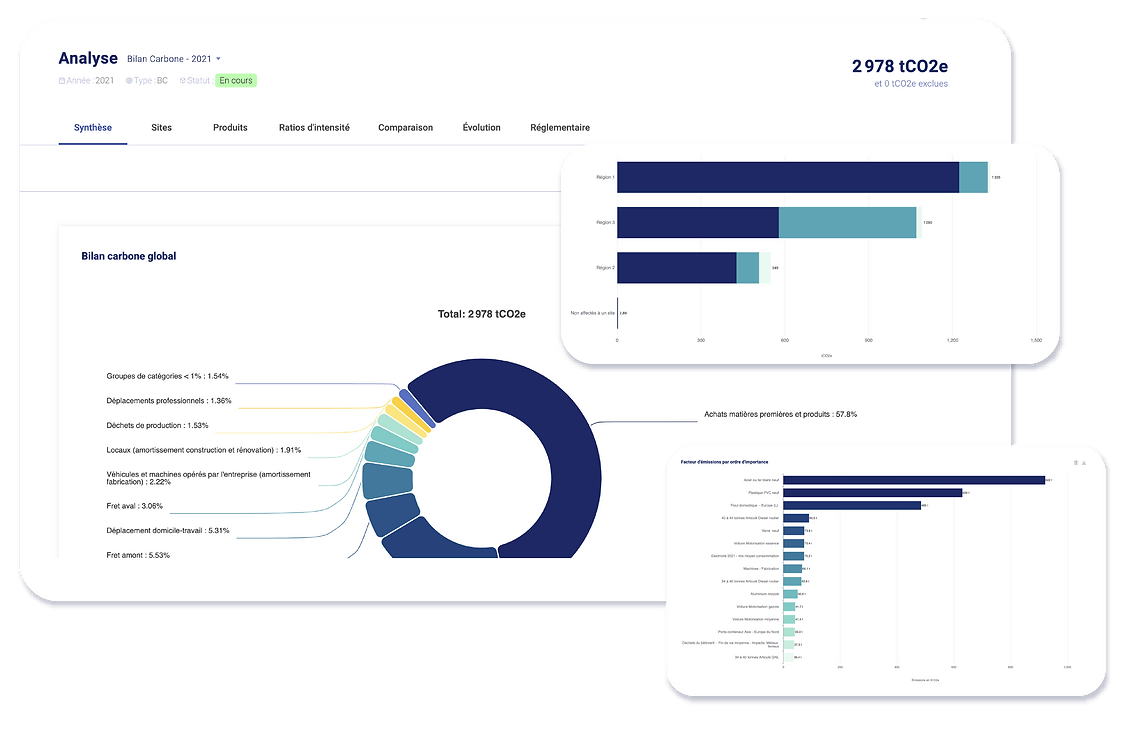
Répartition des émissions Scopes 1 2 3

‍

‍

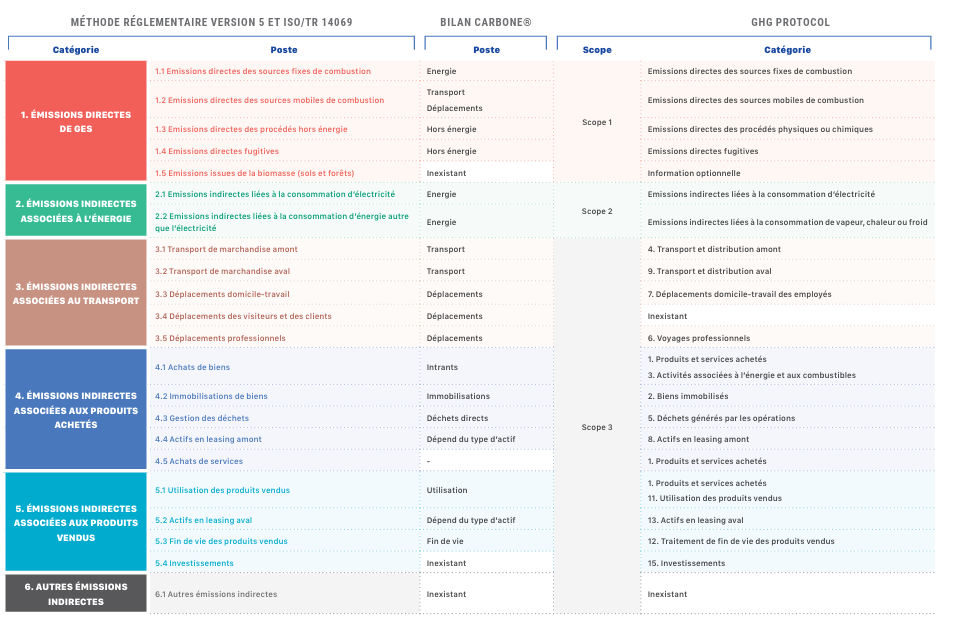
Le GHG Protocol étant devenu un standard international, la classification en scopes 1, 2 et 3 s’est propagée aux autres méthodes de mesure des émissions de GES, comme par exemple la méthode Bilan Carbone® et le BEGES réglementaire, largement utilisés en France. Le concept de “scope” est donc couramment utilisé aujourd’hui pour expliquer les émissions de CO2.

‍

En effet, à la fois le Bilan Carbone® et le BEGES (dans sa version 5 basée surensuite la norme ISO/TR 14069), prennent en compte les 3 scopes dans leur entièreté (cf. tableau ci-après).

‍

‍A noter : en France, on opte plutôt pour une classification des émissions en 6 catégories, la première correspondant au scope 1, la deuxième au scope 2 et les quatre dernières au scope 3. C’est une manière de décomposer le scope 3, afin d'être sûr de n’oublier aucune émission.

‍

‍

Tableau comparatif entre les catégories et postes fixés entre le référentiel national, le bilan carbone® et le ghg protocol (Source : Méthode pour la réalisation des bilans d’émissions de gaz à effet de serre, ecologie.gouv.fr, 2022)

‍

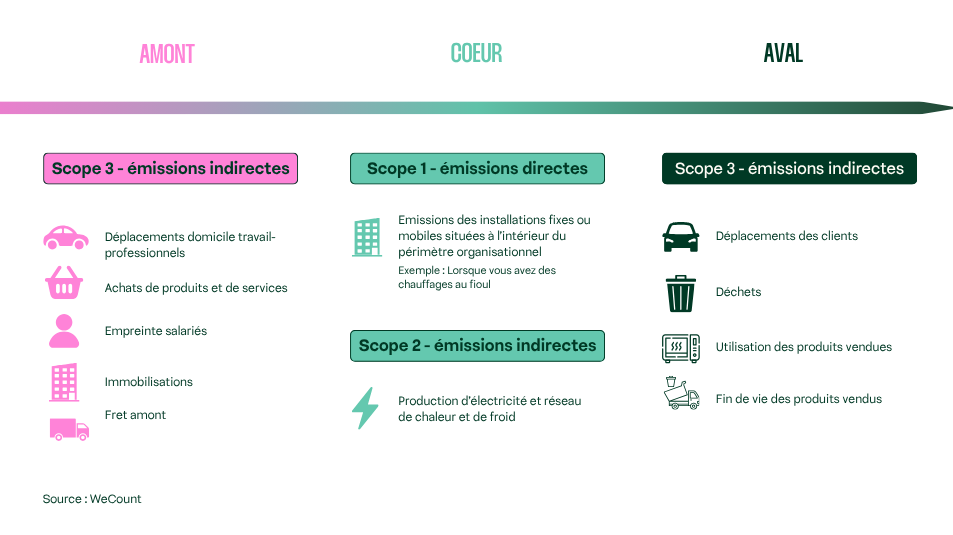
Chez WeCount, toutes les solutions que nous déployons ont pour objectifs de vous simplifier la vie. Ainsi, notre plateforme de comptabilité carbone sépare les émissions en 3 catégories, plus simples à appréhender : 

‍

  • Le scope 1/2 cœur : il désigne les émissions directes et indirectes liées à l’énergie consommée par l’entreprise ;

‍

  • ‍Le scope 3, dans lequel nous distinguons : 
    • Les émissions "amonts" (ex : achats, transport fournisseurs) ;
    • Les émissions "avales" (ex : déplacement des clients, usage des produits, fin de vie…).

‍

Catégorisation du bilan carbone sur la plateforme WeCount

‍

💡Bon à savoir : Pour visualiser plus facilement vos émissions par scope, centraliser vos données et piloter votre trajectoire carbone dans le temps, découvrez la plateforme carbone et ESG de WeCount ou demandez une démo.

‍

Pourquoi le scope 3 est-il si important ?

‍

Il est responsable de la majorité des émissions d’une entreprise

Le scope 3 est responsable de la majorité des émissions d’une entreprise.

‍

D’après le CDP, il contribue en moyenne à 75 % des émissions totales. Cette proportion varie fortement selon les secteurs : dans les services financiers, par exemple, le scope 3 peut représenter près de 100 % du total.

‍

Autrement dit, réaliser un bilan carbone sans prendre en compte le scope 3 revient à laisser de côté l’essentiel des émissions. Étant donné qu’il constitue la plus grande part pour la plupart des organisations, le scope 3 est aussi considéré comme une source majeure de risque financier lié au climat. C’est pourquoi sa divulgation est jugée essentielle pour permettre aux investisseurs d’évaluer l’exposition globale d’une entreprise aux risques climatiques. C’est aussi un prérequis pour aborder avec rigueur des sujets comme la neutralité carbone, qui nécessitent avant tout une mesure complète et fiable de l’empreinte de l’entreprise.

‍

L’obligation réglementaire avec le BEGES

Cette importance de prendre en compte le scope 3, la France l’a bien saisie, en l’imposant dans le cadre du bilan carbone obligatoire, appelé bilan GES ou BEGES.

‍

En effet, depuis 2023 et la mise en application du décret du 1er juillet 2022, le bilan GES réglementaire doit maintenant quantifier toutes les émissions significatives du scope 3, là où avant il se limitait uniquement aux scopes 1 et 2.

‍

Les structures concernées doivent publier un bilan de leurs émissions de gaz à effet de serre tous les 4 ans pour les entreprises et tous les 3 ans pour les structures publiques.

‍

Pour rappel, sont concernées par cette obligation : 

‍

  • Les entreprises privées de plus de 500 salariés (250 pour les départements d'outre-mer) ;
    ‍
  • Les collectivités territoriales de plus de 50 000 habitants et les établissements publics de plus de 250 agents.
    A ce s
    ‍
📝A noter : le décret du 1er juillet 2022 va encore plus loin. Il rend également obligatoire la mise en place d'un plan de transition (ou plan de réduction des émissions de GES). Ce dernier doit préciser les actions mises en place ainsi que les résultats obtenus depuis le bilan précédent. Doivent également être listés les objectifs pour les années à venir, ainsi que les actions prévues pour y parvenir. Cette logique s’inscrit aussi dans le cadre plus large de la Stratégie Nationale Bas-Carbone, qui fixe la trajectoire de réduction des émissions à l’échelle française.‍

‍

Chez WeCount, notre
programme Bilan Carbone vous accompagne sur 4 mois pour réaliser votre bilan carbone, définir votre plan d’action et former votre équipe à porter la transition bas-carbone de votre entreprise. Ce programme collectif regroupe 12 entreprises de votre secteur (BTP, santé, textile, etc.) pour vous permettre de travailler en synergie, tout en prenant en compte les enjeux spécifiques à votre chaîne de valeur. L’objectif est de vous donner les clés pour structurer et engager votre transition bas-carbone sur le long terme.

‍

Envie d’en savoir plus ? Contactez-nous

‍

Comment sont calculées les émissions du scope 3 ?

‍

Les 5 étapes du bilan carbone

Avant d’entrer dans le détail du calcul des émissions, il est important de comprendre les grandes étapes lors de la réalisation d’une empreinte carbone, et la logique qu’il y a oblia. Pour structurer cette démarche avec méthode, un accompagnement Bilan Carbone permet de cadrer le périmètre, fiabiliser la collecte et transformer les résultats en plan d’action concret.

‍

Quelle que soit la méthode utilisée (GHG Protocol, Bilan Carbone® de l’ABC ou BEGES réglementaire), la réalisation d’un bilan carbone suit une logique commune. Les étapes peuvent légèrement varier selon les référentiels, mais reposent globalement sur le même enchaînement.

‍

Ainsi, dans l’ordre :

‍

On commence par cadrer la démarche :
‍
 

  • Le contexte : s'agit-il d’un premier bilan ou y en a-t-il eu d’autres dans le passé ? Quelles sont les attentes et les ressources à notre disposition ? Ce bilan s’inscrit-il dans une volonté de décarboner l’activité de l’entreprise ?
    ‍
    ‍
  • La gouvernance : qui est chargé de piloter le projet en interne ? Qui réalisera le calcul de l’empreinte carbone ? Quel est le processus de validation ? Y a-t-il des compétences en interne sur ce sujet ? À ce stade, il est également essentiel de définir si l’entreprise se fait accompagner par un prestataire externe (cabinet spécialisé, fédération, consultant) et si elle s’appuie sur un logiciel de comptabilité carbone pour fiabiliser la collecte et l’analyse des données. Selon son profil et son éligibilité, l’entreprise peut aussi étudier le Diag Décarbon’Action pour financer une partie de sa démarche.
    ‍
    ‍
  • La méthode : choisir le cadre de référence (GHG Protocol, Bilan Carbone® de l’ABC, ou BEGES dans le cas d’une obligation réglementaire) garantit la comparabilité et la crédibilité du bilan.
    ‍
    ‍

Puis, on définit les périmètres de l’étude :
‍
 

  • Le périmètre organisationnel : comment définir les frontières de l'étude pour une comptabilisation complète (établissements, équipements et installations à considérer) ?
    ‍
    ‍
  • Le périmètre temporel : sur quelle période comptabiliser les émissions ? La période classique est l'année civile (du 1er janvier au 31 décembre), mais certaines entreprises choisissent également de se baser sur leur année comptable (qui peut être différente selon leur cycle financier).
    ‍
    ‍
  • Le périmètre opérationnel : quelles sont les sources d'émissions à inclure dans le périmètre opérationnel (cartographie des émissions et répartition selon les différents scopes) ?
    ‍
    ‍

Ensuite, on mobilise les différentes parties prenantes, à savoir :
‍
 

  • L’équipe projet ;
    ‍
    ‍
  • La direction ;
    ‍
    ‍
  • Les collaborateurs ;
    ‍
    ‍
  • Les acteurs en amont de la chaîne de valeur (fournisseurs, partenaires) ;
    ‍
    ‍
  • Les acteurs en aval de la chaîne de valeur (distributeurs, clients) ;
    ‍
    ‍
  • Toutes les autres parties prenantes (financeurs, partenaires stratégiques, fédérations professionnelles…).

‍

📬 Ressource utile : Pour faciliter cette étape d’embarquement, nous avons rassemblé 56 ressources climat pour sensibiliser en interne et aider vos équipes à mieux comprendre les enjeux de la transition bas-carbone.

‍

Puis, c’est le moment de comptabiliser les émissions de GES de l’entreprise : 
‍

  • Collecte des données ;
    ‍
    ‍
  • Sélection des facteurs d’émission ;
    ‍
    ‍
  • Estimation des incertitudes ;
    ‍
    ‍
  • Profil d’émission de l’entreprise.
    ‍
    ‍

Enfin, certaines méthodes (BEGES, Bilan Carbone®) vont plus loin et intègrent un plan de transition comprenant des actions à mettre en place pour réduire ces émissions :
 

  • Définition des objectifs et de la trajectoire souhaitée ;
    ‍
    ‍
  • Construction du plan d’action ;
    ‍
    ‍
  • Définition du suivi des actions et du pilotage du plan sur le long terme.

‍

📝 A noter : le calcul des émissions n’arrive qu’en quatrième étape, après une série d’actions qui consistent à bien cadrer la démarche et à faciliter la collecte des données. Respecter l’ordre de ces étapes est déterminant pour le bon déroulement du bilan. C’est ainsi que l’on peut obtenir des résultats cohérents et représentatifs des émissions de l’entreprise.

‍

Zoom sur la méthode de calcul

Une fois les trois premières étapes réalisées, on obtient une cartographie des émissions de l'entreprise, pour chacun des scopes.

‍

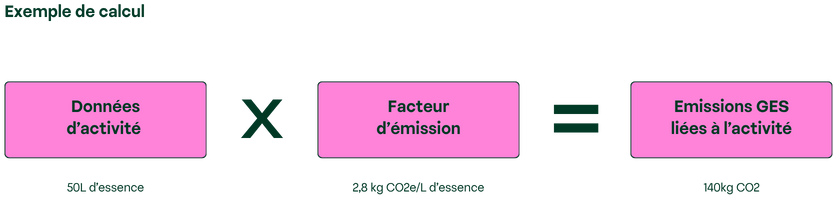
La règle de calcul consiste alors, pour chaque type d’émission, à multiplier la donnée d’activité par le facteur d’émission associé. Explications :

‍

  • Une donnée d’activité correspond à un flux physique de l’entreprise. Par exemple, un nombre de kilomètres parcourus, un volume de matière achetée, la quantité d’électricité consommée dans l’année... ;

‍

  • Le facteur d’émission représente la quantité de gaz à effet de serre (exprimé en équivalent CO2) émis pour une unité de cette donnée d’activité. Par exemple, 1 litre d’essence consommé correspond à 2,8 kg de CO2e émis dans l’atmosphère.
    ‍

‍

‍

Lorsqu’il n’existe pas de donnée d’activité réelle, il y a toujours des solutions pour avancer dans le calcul. On peut alors recourir à des données alternatives : 

‍

  • Extrapolées : extrapolation à partir d'autres données physiques, statistiques ou approchées (ex : kWh d’électricité consommés, basés sur les 6 premiers mois de l’année seulement) ;

‍

  • Statistiques : hypothèses établies à partir de moyennes sectorielles, nationales, ou basées sur d’autres structures comparables (ex : moyenne française d'électricité consommée par les entreprises tertiaires) ;

‍

  • Approchées : données non représentatives de la situation de la structure, mais qui peuvent être utilisées en ultime recours si aucun autre type de donnée n’est disponible (ex : consommations d’électricité d’une entreprise du même secteur, non corrigée).

‍

L’essentiel est de ne pas bloquer la démarche : il vaut mieux disposer d’une estimation cohérente que de laisser un poste vide ! Lors de la phase de collecte, nous recommandons donc à nos clients de prioriser les données essentielles et de rassembler le maximum d’informations disponibles, tout en gardant en tête que des hypothèses viendront compléter les éventuelles données manquantes.

‍

Pour mener à bien ce calcul, il est à la fois nécessaire de : 

‍

  • Répertorier les différents flux physiques générés par l’entreprise (travail réalisé à l’étape 2) ;

‍

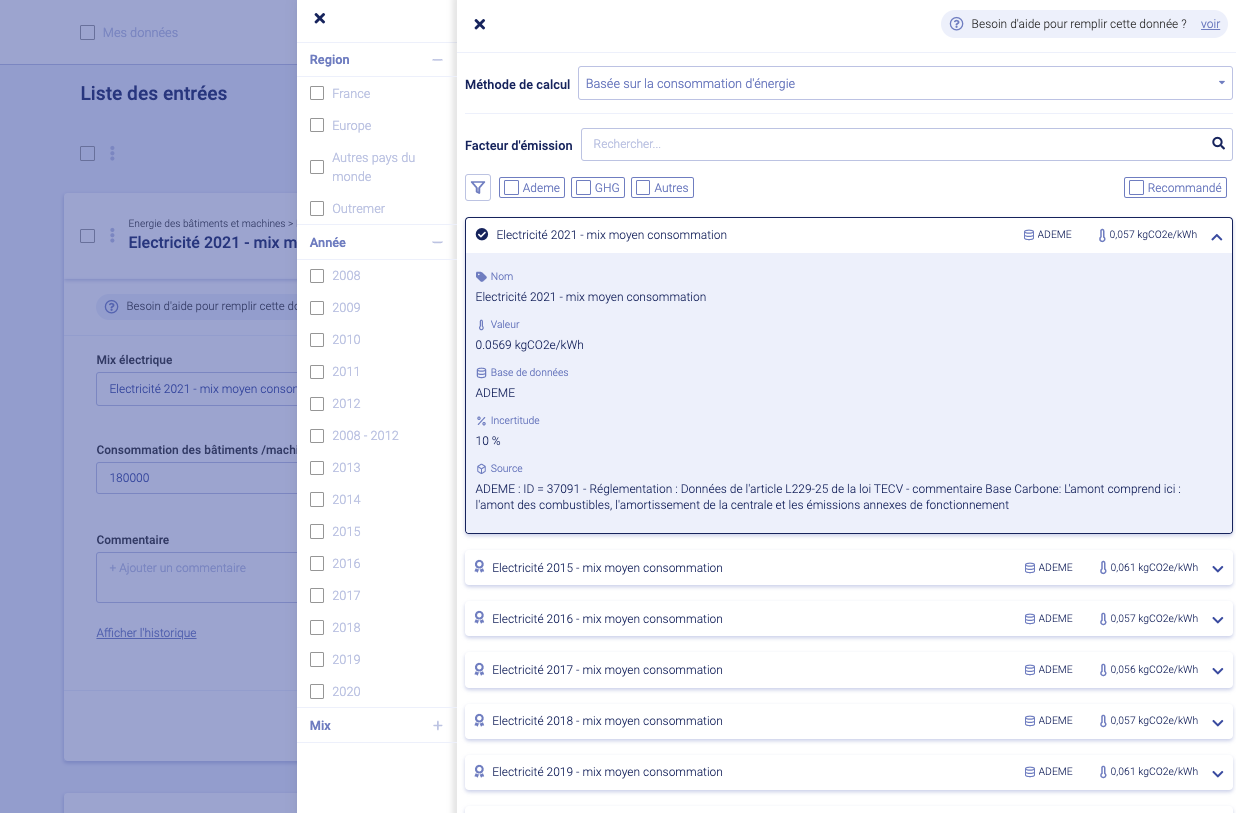
  • ‍Connaître les facteurs d’émission pour chaque donnée d’activité (disponibles sur la Base Empreinte® de l’ADEME et certaines bases spécifiques par secteurs) ;

‍

  • ‍Et collecter toutes les données nécessaires au calcul, comme par exemple les factures indiquant les quantités de matières premières achetées sur l’année, ou encore les notes de frais des salariés, précisant le nombre de kilomètres parcourus lors des déplacements professionnels, etc. (Pour le scope 3, c’est généralement au niveau de cette collecte de données que l’on rencontre la plus grande difficulté).

‍

‍

Exemple : Prenons l’exemple d’un hôtel qui souhaite évaluer ses émissions de GES associées au scope 3. Parmi les actions à réaliser, il y aura alors : 

‍

  • Recenser tous les achats alimentaires de l’établissement (volumes, provenance, type de produits) ;

‍

  • Comptabiliser l’empreinte carbone liée aux produits d’entretien et consommables (savon, shampooing, linge, papier) ;

‍

  • Évaluer le transport des marchandises (fournitures, linge, produits alimentaires) jusqu’à l’hôtel ;

‍

  • Mener une enquête pour quantifier les déplacements domicile-travail des employés ;

‍

  • Estimer l’impact des voyages des clients pour se rendre dans l’établissement ;

‍

  • Faire une enquête auprès des sous traitants (blanchisserie, maintenance, sécurité) pour évaluer leurs émissions ;

‍

  • Évaluer la fin de vie des équipements remplacés (mobilier, literie, électroménager), etc.

‍

Attention : il ne faut pas oublier ensuite de calculer l’incertitude associée aux résultats, c’est-à-dire la marge d’erreur avec laquelle on affirme tel ou tel chiffre. Les incertitudes peuvent être associées aux données d'entrée (d’autant plus lorsqu’il s’agit de données statistiques ou approchées), mais aussi aux facteurs d'émissions. L’objectif final de ce calcul est ensuite d’augmenter chaque année la fiabilité des données, afin de réduire ces fameuses incertitudes.

‍

Une collecte de données pas toujours évidente

Ce n’est pas pour rien que le scope 3 a longtemps été le grand oublié du BEGES réglementaire : il est de loin le plus complexe à évaluer.

‍

Quantifier les émissions du scope 3 nécessite de récolter des données auprès de tous les acteurs de la chaîne de valeur (investisseurs, fournisseurs, distributeurs, clients, partenaires divers et variés…). C’est un processus chronophage et fastidieux, qui dépend du bon vouloir des différentes parties prenantes. Cette difficulté concerne aussi certains services numériques externalisés : lorsqu’une entreprise utilise des solutions via le cloud, les émissions associées relèvent généralement du scope 3, notamment pour mesurer l’empreinte carbone de l’IA.

‍

Et même lorsque ces dernières sont volontaires, il y a souvent des lacunes ou des incohérences dans les données collectées, ainsi que des erreurs (oublis, données comptées double), ou encore des informations obsolètes.

‍

Bref, nous savons que c’est une étape particulièrement complexe qui peut s’avérer décourageante, en particulier pour les entreprises qui réalisent leur premier bilan carbone. Mais n’ayez crainte, car nous avons préparé une compilation de nos meilleurs conseils pour mener à bien cette collecte.

‍

Nos conseils pour évaluer correctement le scope 3

Vous rencontrez des difficultés dans la prise en compte du scope 3 ? Ayant accompagné plus de 500 clients dans leur démarche d'empreinte carbone, nous pouvons vous dire que vous n’êtes pas les seuls ! En effet, c’est probablement la partie la plus complexe d’un bilan carbone…

‍

Voici nos meilleurs conseils pour vous aider à gérer cette étape compliquée : 

‍

  • Centralisez la collecte des données au sein d’une seule et même équipe, afin d'éviter les erreurs et les redondances ;

‍

  • Commencez par les données prioritaires, à savoir les sources les plus importantes d'émissions, et augmentez le périmètre un peu plus chaque année ;

‍

  • En fonction de la taille et de la complexité de votre entreprise, il peut être judicieux d'utiliser une matrice de collecte des données qui définit précisément les données à récolter. Appuyez-vous sur les sources d’émissions identifiées, ainsi que le périmètre opérationnel défini précédemment. Un bon début est de démarrer par les données déjà en votre possession et facilement exploitables ;

‍

  • Travaillez main dans la main avec vos parties prenantes, dont vous dépendez pour fournir une grande partie des données ;

‍

  • ‍Enregistrez les données dans un même dossier et conservez toutes les informations utiles (source, documents associés, incertitude liée à la donnée…) ;

‍

  • ‍Utilisez un outil qui vous permette de suivre l’évolution de ces données d’une année sur l’autre pour gagner du temps.

‍

C’est ce dernier point qui est, selon nous, le plus déterminant. S’équiper d’un logiciel de comptabilité carbone facilite la collecte, le suivi des données et le calcul des émissions. Mais au-delà de l’outil, le véritable enjeu est de monter en compétence et de s’approprier la démarche.

‍

Comprendre où les données ont été collectées, comment elles ont été traitées et quelles incertitudes elles comportent rend le bilan carbone plus crédible et plus fiable. C’est aussi ce qui garantit la capacité de l’organisation à mettre à jour son empreinte année après année et à piloter durablement sa transition.

‍

✨Notre conseil : lors d’un premier bilan carbone, l’un des grands principes à appliquer est la loi de Pareto. Dès la cartographie des flux, identifiez d'abord ce qui peut être facilement recensé à 100 %. Puis, pour le reste, identifiez les 20 % d’activités réputées les plus émissives dans votre secteur, qui produisent 80 % des volumes d’émissions et focalisez-vous sur celles-là. Même si vous ne connaissez pas encore les volumes exacts, cette approche vous aidera à prioriser et à fiabiliser rapidement vos données.

‍

S’équiper d’un logiciel de comptabilité carbone

‍

Explorez la plateforme WeCount dès aujourd'hui

‍

‍

Passer par un logiciel bilan carbone est selon nous le meilleur moyen de réaliser votre bilan le plus simplement possible, et avec le moins de prise de tête.

‍

Car, même s’il est possible de passer par des fichiers Excel, cela reste fastidieux et peu optimisé pour le suivi des données d’une année sur l’autre.

‍

Attention toutefois à ne pas choisir n'importe quel logiciel ! Un bon outil doit proposer tous les modules nécessaires à la comptabilité carbone : comme la cartographie des émissions, la vérification des données, l’analyse des résultats et la proposition de préconisations sous la forme d’un plan d’action. Mais ce n’est pas tout, il doit aussi proposer le suivi et la mise à jour des informations d’année en année. Sans oublier la fonction “reporting” qui permet d’éditer un rapport conforme aux obligations en vigueur.

‍

Chez WeCount, nous sommes fiers de dire que notre plateforme est particulièrement adaptée au calcul des émissions des scope 1, 2 et 3. Elle :

‍

  • Facilite la collecte des données (ex: intégration automatisée de données Excel, workflow de collecte et validation des données auprès des contributeurs et fournisseurs…) ;

‍

  • Simplifie la traçabilité pour suivre la collecte des données, leur validation et les modifications sur le long-terme ;

‍

  • S’appuie sur des méthodologies reconnues (Bilan Carbone®, GHG Protocol) et des facteurs d’émission fiables (115K facteurs d’émission parmi 15 bases de données : Base Empreinte, ecoinvent, Inies, Agribalyse, Defra, Ecobalyse, etc.) ;

‍

  • Respecte les exigences réglementaires de reporting extra-financier (BEGES, CSRD, VSME, GHG Protocol, SBTi, CDP) ;

‍

  • Apporte de la lisibilité avec des tableaux de bord structurés qui permettent de visualiser l’ensemble des émissions (1, 2, 3), et d’identifier les postes prioritaires pour agir ;

‍

  • S’intègre dans une démarche plus large de construction d’une trajectoire climat pour induire une baisse des émissions (en lien avec la CSRD, la SBTi ou les plans d’action sectoriels).

‍

En résumé, la plateforme WeCount est un outil fiable, pédagogique et robuste, qui facilite la complexité du scope 3, tout en assurant une base solide pour piloter votre stratégie climat.

‍

Nous contacter pour une démo de la plateforme

‍

3 exemples d’entreprises ayant quantifié leur scope 3

Pour vous aider à vous projeter et réaliser qu’avec un bon accompagnement, tout est possible, voici trois exemples concrets de clients WeCount qui se sont lancés dans une démarche de décarbonation !

‍

Le grand groupe : J&J Innovative Medicine

Problématiques et enjeux :

‍

  • Décliner la stratégie climat du groupe Johnson & Johnson au contexte de la filiale française Innovative Medicine.

‍

  • Le scope 3 représentait 94 % des émissions, avec une forte incertitude sur les achats de services.

‍

Exemples d'actions

‍

  • Bilan carbone annuel sur les 3 scopes depuis 2019, avec la plateforme comptabilité carbone de WeCount.

‍

  • De nombreuses actions entreprises depuis le premier bilan : au niveau des transports (diminution des déplacements, optimisation du fret, électrification de la flotte de véhicules), responsabilisation des achats, démarche de réduction des déchets, mise en place d’un plan de sobriété énergétique, etc.

‍

  • Une stratégie climat pleinement intégrée à la stratégie RSE de l’entreprise, avec la formation des collaborateurs et de la direction.

‍

Apports du bilan carbone :

‍

  • Périmètre du scope 3 affiné, calculs fiabilisés.

‍

  • Réalignement progressif sur la trajectoire fixée par l’Accord de Paris sur le climat.

‍

  • Baisse de 58 % des émissions relatives entre 2019 et 2023.

‍

💎 Leur action pépite : la sensibilisation et la formation des collaborateur.rices en interne. Fresque du climat, AXA Climate School, intervention du Shift Project… tous les moyens sont bons pour embarquer les salarié.es et développer des compétences en interne !

‍

“La traçabilité et le meilleur suivi des données permettent un gain de temps inconsidérable dans la gestion de notre stratégie RSE.”

🖥️🎙️: Retrouvez le témoignage complet de Valentine Bourjot, Responsable RSE de J&J Innovative Medicine.

‍

L’établissement d’enseignement supérieur : Paris School of Business

Problématiques et enjeux :

‍

  • Un scope 3 très dominant (alimentation 32,5 %, déplacements des étudiants 23,2 %, et des visiteurs 14,1 %).

‍

  • Des données peu fiables sur l’alimentation et le déplacement des visiteurs (faible taux de réponse au questionnaire).

‍

Exemples d’actions :

‍

  • Promouvoir une alimentation moins carnée et plus végétale : campagnes de sensibilisation, promotion des restaurants végétariens sur campus via une politique de prix attractifs, offre végétarienne lors des événements organisés par l’école

‍

  • Encourager des solutions de mobilité douce pour les échanges internationaux des étudiants : création d’un challenge mobilité, compensations financières, formation des personnels accompagnants…

‍

Apports du bilan carbone :

‍

  • Identification des leviers de réduction majeurs : alimentation et avion (étudiants).

‍

  • Objectif de - 20 % pour les émissions liées à l’alimentation des étudiants et des membres du personnel (soit - 277 tCO₂e par an).

‍

💎 Leur action pépite : la règle des "cinq heures" pour les déplacements a permis de réduire l'usage de l'avion de 19 % depuis 2019. Si un trajet peut être effectué en train en moins de cinq heures, l’avion est interdit.

‍

“Je m'approprie enfin les données de notre bilan carbone.”

🖥️🎙️: Replay du webinaire avec le témoignage d’Alix Auffray, Responsable développement durable et RSE de Paris School of Business.

‍

L’association culturelle : Le Festival off d’Avignon

Problématiques et enjeux :

‍

  • Fort impact des mobilités publiques et professionnels.

‍

  • Enjeu de gestion des déchets.

‍

  • Besoin d’intégrer la transition bas-carbone dans la filière spectacle vivant.

‍

Exemples d’actions :

‍

  • Favoriser le transport des décors de théâtre par frêt ferroviaire.

‍

  • Politique de réduction des déchets : réduire les impressions, utiliser davantage des supports recyclés…
    ccompagner les théâtres dans la transition LED.
    ‍
  • Acheter du matériel informatique reconditionné.
    ‍

Apports du bilan carbone :

‍

  • Quantification des postes d’émission les plus importants du festival.
    ‍
  • Identification de pistes concrètes de réduction de ces émissions.
    ‍
  • Mise en place d’une gouvernance climat structurée (groupe de travail et poste dédié RSE depuis 2023, actualisation du bilan carbone tous les 2 ans).

‍

💎 Leur action pépite : le transport mutualisé de décors par fret ferroviaire. En 2024, AF&C expérimente ce dispositif inédit avec 20 compagnies d’Île-de-France, permettant de transporter les décors de 30 spectacles via 5 containers. Résultat : 50 000 km de route évités et 19 tCO2eq économisées !

‍

‍“L’usage d'une plateforme nous a permis d’anticiper les données à collecter pour les prochaines mises à jour, un point souvent sous-estimé mais essentiel pour progresser.”

🖥️🎙️: Ecoutez le retour d’expérience de Chloé Suchel, Directrice communication et des relations aux publics d’Avignon Festival & Compagnies (AF&C).

‍

Curieux.ses d’en savoir plus sur nos accompagnements ?

‍
Échangez avec un expert sur votre projet !
‍

📚 Ressources

‍

Article
Scope 3 : enjeux, exemples et actions pour réduire votre empreinte carbone

Apprenez à mesurer le scope 3 dans votre bilan carbone, à prioriser vos actions pour réduire efficacement l’empreinte environnementale de votre entreprise

Lila Fillion
Temps de lecture
0
1/5/26

Et pour cause, un jean, un smartphone, une bouteille de shampoing : chaque produit génère des émissions de gaz à effet de serre et vient impacter le bilan carbone de chaque individu. Les entreprises qui prennent les devant et jouent la carte de la transparence ont aujourd’hui un avantage de taille. 

‍

L'empreinte carbone produit est devenue un outil stratégique pour les entreprises qui souhaitent éco-concevoir leurs produits, répondre aux exigences réglementaires et se différencier sur leur marché.

‍

Dans cet article, on vous explique ce qu'est l'empreinte carbone d'un produit, comment la calculer, comment la réduire concrètement, et comment l'intégrer dans votre stratégie climat globale.

‍

L'empreinte carbone produit en résumé :

‍

  • Une approche 360 : L'empreinte carbone produit mesure les émissions de GES sur l'ensemble du cycle de vie d’un produit (matières premières, fabrication, transport, utilisation, fin de vie). Le bilan carbone entreprise lui se concentre sur la mesure des émissions générées par une entreprise sur une année.

‍

  • Focus climat vs vision multicritère : L'empreinte carbone produit se concentre uniquement sur les émissions de CO₂e, tandis qu'une ACV complète évalue également d’autres impacts environnementaux (eau, biodiversité, ressources, toxicité, acidification…).

‍

  • Un levier stratégique pour les entreprises : Mesurer l'empreinte carbone de ses produits n’est pour le moment pas obligatoire en Europe. En revanche, les choses commencent à bouger. Les entreprises opérant dans le textile en France sont d'ores et déjà concernées par le décret n°2025-957 du 6 septembre 2025 encadrant l'affichage volontaire du coût environnemental. Par ailleurs, les entreprises qui communiquent sur leurs engagements environnementaux devront se conformer à la directive Empowering Consumers for the Green Transition (ECGT) dès septembre 2026.

‍

  • Une méthodologie rigoureuse encadrée par des normes : Le calcul repose sur des normes internationales (ISO 14067, GHG Protocol Product Standard) et nécessite de définir une unité fonctionnelle, cartographier le cycle de vie, collecter des données précises et appliquer des facteurs d'émission adaptés.

‍

  • Des actions concrètes pour réduire l'impact : Éco-conception, choix des matières premières, optimisation de la fabrication, réduction des transports, allongement de la durée de vie, amélioration de la recyclabilité... Les leviers sont nombreux et doivent être priorisés selon leur impact réel.

‍

‍

Qu'est-ce que l'empreinte carbone d'un produit ?

Définition simple

L'empreinte carbone d'un produit (aussi appelée Analyse de Cycle de Vie carbone ou Product Carbon Footprint en anglais) mesure la quantité totale de gaz à effet de serre émise sur l'ensemble du cycle de vie d'un produit ou d'un service, exprimée en kilogrammes de CO₂ équivalent (kgCO₂e ou tCO₂e).

‍

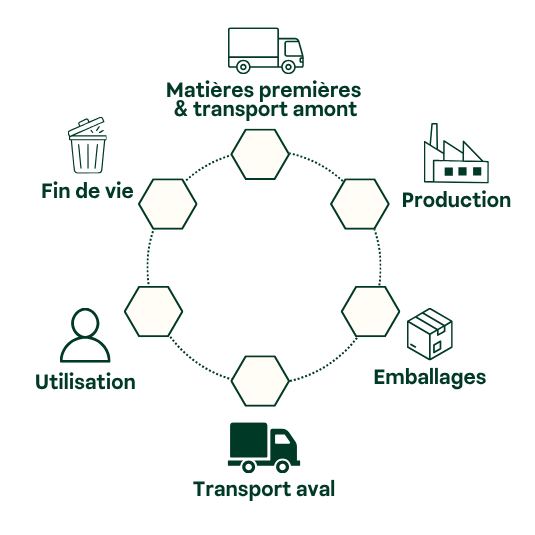
Concrètement, cela signifie qu'on comptabilise toutes les émissions générées depuis l'extraction des matières premières jusqu'à la fin de vie du produit, en passant par sa fabrication, son transport, son utilisation et son recyclage ou sa destruction.

‍

‍

L'analyse du cycle de vie, de l'extraction des matières premières à la gestion de sa fin de vie, source wecount.io

‍

‍

☝️ Exemple : Pour une bouteille de shampoing, on ne regarde pas seulement le produit en lui-même, mais aussi son utilisation : un lavage de cheveux. Cela inclut donc les matières premières (ingrédients, plastique de la bouteille), la fabrication du shampoing, l'emballage et l'étiquetage, le transport jusqu'au point de vente, la distribution du point de vente jusqu’à chez la personne, l'utilisation (eau chaude pour se laver les cheveux), la fin de vie (recyclage de la bouteille, traitement de l'eau usée).

‍

Différence entre empreinte carbone produit et empreinte carbone entreprise

Avant d’aller plus loin, il est essentiel de bien distinguer ces deux approches, car elles ne mesurent pas la même chose :

‍

Critère Empreinte carbone entreprise (Bilan Carbone®) Empreinte carbone produit (ACV carbone)
Périmètre Une organisation (entreprise, collectivité) Un produit ou service spécifique
Temporalité Une année donnée (ex : 2024) Tout le cycle de vie du produit (sans limite temporelle)
Objectif Mesurer l'impact global de l'organisation Mesurer l'impact d'un produit spécifique
Scopes Scopes 1, 2, 3 de l'organisation Toutes les étapes du cycle de vie du produit

‍

‍

Différence entre empreinte carbone produit et ACV 

‍

Quelques éléments pour vous permettre de distinguer les deux :

‍

  • Une Analyse du Cycle de Vie (ACV) est une méthodologie normée (ISO 14040 et 14044) qui évalue les impacts environnementaux d'un produit ou service sur l'ensemble de son cycle de vie. Elle est multicritère et ne se limite pas au climat, mais mesure plusieurs impacts environnementaux (épuisement des ressources, consommation d'eau, acidification, eutrophisation, toxicité, occupation des sols, appauvrissement de la couche d'ozone, etc.). 

‍

  • L'empreinte carbone produit (aussi appelée ACV carbone ou Product Carbon Footprint en anglais) est une ACV simplifiée qui se concentre sur un seul indicateur : les émissions de gaz à effet de serre (exprimées en CO₂e). Elle suit la même logique que l'ACV (approche cycle de vie complet), mais ne regarde que l'impact climatique.

‍

‍

Contexte Empreinte carbone produit ACV complète
Objectif principal Mesurer et réduire l'impact climat Évaluer l'ensemble des impacts environnementaux
Réglementation Affichage carbone, reporting climat (CSRD) Affichage environnemental complet, écolabels
Usage Éco-conception climat, communication carbone Éco-conception globale, certifications environnementales

‍

‍

✨Notre conseil : Si votre priorité est de mesurer et réduire votre impact climat, l'empreinte carbone produit suffit. Si vous souhaitez une vision globale de tous les impacts environnementaux, optez pour une ACV complète.

‍

Les principales normes et méthodologies

Le calcul de l'empreinte carbone produit est encadré par plusieurs normes et référentiels internationaux :

‍

  • ISO 14067 : Norme internationale spécifique à l'empreinte carbone des produits (quantification et communication) ;

‍

  • ISO 14040 et 14044 : Normes de référence pour l'Analyse de Cycle de Vie (ACV), qui servent de base méthodologique ;

‍

  • GHG Protocol Product Standard : Référentiel international développé par le World Resources Institute (WRI) et le World Business Council for Sustainable Development (WBCSD) ;

‍

  • Bilan Carbone® Produit : Méthodologie française développée par l'ADEME et l'Association Bilan Carbone (ABC).

‍

📝 À noter : L'ACV et l'empreinte carbone produit sont des méthodes très encadrées par des normes ISO et requièrent une grande rigueur, contrairement à des estimations rapides ou approximatives.

‍

Pourquoi est-il intéressant de mesurer l'empreinte carbone de ses produits ?

Répondre aux exigences réglementaires

Plusieurs réglementations françaises et européennes imposent ou incitent à mesurer l'empreinte carbone des produits :

‍

À l’échelle européenne

En mars 2023, la Commission Européenne présentait la directive Green Claims. Celle-ci était adoptée par le Parlement européen en mars 2024 et avait pour objectif d’encadrer les allégations environnementales en s'appuyant sur la méthodologie PEF. Entretemps, il y a eu un retour en arrière puisque cette initiative a été retirée en juin 2025.

‍

Il reste à ce jour la directive ECGT (Empowering Consumers for the Green Transition), adoptée en mars 2024, et dont l’entrée en application dans les États membres est prévue pour septembre 2026. Cette dernière interdit entre autres les allégations génériques (« écologique », « vert ») et les labels « neutre en carbone » basés sur des compensations plutôt que sur des réductions réelles.

‍

Zoom sur la France 

La loi AGEC (Anti-Gaspillage pour une Économie Circulaire, 2020) et la loi Climat et Résilience (2021) imposent progressivement aux entreprises de certaines filières (textile, agroalimentaire, hôtellerie) d'afficher l'impact environnemental de leurs produits.

‍

En pratique, cela se traduit par un score, une étiquette ou un pictogramme apposé sur le produit ou sa fiche en ligne, informant le consommateur de l'impact carbone et environnemental du produit tout au long de son cycle de vie.

‍

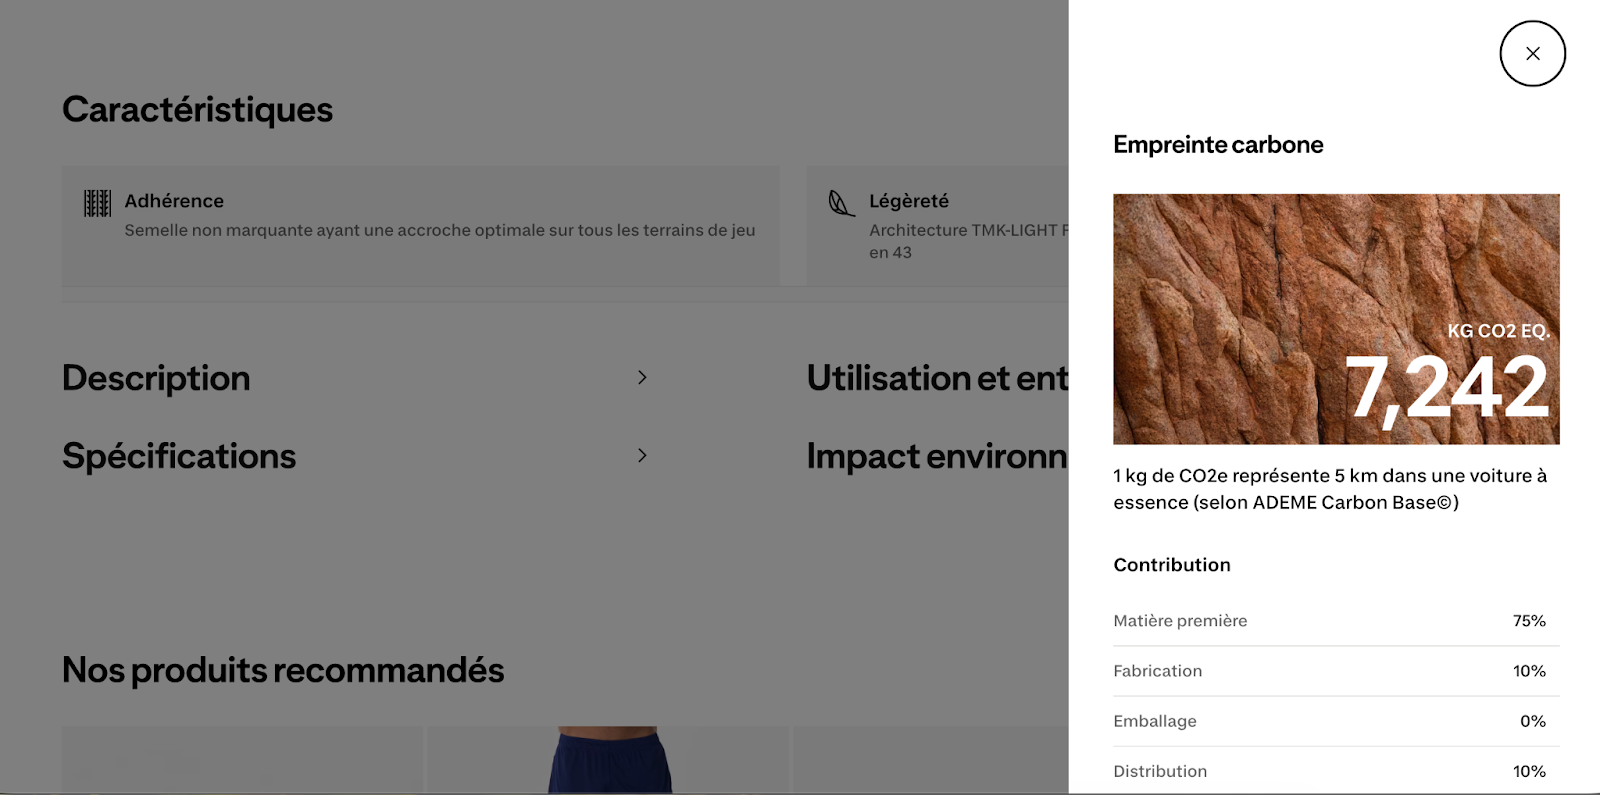
En France, il existe également le décret n° 2025-957 du 6 septembre 2025 qui encadre les modalités de calcul et de communication du coût environnemental des produits textiles. Ce n’est pas une obligation mais les entreprises peuvent choisir d’afficher le score de leurs produits sur leurs sites internet et/ou en magasin. Decathlon a par exemple choisi d’aller en ce sens, comme on peut le voir par exemple sur la fiche produit de ces chaussures de basketball.

‍

‍

Identifier les vrais leviers de réduction

Mesurer l'empreinte carbone de vos produits permet d'identifier précisément les étapes du cycle de vie les plus émettrices et de prioriser les actions de réduction les plus efficaces.

‍

Quelles émissions sont prises en compte pour une analyse d'empreinte carbone produit ?

Les gaz à effet de serre couverts

L'empreinte carbone produit mesure l'ensemble des gaz à effet de serre (GES) émis, pas seulement le CO₂. Ces gaz sont convertis en CO₂ équivalent (CO₂e) selon leur pouvoir de réchauffement global (PRG).

‍

Les principaux GES pris en compte sont :

‍

  • CO₂ (dioxyde de carbone) : combustion d'énergies fossiles, déforestation

‍

  • CH₄ (méthane) : agriculture (élevage, rizières), déchets organiques

‍

  • N₂O (protoxyde d'azote) : agriculture (engrais azotés), industrie chimique

‍

  • Gaz fluorés (HFC, PFC, SF₆) : réfrigération, climatisation, industrie électronique

‍

📝 A noter : Le méthane est émis principalement par l’agriculture et la production des hydrocarbures. Selon le 6e rapport du GIEC, son pouvoir de réchauffement par contre serait entre 26 et 34 fois supérieur à celui du CO2 sur 100 ans.

‍

Quel est le lien entre empreinte carbone produit et stratégie climat d'entreprise ?

Les deux approches sont complémentaires et s'inscrivent dans une stratégie climat globale.

‍

Lien entre empreinte carbone produit et trajectoire de décarbonation

L'empreinte carbone produit est un outil clé pour définir et piloter votre trajectoire de décarbonation :

‍

  • Fixer des objectifs produit par produit : Réduire de X% l'empreinte carbone de chaque produit d'ici 2030 ;

‍

  • Piloter les actions d'éco-conception : Suivre l'évolution de l'empreinte carbone au fil des itérations de design ;

‍

  • Mesurer les progrès : Recalculer l'empreinte carbone après chaque amélioration pour vérifier l'impact réel.

‍

Lien entre empreinte carbone produit et neutralité carbone et SBTi

Le Science Based Targets initiative (SBTi) est un référentiel international pour valider que votre trajectoire de réduction est alignée avec l'Accord de Paris. L'empreinte carbone produit peut nourrir votre démarche SBTi en vous permettant de :

‍

  • Quantifier les émissions scope 3 aval (utilisation et fin de vie de vos produits vendus) ;

‍

  • Identifier les leviers de réduction produit par produit ;

‍

  • Fixer des objectifs de décarbonation par gamme de produits.

‍

📝 À noter : La SBTi impose de réduire vos émissions, pas de les compenser. L'empreinte carbone produit permet d'identifier où et comment réduire efficacement. La première étape pour une entreprise qui vise l’objectif Net Zero et souhaite contribuer à la neutralité carbone est de réduire ses propres émissions avant de réduire les émissions de sa chaîne de valeur ou de financer des projets de séquestration. Pour creuser le sujet, consultez notre article Science Based Targets Initiative (SBTi) : 5 étapes pour fixer sa trajectoire.

‍

Comment calculer l'empreinte carbone d'un produit ?

Le calcul de l'empreinte carbone d'un produit suit une méthodologie rigoureuse en 5 étapes clés.

‍

Étape 1 : Définir le périmètre et l'unité fonctionnelle

Avant de commencer, il faut définir précisément ce que l’on mesure.

‍

L'unité fonctionnelle

‍

L'unité fonctionnelle définit la fonction et la performance que le produit remplit. On ne mesure pas l'empreinte d'un objet en soi, mais celle de l'usage qu'on en fait. Cette unité fonctionnelle, cela va être ce à quoi le résultat est rapporté. 

‍

Exemples d'unités fonctionnelles :

‍

  • Ampoule : "Fournir entre 500 et 900 lumens pendant 1000 heures" ;

‍

  • Sac de courses : "Emballer 9000 litres de produits par an" ;

‍

  • Voiture : "Transporter 5 personnes sur 200 000 km" ;

‍

  • Shampoing : "Permettre 20 lavages de cheveux".

‍

Le périmètre

‍

Il faut également définir :

‍

  • Quelles étapes du cycle de vie sont incluses (extraction, fabrication, transport, usage, fin de vie) ;

‍

  • La zone géographique (produit vendu en France, en Europe, à l'international) ;

‍

  • Les hypothèses d'utilisation (durée de vie, fréquence d'usage, conditions d'utilisation).

‍

Étape 2 : Cartographier le cycle de vie

Une fois l'unité fonctionnelle définie, il faut cartographier toutes les étapes du cycle de vie du produit et identifier les flux entrants et sortants à chaque étape.

‍

Exemple pour une bouteille de shampoing :

‍

  1. Matières premières : Ingrédients (eau, tensioactifs, parfums), plastique (PET), étiquette (papier, encre) ;

‍

  1. Fabrication : Mélange des ingrédients, mise en bouteille, étiquetage, énergie de l'usine ;

‍

  1. Emballage : Carton, film plastique, palette ;

‍

  1. Transport amont : Transport des matières premières vers l'usine ;

‍

  1. Transport aval : Transport du produit fini vers les points de vente ;

‍

  1. Distribution : transport du produit depuis les points de vente jusque chez les habitants ;

‍

  1. Utilisation : Eau chaude pour se laver les cheveux ;

‍

  1. Fin de vie : Recyclage de la bouteille, traitement de l'eau usée.

‍

Étape 3 : Collecter les données d'inventaire

C'est l'étape la plus chronophage : il faut collecter chaque donnée d'activité vis-à-vis de l’unité fonctionnelle et pour chaque étape du cycle de vie.

‍

Types de données à collecter :

‍

  • Quantités de matières premières (kg, litres, unités) ;

‍

  • Consommation d'énergie (kWh de gaz, électricité, fioul) ;

‍

  • Distances et modes de transport (km en camion, train, bateau, avion) ;

‍

  • Consommation d'eau (litres) ;

‍

  • Déchets générés (kg de déchets, taux de recyclage).

‍

Étape 4 : Appliquer les facteurs d'émission

Une fois les données collectées, il faut les convertir en émissions de CO₂e en appliquant des facteurs d'émission.

‍

Principe : Donnée d'activité × Facteur d'émission = Émissions (kgCO₂e)

‍

Où trouver les facteurs d'émission ?

‍

Vous pouvez par exemple les trouver dans les bases de données suivantes : 

‍

‍

  • Agribalyse : Données alimentaires et agricoles ;

‍

  • Ecoinvent : Base internationale multicritère ;

‍

  • Données fournisseurs : EPD (Environmental Product Declarations) spécifiques.

‍

💡Bon à savoir : Sur la plateforme de comptabilité carbone WeCount, nous avons rassemblé 115K facteurs d’émission parmi 15 bases de données de référence (Base Empreinte, ecoinvent, Inies, Agribalyse, Defra, Ecobalyse, etc). L’idée est de vous faciliter la vie en centralisant un maximum de données. Pour en savoir plus, demandez une démo !

‍

Plateforme de comptabilité carbone WeCount

‍

Étape 5 : Analyser les résultats et identifier les leviers

Une fois tous les calculs réalisés, il faut analyser les résultats pour identifier les étapes les plus émettrices (on parle de points chauds carbone) et prioriser les actions de réduction.

‍

Questions à se poser :

‍

  • Quelles étapes du cycle de vie pèsent le plus dans l'empreinte totale ?

‍

  • Quels sont les postes sur lesquels j'ai le plus de marge de manœuvre ?

‍

  • Quelles actions de réduction auront le plus d'impact ?

‍

‍

Emissions GES produits selon le cycle de vie

‍

‍

Peut-on communiquer sur l'empreinte carbone d'un produit ?

Oui, communiquer sur l'empreinte carbone d'un produit est possible, voire encouragé, à condition de respecter certaines règles de transparence et de sincérité pour éviter le greenwashing.

‍

Bonnes pratiques de communication environnementale

  • Être précis et transparent : Indiquez clairement le périmètre de l'empreinte carbone (tout le cycle de vie ou seulement certaines étapes), l'unité fonctionnelle, et la méthodologie utilisée ;

‍

  • Afficher les chiffres : Communiquez l'empreinte carbone en kgCO₂e de manière claire et compréhensible. Évitez les formulations vagues comme "produit vert" ou "éco-responsable" sans données chiffrées ;

‍

  • Comparer de manière honnête : Si vous comparez votre produit à un concurrent ou à une version antérieure, assurez-vous que la comparaison est juste et méthodologiquement cohérente (même périmètre, même unité fonctionnelle) ;

‍

  • Reconnaître les limites : Soyez honnête sur les incertitudes, les hypothèses et les limites de votre calcul. Aucune empreinte carbone n'est parfaite, et reconnaître cela renforce la crédibilité ;

‍

  • Accompagner d'actions concrètes : Ne communiquez pas uniquement sur le chiffre, mais aussi sur les actions de réduction que vous avez mises en place et vos engagements futurs.

‍

Éviter le greenwashing et le greenhushing

‍

  • Le greenhushing, c'est le fait de ne pas communiquer sur ses efforts environnementaux par peur d'être accusé de greenwashing.

‍

Quels outils utiliser pour réaliser une empreinte carbone produit ? 

Pour réaliser une empreinte carbone produit, plusieurs options s'offrent à vous :

‍

  • Tableur Excel (manuel) : Gratuit et flexible, le tableur Excel convient aux produits simples et permet de se familiariser avec la méthodologie. Cependant, il est chronophage, peut comporter des risques d'erreurs de calcul et manque de traçabilité automatique. Il peut être adapté pour un premier calcul exploratoire sur un produit simple.

‍

  • Logiciels d'ACV spécialisés : Ils permettent d’avoir des calculs automatisés rigoureux avec bases de données intégrées (Ecoinvent) et conformité aux normes ISO. Ces outils offrent des analyses multicritères complètes, mais sont parfois coûteux (licences annuelles) et nécessitent une expertise ACV avec une courbe d'apprentissage élevée. Cela peut être adapté pour des ACV complètes multicritères, certifications environnementales ou équipe dédiée.

‍

  • Logiciel de comptabilité carbone : Cette option permet de collecter facilement les données, de garantir une robustesse méthodologique, d’avancer sereinement avec un outil facile à prendre en main mais aussi et surtout de piloter efficacement le passage à l’action (définir une trajectoire, quantifier les actions et simuler des scénarios, etc.).


    Chez WeCount, notre plateforme de comptabilité carbone a été spécialement conçue pour les PME : intuitive, guidée, et accessible sans expertise préalable. Vous êtes accompagné à chaque étape, de la collecte à la publication de votre bilan. Envie d'une démo ? Contactez notre équipe.

‍

  • Plateformes simplifiées et accessibles : Bilan Produit® (ADEME) et Ecobalyse (textile) sont des outils gratuits ou accessibles avec interface simplifiée et bases de données intégrées. Moins personnalisables et limités à certains secteurs, ils peuvent convenir aux calculs simplifiés et estimations rapides. 

‍

Comment WeCount accompagne les entreprises dans leur démarche d'analyse d'empreinte carbone produit ?

Analyser l’empreinte carbone d’un produit demande de mobiliser de nombreuses données (achats, transport, fabrication, usage…), souvent réparties entre plusieurs équipes. Sans outil structurant, la démarche peut vite devenir chronophage et difficile à piloter.

‍

WeCount propose une approche combinant plateforme digitale et accompagnement méthodologique pour faciliter la réalisation d’une empreinte carbone produit.

‍

  • Centraliser et réutiliser les données existantes : La plateforme de comptabilité carbone permet de s’appuyer sur les données déjà collectées dans le cadre du bilan carbone de l’entreprise. Les émissions peuvent être réorganisées à l’échelle d’un produit et réparties selon les étapes de son cycle de vie, ce qui évite de repartir de zéro.

‍

  • Structurer l’analyse étape par étape : Un accompagnement est proposé pour définir le périmètre, l’unité fonctionnelle et les données prioritaires à collecter. L’objectif est d’identifier rapidement les principales sources d’émissions et de prioriser les actions de réduction.

‍

  • Orienter les choix d’éco-conception : Les résultats obtenus permettent de comparer différents scénarios (choix de matières, modes de transport, emballage, durée de vie…) et d’éclairer les décisions de conception ou d’amélioration produit.

‍

  • Gagner en autonomie dans le pilotage : Au fil des analyses, les équipes internes peuvent actualiser les calculs dans la plateforme, suivre l’évolution de l’empreinte carbone des produits et intégrer ces éléments dans leur stratégie climat.

‍

Dans certains secteurs, comme la santé, un accompagnement spécifique peut être proposé pour appliquer des méthodologies dédiées, notamment pour l’évaluation de l’empreinte carbone des médicaments (méthode fournie par la DGE, Direction Générale des Entreprises).

‍

FAQ : Empreinte carbone produit

Qu'est-ce qu'une bonne empreinte carbone pour un produit ?

Il n'existe pas de seuil universel, car cela dépend du type de produit, de sa fonction et de son secteur. Une "bonne" empreinte carbone est relative : elle doit être inférieure à la moyenne du marché et s'inscrire dans une trajectoire de réduction continue. L'essentiel est de mesurer, comparer avec des produits similaires, et progresser année après année.

‍

L'empreinte carbone produit est-elle obligatoire ?

Non, l'empreinte carbone produit n'est pas obligatoire pour la plupart des entreprises. En revanche, l'affichage environnemental est en cours de déploiement progressif pour certains secteurs (textile, agroalimentaire, hôtellerie). De plus, certains clients, distributeurs ou donneurs d'ordre peuvent exiger cette information dans le cadre de leurs propres engagements climat ou de leur reporting CSRD.

‍

Peut-on comparer deux produits entre eux ?

Oui, à condition de comparer des produits remplissant la même fonction (même unité fonctionnelle) et mesurés avec la même méthodologie. Par exemple, comparer l'empreinte carbone d'un sac réutilisable et d'un sac jetable nécessite de définir la même unité fonctionnelle (ex : "emballer 9000 litres de produits par an") et le même périmètre (cycle de vie complet).

‍

À quelle fréquence faut-il recalculer l'empreinte carbone d'un produit ?

Il est recommandé de recalculer l'empreinte carbone d'un produit tous les 2 à 3 ans, ou dès qu'une modification majeure intervient (changement de fournisseur, de matière première, de procédé de fabrication, de transport). Cela permet de suivre l'évolution de l'impact et de mesurer l'efficacité des actions de réduction mises en place.

‍

Quelle différence entre étiquette carbone et empreinte carbone produit ?

L'empreinte carbone produit est le calcul complet des émissions de GES sur tout le cycle de vie du produit. L'étiquette carbone (ou affichage environnemental) est la communication de cette empreinte au consommateur, souvent sous forme de score, pictogramme ou étiquette apposée sur le produit. L'étiquette est donc la version simplifiée et grand public de l'empreinte carbone produit.

‍

📚 Ressources

‍

Article
Réduire l'empreinte carbone de vos produits : Guide et conseils pratiques

Calculer l'empreinte carbone d'un produit : méthodologie, normes, outils et actions concrètes pour éco-concevoir dans votre entreprise.

Lila Fillion
Temps de lecture
0
20/4/26
Margaux Proffit
Auguste BASSET
Romain Bartier

Vous avez des questions sur la transition écologique et ESG ?

Échangez avec nos experts