Rémi Blayac

Consultant bilan carbone et stratégie climat

No items found.

No items found.

Les ressources crées par Rémi Blayac

Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.

En résumé :

  • Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables. 

  • La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010. 

  • Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.

  • Le 11 juin 2026, SBTi a publié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.

  • Le 29 juillet 2026, le GHG Protocol a annoncé la fusion de son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion. 

Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats 

Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics. 

La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.

Concrètement :

  • L’obligation d’au moins un critère environnemental dans les appels d’offres publics  : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).

  • Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.

  • Interdiction du recours au critère unique du prix  : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.

  • Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi. 

  • Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle. 

🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.

Ce que vous devez en retenir

La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.

Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché. 

Pour aller plus loin :

Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.

Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.

Parmi les principales évolutions :

  • Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.
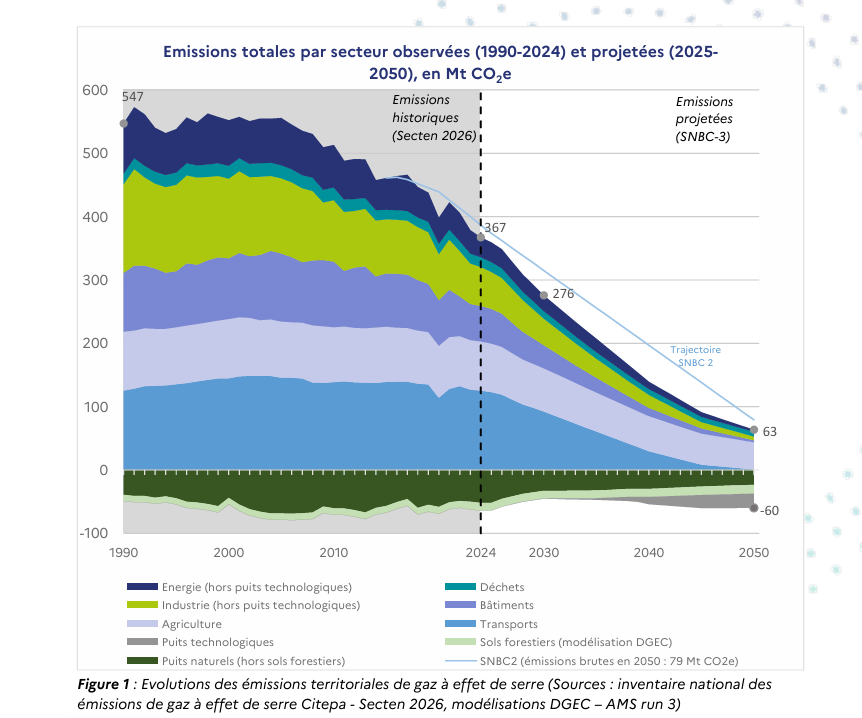
source :  Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026

  • Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.
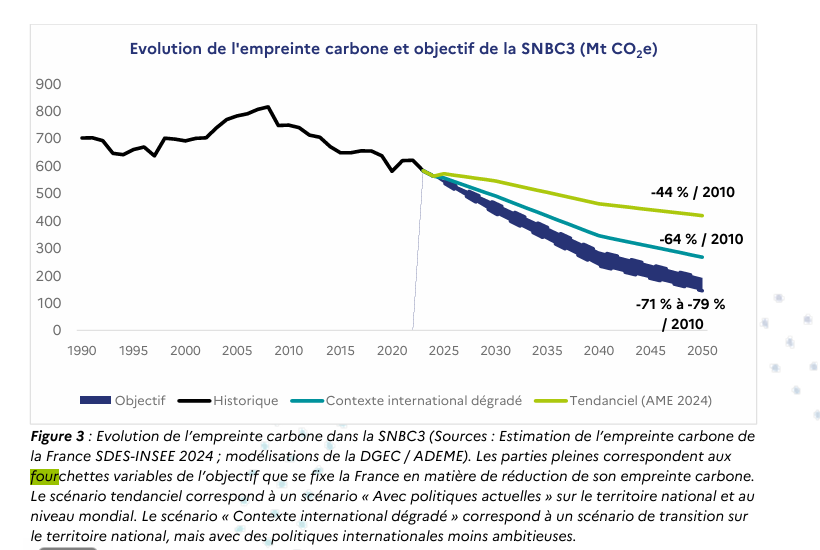
source :  Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026

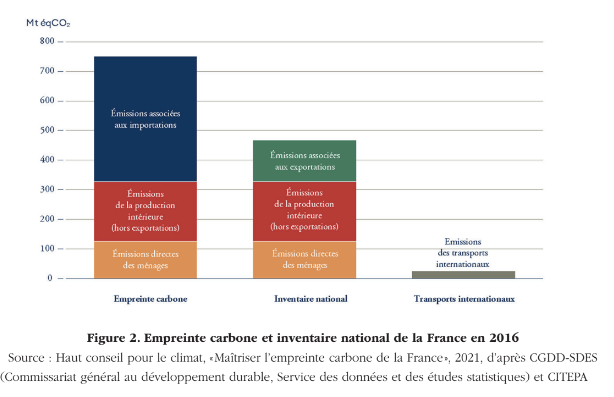
🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations. 

  • Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).

  • Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.

Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028

Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.

Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.

À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.

Ce que vous devez en retenir

Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie. 

Pour aller plus loin : 

ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux

Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS. 

Les principaux changement du standard volontaire (VS) :

  • Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme  B8) vers le module complémentaire (C5).

  • Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.

En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.

Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.

Parmi les principaux changements :

  • Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise. 

  • La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.  

  • Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise. 

  • Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.

Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.

Ce que vous devez en retenir

Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.

Pour aller plus loin : 

SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre

Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière. 

SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.

Parmi les principaux changements :

  • La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel. 

  • La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.

  • Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence. 

  • Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.

  • Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.

Cette permissivité fait débat. L’ONG Carbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.

Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.

SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.

Ce que vous devez en retenir

Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.

🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre. 

Si vous voulez en savoir plus sur cette méthode, contactez directement notre équipe pour échanger sur vos besoins actuels et les avantages d’un accompagnement ACT Pas-à-Pas.

Pour aller plus loin : 

GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques 

Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir. 

Les nouveautés et chantiers clés à retenir :

  • La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.

  • La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.

    Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.

  • La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.

Ce que vous devez en retenir :

Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.

De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs. 

Pour aller plus loin : 

Article
Actualités RSE : les réglementations et évolutions à retenir pour la rentrée 2026

SBTi net-zero v2.0, SNBC 3, ESRS, VSME, marchés publics, GHG Protocol… Nous avons rassemblé les principales actualités RSE à avoir en tête pour reprendre le fil à la rentrée.

Swan Couvin
Temps de lecture
0
26/8/26

Peut-on vraiment être "neutre en carbone" quand on est une entreprise ? Comment s'engager sérieusement pour la neutralité carbone sans tomber dans les pièges de la communication trompeuse ? Et surtout, que signifie réellement ce concept à l'échelle mondiale ?

Dans cet article, on décrypte la neutralité carbone : définition scientifique, application concrète, pièges à éviter, et stratégie climat pour les entreprises qui veulent agir avec sincérité et construire une feuille de route solide.

📋 Les 5 points clés à retenir sur la neutralité carbone

  • Un objectif planétaire, pas individuel : La neutralité carbone n'a de sens qu'à l'échelle du globe ou des États coordonnés via l'Accord de Paris. Une entreprise, un produit ou un territoire ne peut pas "être neutre en carbone" : c'est un abus de langage qui relève du greenwashing.

  • Un équilibre entre émissions et séquestration : Atteindre la neutralité carbone signifie séquestrer autant de carbone que nous en émettons à l’échelle planétaire, de manière à stabiliser sa concentration dans l'atmosphère et limiter le réchauffement climatique à +1,5°C.

  • La réduction avant tout : L'ambition de neutralité carbone impose de réduire drastiquement les émissions de GES. La séquestration seule ne suffira pas : il faut d’abord décarboner massivement notre système.

  • Une démarche de contribution, pas un statut : Les entreprises doivent s'engager dans une "démarche de neutralité carbone" : réduire leurs émissions sur les scopes 1, 2 et 3, proposer des produits/services bas-carbone, et financer des projets de séquestration robustes chez des tiers. Elles contribuent ainsi à l'objectif mondial.

  • Attention au greenwashing et aux sanctions : Se déclarer "neutre en carbone" sans réduire massivement ses émissions est trompeur et illégal. La Loi Climat et Résilience encadre strictement ces allégations (amendes jusqu'à 100 000€), et le Jury de Déontologie Publicitaire surveille de près les communications environnementales.

Qu'est-ce que la neutralité carbone ?

Définition officielle : GIEC & Accord de Paris

Selon le Groupe d'Experts Intergouvernemental sur l'évolution du Climat (GIEC) et l’Accord de Paris (2015), la neutralité carbone se définit comme un “équilibre entre les émissions de GES issue de l’activité humaine et la séquestration de quantités équivalentes de CO2”.

Par abus de langage, on parle souvent de "neutralité carbone", mais il s'agit bien de CO₂ équivalent, c'est-à-dire l'ensemble des gaz à effet de serre (CO₂, méthane, protoxyde d'azote, gaz fluorés, etc.).

Comprendre l'enjeu en un coup d'œil

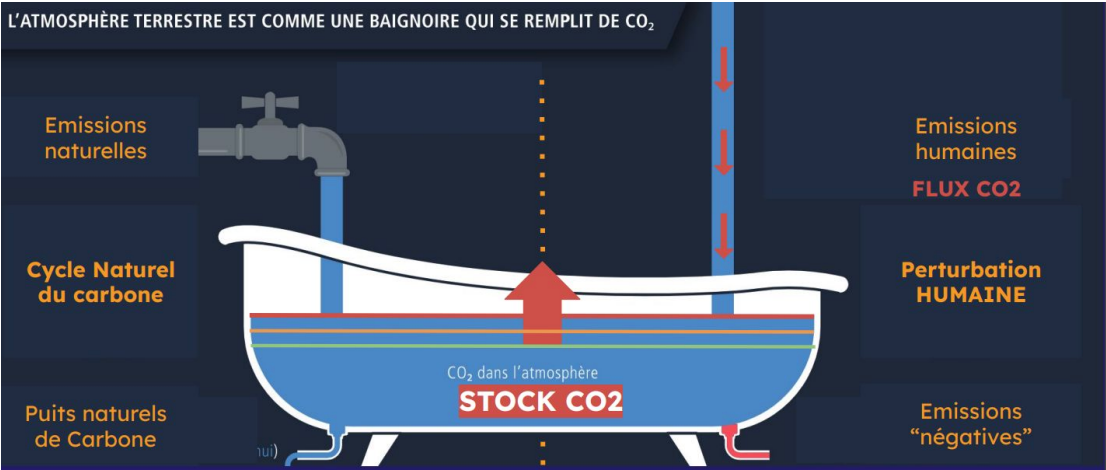
Pour bien visualiser ce qu'est la neutralité carbone, imaginons une baignoire :

  • Le robinet naturel = les émissions naturelles de CO₂ (respiration, décomposition, océans…).

  • L’évacuation = les puits naturels de carbone (océans, forêts, zones humides, prairies, sols végétalisés...).

  • Depuis la révolution industrielle, un second robinet s’est ajouté : les émissions humaines (transports, industrie, agriculture, énergies fossiles…).

Pendant des milliers d’années, le robinet naturel et l’évacuation s’équilibraient. Le problème climatique vient du flux supplémentaire d’origine humaine, qui n’est pas entièrement compensé par les puits naturels.

L'objectif de neutralité carbone, c'est de stabiliser le niveau de l'eau en :

  1. Fermant progressivement le second robinet (réduire le flux anthropique) ;

  2. Agrandissant l'évacuation (augmenter les puits de carbone : reforestation, restauration des sols, capture technologique).


“L’atmosphère terrestre est comme une baignoire qui se remplit de CO2”, source : GIEC


📝A noter : Même en "fermant" complètement le second robinet (zéro émission), il faudra du temps pour que le niveau baisse. En effet, le carbone reste longtemps dans l'atmosphère et a donc un effet sur le long terme. D'où le fait qu’il soit important d'agir dès maintenant.

Décarboner la France : la Stratégie Nationale Bas-Carbone (SNBC)

En cohérence avec l'Accord de Paris, la France a décliné cet objectif mondial à l'échelle nationale via la Stratégie Nationale Bas-Carbone (SNBC)

L'objectif ultime : Atteindre la neutralité carbone d'ici 2050 sur le territoire français.

Le Ministère de la Transition Écologique a proposé une révision de cette SNBC en 2025, la SNBC 3, qui sera adoptée par décret en 2026 après les étapes de consultation. Cette dernière vise une baisse de 50 % des émissions brutes d'ici 2030 (contre 42 % précédemment). 

Le Haut Conseil pour le Climat (HCC) a alerté dans son rapport 2025 et souligné qu'après une bonne année 2023, la baisse des émissions a fortement ralenti en 2024 (seulement -1,8 %). Pour atteindre les nouveaux objectifs de 2030, le rythme de réduction actuel devra doubler.

Quelles sont les trajectoires sectorielles pour les entreprises ? La SNBC fixe des budgets carbone précis, exigeant des transformations structurelles de la part des acteurs économiques :

  • Les transports : Électrification accélérée (avec une attention accrue de l'État sur le respect des quotas de verdissement des flottes d'entreprises, encore largement ignorés), report modal et sobriété.

  • Le bâtiment : Rénovation énergétique d'ampleur et construction bas-carbone.

  • L'industrie : Au-delà de l'efficacité énergétique classique, le secteur doit pivoter vers l'électrification profonde des procédés, la sobriété matière (écoconception) et le captage/stockage du carbone (CCS) pour les émissions incompressibles.

  • L'agriculture et les forêts : Réduction des émissions de méthane, et surtout restauration de nos puits de carbone naturels (forêts et sols) dont la capacité d'absorption se dégrade fortement sous l'effet du dérèglement climatique.

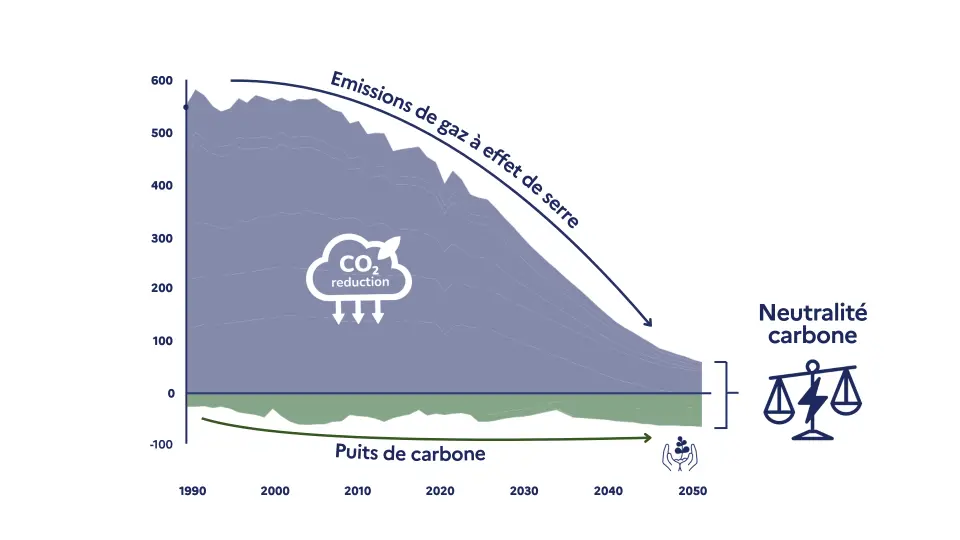
Le graphique ci-dessous illustre le scénario de référence vers la neutralité carbone d'ici 2050. Il montre deux dynamiques complémentaires : une réduction progressive et importante des émissions de gaz à effet de serre (zone supérieure), et le maintien de la capacité d'absorption des puits de carbone (zone inférieure). 

La neutralité carbone est atteinte lorsque les émissions résiduelles sont entièrement compensées par ces puits, soit un équilibre entre ce qu'on émet et ce qu'on absorbe.

Atteindre la neutralité carbone d'ici 2050 : Réduction des émissions et rôle des puits, source : ecologie.gouv.fr

La SNBC fixe des budgets carbone sectoriels à respecter pour rester sur la trajectoire +2°C.

📝A noter : Il existe une distinction importante entre l'inventaire national (approche territoriale) et l’empreinte carbone (approche consommation). L’inventaire national comptabilise les émissions produites par les ménages et les activités économiques présents sur le territoire français. C'est ce qui est utilisé dans la SNBC. L’empreinte carbone quant à elle comptabilise les émissions liées à ce que les Français consomment, que les biens soient produits en France ou importés. L'empreinte carbone de la France est beaucoup plus élevée que son inventaire national, car elle importe massivement des biens fabriqués à l'étranger.

Proposition d'illustration utile (CITEPA 2019)

Contexte européen : le Pacte vert (Green Deal)

L'Union européenne a également adopté son propre objectif de neutralité carbone via le Pacte vert pour l'Europe (Green Deal).

Objectif : Atteindre la neutralité carbone d'ici 2050 sur le territoire européen.

Moyens :

  • Fit for 55 : paquet législatif visant à réduire les émissions de 55% d'ici 2030 (par rapport à 1990)

  • Taxonomie européenne : classification des activités économiques durables

Hiérarchie des actions pour atteindre la neutralité carbone

Pour s'engager vers la neutralité carbone, il existe une hiérarchie d'actions claire :

  1. Mesurer ses émissions de GES ;

  2. Réduire ses émissions en priorité ;

  3. Compenser les émissions résiduelles (en dernier recours) : Uniquement après avoir réduit au maximum. La compensation ne doit jamais remplacer la réduction.

Principe clé: Réduction d'abord, compensation ensuite. Inverser cet ordre, c'est pencher du côté du greenwashing (et clairement, c’est toujours à éviter).

Pourquoi une entreprise ne peut pas se dire “neutre en carbone” ? 

Un objectif qui n'a de sens qu'à l'échelle planétaire

La neutralité carbone est un objectif climat collectif qui ne peut se concevoir qu'à l'échelle de la planète ou des États coordonnés via l'Accord de Paris. La raison est simple : l'atmosphère terrestre est un bien commun

Les émissions de GES se mélangent dans l'atmosphère sans distinction de frontières. Que vous émettiez 1 tonne de CO₂ à Paris, New York ou Tokyo, l'impact climatique est le même.

Par conséquent :

  • Un produit ne peut pas être neutre en carbone ;

  • Un service ne peut pas être neutre en carbone ;

  • Une entreprise ne peut pas être neutre en carbone ;

  • Un territoire infranational ne peut pas être neutre en carbone.

En revanche, chacune de ces entités peut s'engager dans une "démarche de neutralité carbone", c'est-à-dire contribuer activement à l'objectif mondial en réduisant drastiquement ses émissions et en finançant des projets de séquestration chez des tiers.

Les biais méthodologiques et éthiques

Comme évoqué précédemment, chercher à appliquer une neutralité carbone arithmétique à l'échelle d'une entreprise engendre trois biais majeurs :

1. La non-additionnalité des démarches

Si chaque entreprise ne comptabilise que ses émissions directes (scopes 1 et 2) en excluant le scope 3 (émissions indirectes : achats, transport, utilisation des produits vendus, fin de vie), le cumul des bilans carbone ne reflète pas la réalité globale.

👆 Exemple concret : Une entreprise de textile qui externalise sa production en Asie peut afficher un bilan carbone faible en France (scopes 1 et 2), tout en étant responsable d'émissions massives liées à la fabrication de ses vêtements (scope 3). Si elle se déclare "neutre" en compensant uniquement les scopes 1 et 2, elle masque l'essentiel de son impact.

2. L'absence d'équité entre acteurs

Tous les acteurs ne sont pas égaux face à la séquestration de carbone.

Exemple : Un territoire rural doté d'un patrimoine forestier important peut revendiquer une neutralité carbone arithmétique en s'appuyant sur la séquestration naturelle de ses forêts, sans faire d'efforts de réduction. À l'inverse, un territoire urbain sans forêt devra fournir des efforts bien supérieurs pour réduire ses émissions.

Ce déséquilibre crée une inégalité et peut inciter certains à se reposer sur leurs lauriers, quand d’autres engagent de véritables mesures ambitieuses. 

3. L'immobilisme engendré

Focaliser son action sur l'atteinte d'un "zéro arithmétique" n’a pas de sens.

Pire, la recherche de la neutralité carbone pousse souvent les acteurs à privilégier des projets de compensation bon marché (plantation d'arbres à l'étranger, par exemple) plutôt que d'investir dans la décarbonation réelle de leur activité (rénovation énergétique, changement de process, éco-conception).

L'écueil de la compensation carbone : perte de focus sur la réduction réelle

La compensation carbone est devenue l'alliée privilégiée des entreprises qui souhaitent afficher une neutralité carbone sans remettre en cause leur business model.

Le principe est simple. Il s’agit de financer des projets de réduction ou de séquestration de CO₂ chez des tiers (reforestation, énergies renouvelables, capture de carbone) pour "compenser" ses propres émissions. 

Cela pose un problème de taille. La compensation ne doit jamais remplacer la réduction. C'est un complément, pas une solution miracle.

Pourquoi la compensation seule ne suffit jamais ?

  1. Les capacités de séquestration sont limitées : Même en maximisant les puits de carbone (forêts, sols, océans, technologies de capture), il est impossible d'absorber le niveau actuel de nos émissions. Il faut donc réduire drastiquement en priorité.

  1. La permanence de la séquestration n'est pas garantie : Une forêt plantée pour compenser peut brûler (comme en Californie ou en Australie), libérant tout le CO₂ stocké. À l'inverse, les émissions de CO₂ issues de la combustion d'énergies fossiles sont définitives.

  1. Les projets de compensation sont souvent de faible qualité : Tous les projets de compensation ne se valent pas. Certains manquent d'additionnalité (le projet aurait eu lieu de toute façon, même sans financement), de permanence (le carbone n'est pas stocké durablement) ou de vérification (absence d'audit indépendant).

3 exemples concrets de greenwashing ou quand la neutralité carbone devient mensongère

Depuis 2020, les annonces de "neutralité carbone" se sont multipliées. On le voit sur des campagnes d’affichage, sur des sites internets, sur les réseaux sociaux. Malheureusement, la quasi-totalité de ces communications sont fallacieuses, voire mensongères.

  1. Le géant de la fast fashion Shein réalisait récemment une campagne d’affichage sur le thème “La mode est un droit, pas un privilège”. En petit, on pouvait lire sur les affiches le message suivant : “Chez Shein, nous œuvrons chaque jour pour rendre la mode accessible à toutes et tous, et travaillons chaque jour à l’amélioration continue de notre modèle”. En août 2025, l’Autorité italienne de la concurrence a infligé une amende d’un million d’euros à la société opérant les sites européens de Shein pour publicité environnementale trompeuse. Le régulateur a estimé que certaines communications environnementales du groupe notamment sur la recyclabilité des produits étaient fausses ou, au minimum, de nature à induire les consommateurs en erreur. 

  1. TotalEnergies (anciennement Total) a annoncé viser la neutralité carbone pour 2050... mais uniquement en Europe. Sauf que Total continue d'extraire et de vendre des énergies fossiles dans le monde entier… Se déclarer neutre uniquement en Europe, c'est donc exclure l'essentiel de son activité. Et ce n’est pas passé inaperçu. En octobre 2025, le tribunal judiciaire de Paris a condamné TotalEnergies pour pratiques commerciales trompeuses, en raison d’allégations sur ‘son ambition d’atteindre la neutralité carbone d’ici 2050’ et ‘d’être un acteur majeur de la transition énergétique’”. C’est une décision historique (et une première mondiale). Le tribunal a estimé que ces messages étaient de nature à induire le consommateur en erreur sur la portée réelle de ses engagements environnementaux. La justice a ordonné de cesser leurs allégations mensongères dans le délai d’un mois, sous peine d’astreinte provisoire de 10 000 euros par jour de retard, et la publication de la décision sur la page d’accueil du site du groupe pendant 180 jours.

  1. Les aéroports "neutres en carbone". Plusieurs aéroports européens se sont déclarés "neutres en carbone" en ne comptabilisant que les émissions liées à leurs bâtiments et véhicules au sol (scopes 1 et 2). Sauf qu’avec cette approche, ils excluent de cette analyse les émissions des avions… Soit 95% de l'impact carbone d'un aéroport. Pas très transparent. Ni pertinent. Il n’y a pas encore eu de condamnation mais on est typiquement dans un cas de communication trompeuse qui induit les consommateurs en erreur.

📝A noter : Quand une entreprise annonce sa neutralité carbone, posez-vous toujours les questions suivantes :Quel périmètre géographique ? (Europe, monde entier ?), Quel périmètre opérationnel ? (Scopes 1, 2, 3 ?), Quelle part de réduction vs compensation ?

Le risque juridique et réputationnel 

Vous l’avez compris avec les exemples ci-dessus, les annonces de neutralité carbone ne sont plus sans conséquence. Le cadre juridique se durcit, et les entreprises qui communiquent de manière trompeuse s'exposent à des sanctions et à une perte de crédibilité majeure. 

Notons l'existence de deux instances incontournables : 

  • La loi Climat et Résilience (2021) : Elle encadre les allégations environnementales, dont la neutralité carbone. L’article 12 stipule par exemple que “Toute publicité faisant référence à la neutralité carbone doit être accompagnée d'un bilan carbone complet (scopes 1, 2, 3) et d'une trajectoire de réduction claire et vérifiable”. En cas de non respect de cette obligation, les entreprises s'exposent à des amendes pouvant aller jusqu'à 100 000 € (voire plus en cas de récidive).

Que faut-il savoir sur les référentiels climat ?

Alors comment repérer des allégations mensongères ? Pas toujours facile. 

Heureusement, face à la multiplication des annonces de neutralité carbone, souvent floues ou trompeuses, des référentiels ont émergé pour structurer et crédibiliser les démarches climat des entreprises.

Ces cadres méthodologiques ne sont pas parfaits, mais ils permettent de distinguer les engagements sérieux du greenwashing. Voici comment s'y retrouver.

Pourquoi des cadres de référence existent

Les référentiels climat répondent à deux besoins essentiels :

  1. Structurer les trajectoires carbone : Ils fournissent une méthodologie claire pour mesurer, réduire et compenser les émissions de GES, en évitant les approximations et les biais méthodologiques.

  1. Garantir l'alignement avec la science : Ils s'assurent que les trajectoires de réduction des entreprises sont compatibles avec les objectifs de l'Accord de Paris (+1,5°C à +2°C maximum).

Sans ces cadres, chaque entreprise pourrait définir sa propre "neutralité carbone" sans cohérence ni comparabilité. Le risque ? Un chaos méthodologique et une perte de crédibilité généralisée.

Science Based Targets initiative (SBTi)

La Science Based Targets initiative (SBTi) est le référentiel international le plus reconnu pour valider les trajectoires de réduction des entreprises. Les entreprises soumettent leurs objectifs de réduction à la SBTi, qui les évalue et les valide s'ils sont alignés avec une trajectoire de limitation du réchauffement à +1,5°C.

Ce que couvre la SBTi :

  • Scopes 1, 2 et 3 (obligatoires si le scope 3 représente plus de 40% des émissions totales) ;

  • Objectifs court terme (5 à 10 ans) et long terme (neutralité carbone en 2050) ;

  • Validation scientifique : les objectifs sont évalués par un comité d'experts indépendants.

📝A noter : Le référentiel SBTi parle de "contribution à la neutralité mondiale", pas de neutralité d'entreprise. Elle reconnaît que seule la planète peut atteindre la neutralité carbone, et que les entreprises doivent y contribuer.

Net Zero Initiative (NZI)

La Net Zero Initiative (NZI) est un référentiel français développé par Carbone 4, soutenu par l'ADEME et une vingtaine d'entreprises pionnières. Il propose une approche structurante pour répartir les efforts des entreprises autour de trois piliers complémentaires :

  • Pilier A : Réduire ses émissions directes et indirectes. C'est le pilier prioritaire. L'entreprise doit réduire drastiquement ses émissions sur l'ensemble de sa chaîne de valeur (scopes 1, 2, 3).

  • Pilier B : Éviter les émissions chez les autres. Au-delà de réduire ses propres émissions, l'entreprise doit contribuer à la décarbonation de son écosystème : fournisseurs, clients, partenaires.

  • Pilier C : Séquestrer du carbone dans des puits durables : Une fois les efforts de réduction maximisés, l'entreprise peut financer des projets de séquestration chez des tiers : reforestation, restauration des sols, capture technologique du CO₂.

Le tableau de bord Net Zero Initiative, source carbone4.com

La compensation (pilier C) ne doit jamais remplacer la réduction (pilier A). Elle est un complément.

Les limites des référentiels pour les PME/ETI

Bien que très utiles, les référentiels SBTi et NZI présentent aussi quelques limites qu’il convient de prendre en compte

  • Complexité opérationnelle : Les méthodologies sont techniques et nécessitent une expertise pointue en comptabilité carbone, souvent absente dans les petites structures.

  • Démarches lourdes et coûteuses : Le processus de validation SBTi peut prendre plusieurs mois et coûter plusieurs milliers d'euros (frais de soumission + accompagnement externe).

  • Peu adaptées aux réalités du terrain : Les référentiels sont souvent pensés pour les grandes entreprises internationales, pas pour les PME avec des ressources limitées.

Les référentiels sont utiles pour structurer et crédibiliser une démarche climat, mais ils ne remplacent pas une stratégie climat opérationnelle et sincère. Une PME peut s'engager sérieusement pour la neutralité carbone sans passer par SBTi, à condition de suivre les principes de base : mesurer, réduire massivement, compenser en dernier recours.

Comment votre entreprise peut s'engager pour la neutralité carbone ?

Vous l'avez compris : une entreprise ne peut pas "être neutre en carbone". Mais elle peut (et doit !) s'engager dans une démarche de neutralité carbone en contribuant activement à l'objectif mondial.

Voici quelques étapes concrètes pour une stratégie climat crédible et ambitieuse, en s'appuyant sur les recommandations de l'ADEME.

1. Mettre en place une stratégie climat compatible avec l'Accord de Paris

Objectif : Réduire drastiquement vos émissions directes et indirectes (scopes 1, 2, 3) et augmenter les puits de carbone liés à votre patrimoine.

L'importance du diagnostic : réaliser un Bilan Carbone complet

Avant de réduire, il faut mesurer. La première étape incontournable consiste donc à réaliser un Bilan Carbone® complet couvrant les trois scopes :

  • Scope 1 : Émissions directes ;

  • Scope 2 : Émissions indirectes liées à l'énergie achetée ;

  • Scope 3 : Autres émissions indirectes.

Résultat attendu : Identifier vos "points chauds" carbone, c'est-à-dire les postes d'émissions les plus importants sur lesquels concentrer vos efforts de réduction.

💡Bon à savoir : Chez WeCount, nous accompagnons les entreprises pour structurer leur bilan carbone entreprise et monter en compétences en interne. Notre approche repose sur un programme collectif de 4 mois, combinant plateforme carbone, accompagnement expert et formation, afin de vous rendre autonome et capable de piloter votre stratégie climat dans la durée.

Définir une trajectoire de réduction compatible avec ACT Pas-à-pas

Une fois votre bilan carbone réalisé, définissez une trajectoire de réduction alignée avec les objectifs de l'Accord de Paris. ACT Pas-à-pas est un référentiel développé par l'ADEME qui permet d'évaluer et de construire une trajectoire climat ambitieuse et réaliste.

Principes :

  • Construire une stratégie climat robuste ;

  • Embarquer votre direction autour d’une vision partagée à 2035 et 2050 pour sécuriser votre modèle économique dans un monde bas-carbone ;

  • Bâtir un plan d’action chiffré (impact CO2e, coûts, planning, KPIs) ;

  • Valoriser votre engagement pour le climat ;

  • Préparer les exigences réglementaires (CSRD, ESRS E1, etc.) ;

  • Vous former et assurer un déploiement opérationnel des actions de décarbonation.

💡Bon à savoir : nous proposons un accompagnement ACT Pas à Pas sur 12 mois pour structurer votre stratégie climat. Cette démarche vous permet d’identifier vos risques et opportunités climatiques, définir une trajectoire de réduction alignée avec l’Accord de Paris et construire un plan d’actions chiffré et pilotable. En savoir plus sur notre accompagnement ACT Pas à Pas ou échangez avec un expert WeCount

2. Participer à la décarbonation

Au-delà de réduire vos propres émissions, vous pouvez contribuer à la décarbonation du système en proposant des produits et services bas-carbone à vos clients. Aperçu de quelques actions concrètes à entreprendre :

  • Éco-concevoir vos produits pour réduire leur impact sur l'ensemble de leur cycle de vie ;

  • Proposer des alternatives sobres (réparation, location, reconditionné, sobriété d'usage) ;

  • Accompagner vos clients dans l'adoption de modes de consommation bas-carbone.

3. Contribuer à la transition globale en finançant des projets durables

Une fois vos efforts de réduction maximisés, vous pouvez financer des projets de séquestration ou de réduction chez des tiers (hors de votre propre périmètre).

Critères pour choisir des projets robustes :

  • Additionnalité : le projet n'aurait pas existé sans votre financement ;

  • Permanence : le carbone est stocké durablement (au moins 100 ans pour la séquestration) ;

  • Vérification : audit par un tiers indépendant (label Gold Standard, Verified Carbon Standard, Label Bas-Carbone français) ;

  • Co-bénéfices : impact positif sur la biodiversité, les sols, les populations locales.

💡 Important : Le financement de projets chez des tiers ne doit jamais remplacer la réduction de vos propres émissions. 

4. Communiquer avec transparence

La transparence est la clé de la crédibilité. Lorsque vous communiquez sur votre démarche climat, soyez honnête et précis :

Communiquez sur :

  • Vos % de réduction réalisés (par rapport à une année de référence) ;

  • Vos actions concrètes (rénovation énergétique, flotte électrique, éco-conception, changement de fournisseurs) ;

  • Votre trajectoire de réduction à moyen et long terme ;

  • Vos investissements dans la décarbonation (budget, ressources).

Évitez :

  • Les formulations vagues ("engagé pour le climat", "entreprise verte") ;

  • Les termes trompeurs ("neutre en carbone", "zéro émission") sans préciser le périmètre ;

  • La sur-valorisation de la compensation au détriment de la réduction.

Comment WeCount peut-il vous accompagner dans votre stratégie climat ?

WeCount accompagne les entreprises dans la mesure, la réduction et le pilotage de leur empreinte carbone. Notre approche repose sur trois piliers complémentaires :

  • Un accompagnement expert de votre secteur, pour adresser les enjeux propres à votre entreprise : périmètres multi-sites ou multi-pays, exigences réglementaires (CSRD, VSME), enjeux sectoriels spécifiques : nous vous aidons à traduire les cadres méthodologiques en décisions opérationnelles.

Notre objectif : Vous rendre autonome dans le pilotage de votre stratégie climat, pérenniser votre démarche, tout en sécurisant la qualité et la crédibilité de vos engagements.

Envie de structurer votre stratégie climat ? Échangez avec un expert WeCount.

FAQ : Neutralité carbone

Qu'est-ce que la neutralité carbone ?

La neutralité carbone est un équilibre global entre les émissions de gaz à effet de serre d'origine humaine et leur retrait de l'atmosphère par des puits de carbone (forêts, sols, technologies). Cela signifie séquestrer autant de carbone que nous en émettons pour stabiliser sa concentration dans l'atmosphère et limiter le réchauffement climatique. Cet objectif n'a de sens qu'à l'échelle planétaire ou des États coordonnés via l'Accord de Paris.

Comment atteindre la neutralité carbone ?

Pour tendre vers la neutralité carbone, la priorité est de réduire drastiquement ses émissions de GES sur l'ensemble de sa chaîne de valeur (scopes 1, 2 et 3), en commençant par mesurer son bilan carbone. En parallèle, il s'agit de contribuer à la décarbonation de son écosystème (produits et services bas-carbone, fournisseurs, clients). La compensation ne vient qu'en dernier recours, pour les émissions résiduelles incompressibles.

Une entreprise peut-elle vraiment être neutre en carbone ?

Non. Une entreprise ne peut pas "être neutre en carbone" car ce concept ne s'applique qu'à l'échelle planétaire. En revanche, elle peut s'engager dans une démarche de neutralité carbone en réduisant drastiquement ses émissions (scopes 1, 2, 3), en proposant des produits/services bas-carbone, et en finançant des projets de séquestration chez des tiers. Elle contribue ainsi à l'objectif mondial sans pouvoir revendiquer une neutralité individuelle.

La neutralité carbone est-elle obligatoire pour les entreprises ?

Non, la neutralité carbone n'est pas une obligation légale. En revanche, certaines réglementations imposent de mesurer et réduire ses émissions. Le BEGES est obligatoire pour les entreprises de plus de 500 salariés (250 dans les DOM), les collectivités de plus de 50 000 habitants et les établissements publics de plus de 250 agents. La CSRD (reporting climat pour grandes entreprises) oblige les grandes entreprises à publier des informations détaillées sur leur stratégie climat, leurs objectifs de réduction et leur plan de transition (ESRS E1). Elle n’impose pas la neutralité carbone, mais exige de justifier la cohérence des trajectoires annoncées. La Loi Climat et Résilience encadre strictement les allégations environnementales. Toute communication faisant référence à la neutralité carbone doit être accompagnée d’éléments précis, vérifiables et proportionnés.

Quelle est la différence entre neutralité carbone et net zéro ?

Le Net Zéro est une trajectoire scientifique encadrée par la SBTi qui impose de réduire d'au moins 90 à 95% ses émissions avant de neutraliser les émissions résiduelles incompressibles. La neutralité carbone désigne un équilibre entre émissions et absorption, mais a longtemps reposé sur la compensation sans réduction réelle. Depuis la loi Climat et Résilience (2021), les entreprises ne peuvent plus se déclarer "neutres" sans prouver qu'elles ont d'abord réduit leurs émissions et doivent parler de contribution à la neutralité mondiale.

La compensation carbone est-elle fiable ?

Cela dépend. Une compensation est fiable si elle respecte des critères stricts : additionnalité (le projet n'aurait pas eu lieu sans financement), permanence (stockage durable du carbone), vérification (audit indépendant) et co-bénéfices (impact positif sur biodiversité, sols, populations). Attention aux projets de faible qualité ou menacés par les incendies. La compensation ne doit jamais remplacer la réduction, elle est un complément pour les émissions résiduelles.

Ressources bonus 📚

Article
Neutralité carbone : ce que cela signifie vraiment pour les entreprises

Comment s'engager pour la neutralité carbone sans greenwashing ? Définition, référentiels, risques juridiques et stratégie climat concrète pour votre entreprise.

Rémi Blayac
Temps de lecture
0
18/3/26
Constance Bassouls
Gauthier LAFFONT
Clémence Goutel

Vous avez des questions sur la transition écologique et ESG ?

Échangez avec nos experts