De plus en plus d’entreprises souhaitent réaliser leur bilan carbone. Que ce soit pour se conformer à la réglementation, répondre aux attentes extérieures, ou s’engager dans une démarche bas carbone.
La formation est un outil indispensable pour pérenniser la démarche bilan carbone d’une entreprise mais entre les méthodologies françaises ou internationales et les réglementations nationales ou européennes, on peut rapidement s’y perdre.
Quels types de formations existent ? Quelle est celle faite pour vous ? À quelle méthodologie vous former ? À qui s’adressent ces formations ? Comment les financer ? On vous présente les différentes options qui s’offrent à vous.
Qu'est-ce qu'un bilan carbone ?
Le bilan carbone est un ensemble de méthodes de mesure des émissions de gaz à effet de serre (GES) générées par une activité, une organisation ou un produit. Il prend en compte les émissions directes et indirectes liées à la consommation d’énergie, aux transports, ou encore aux matières premières.
Cet outil permet d'identifier les principales sources d'émissions, pour mieux les réduire et limiter l'empreinte environnementale. Réalisé régulièrement, il constitue une étape clé dans une démarche de transition écologique.
Qui peut faire une formation au bilan carbone ?
Toute organisation peut réaliser son bilan carbone. Pour cela, le bilan carbone doit être fait par un expert formé aux méthodologies de comptabilité carbone officielles et reconnues par la réglementation.
Il peut s'agir par exemple d'un collaborateur en interne qui aura suivi une formation ou d'un consultant carbone externe à l'entreprise.
Quelles sont les missions d'un consultant expert en bilan carbone ?
Le consultant expert en bilan carbone joue un rôle clé dans l'accompagnement des entreprises et des organisations vers une transition écologique durable.
C’est grâce à son expertise qu'il identifie les sources d'émissions de gaz à effet de serre, propose des solutions concrètes pour les réduire et assure le suivi de l’ensemble des résultats. Voici ses principales missions :
évaluer les émissions de gaz à effet de serre (GES) : il contribue à la réalisation de bilans carbone précis grâce à la collecte et à l’analyse des données énergétiques et environnementales ;
identifier les sources d'émissions : il détermine les postes les plus émetteurs pour prioriser les actions de réduction ;
proposer des stratégies de réduction : il élabore des plans d'action concrets et adaptés pour diminuer l'empreinte carbone et les performances énergétiques ;
accompagner la transition écologique : il conseille et sensibilise les équipes internes aux bonnes pratiques environnementales ;
suivre et mesurer les progrès : il met en place des indicateurs de suivi et encourage la mise en place d’une évaluation régulière des résultats ;
assurer la conformité réglementaire : il aide les entreprises à respecter les normes environnementales et les obligations légales en matière de bilan GES ;
former et sensibiliser : il organise des ateliers et sessions de formation pour ancrer une culture bas carbone au sein des organisations.
Pourquoi se former au bilan carbone ?
Réaliser un bilan carbone nécessite des compétences spécifiques comme la comptabilité carbone, des connaissances environnementales et réglementaires.
Les risques à éviter en formation
Sans une formation solide, le résultat de votre bilan carbone risque de manquer de précision. Un bilan mal fait peut non seulement être inutile, mais également devenir pénalisant en cas d'audit. Par manque de rigueur dans la collecte des données ou l'analyse, vous pourriez vous retrouver avec un rapport incomplet ou même incorrect, mettant en péril toute votre démarche.
Les bénéfices clés d’une formation
Réaliser un bilan carbone permet dans un premier temps de mieux comprendre les enjeux climat et in fine d’améliorer votre stratégie RSE. Vous êtes capable de quantifier et analyser ses émissions de gaz à effet de serre pour mettre en place une stratégie adaptée pour réduire ses plus gros postes d’émissions. Vous êtes aussi capable d’anticiper les risques législatifs ou climatiques, ou encore les risques de marché.
Enfin, au-delà de ses bénéfices internes, une formation au bilan carbone vous permet aussi de répondre aux nouvelles exigences réglementaires. L’arrivée de la CSRD (Corporate Sustainability Reporting Directive) en est un parfait exemple.
Cette directive européenne hisse le bilan carbone au rang d’outil indispensable pour toutes les entreprises concernées, car elle les oblige à publier des rapports de durabilité détaillés. Le bilan carbone devient alors l’outil central pour collecter, mesurer et rapporter les données environnementales exigées par la directive, et ainsi se conformer à la loi.
Il est souvent difficile de s'y retrouver entre les différentes méthodes d'évaluation de l'empreinte carbone. Comment choisir entre la Méthode Bilan Carbone®, le GHG Protocol, la méthode réglementaire française (BEGES-R) et les normes ISO 14064-1 & 14069 ? Bien qu'elles partagent des principes communs, leurs approches et leurs objectifs sont distincts, et le choix dépendra de vos besoins spécifiques.
Critères
Méthode Bilan Carbone®
GHG Protocol
Méthode réglementaire française (BEGES-R)
ISO 14064-1 & 14069
Origine et reconnaissance
France – portée par l’ABC, reconnue nationalement
International – standard le plus diffusé pour le reporting GES à l’échelle mondiale ; recommandé pour les organisations multinationales
Cadre officiel et obligatoire en France pour les organisations concernées ; reconnu par les autorités françaises
International – normes ISO, reconnues dans les systèmes de management et de certification
Objectif et périmètre
Adapter la comptabilité carbone au contexte et aux spécificités des organisations françaises ; inclut scopes 1, 2 et 3
Structurer le reporting des émissions (scopes 1, 2, 3) de manière comparable et cohérente pour les entreprises et groupes
Répondre aux obligations de déclaration des émissions (principalement scopes 1 et 2, extension partielle au 3 selon cas)
Fournir un cadre standardisé et certifiable pour quantifier, surveiller et rapporter les émissions GES (scopes 1, 2, 3)
Conformité réglementaire
Permet de répondre aux obligations françaises (BEGES) si utilisé en cohérence avec les exigences réglementaires
Référence pour de nombreuses réglementations et cadres volontaires (CSRD, SBTi) mais nécessite alignement local
Cadre officiel et obligatoire en France pour les entités concernées (périmètre fixé par la loi)
Méthode reconnue dans le cadre d’audits, certifications et vérifications ; utile pour démontrer la conformité
Spécificités prises en compte
Réglementation et spécificités françaises
Large applicabilité multi-secteurs, approche générale
Obligations légales françaises, applicables à certaines catégories d’organisations
Approche normative, compatible avec toutes les tailles d’organisations
Structure et approche
Guides, facteurs d’émission et retours d’expérience adaptés au contexte FR ; forte pédagogie
Cadre méthodologique très structuré pour le reporting et la comparabilité entre organisations
Fixe un cadre minimal légal, sans détailler la mise en œuvre opérationnelle au-delà des obligations
Norme très structurée, axée sur la vérification et la traçabilité des données
Utilité
Outil opérationnel pour piloter une démarche climat en France (diagnostic + plan d’action)
Base commune de reporting, utile pour consolider des périmètres internationaux
Assure la conformité réglementaire en France
Apporte une reconnaissance internationale et crédible dans les démarches auditables
Interopérabilité
Compatible avec GHG Protocol, BEGES-R et normes ISO ; ponts faciles pour reporting
Très interopérable avec d’autres cadres (SBTi, ISO, CSRD), nécessite parfois des compléments pays
Compatible avec plusieurs méthodes (Bilan Carbone®, GHG Protocol) pour aller au-delà du minimum légal
Utilisable en parallèle de toutes les méthodes (cadre de vérification / certification)
Recommandé pour
Organisations opérant en France souhaitant une démarche complète (diagnostic, plan, mobilisation)
Groupes internationaux et entreprises multi-pays souhaitant un référentiel commun de reporting
Entreprises et collectivités soumises à l’obligation BEGES en France
Organisations recherchant une certification, ou exposées à des audits et exigences tierces
Le choix de la méthodologie dépend entièrement de votre stratégie, de vos objectifs et de votre implantation locale, nationale ou internationale.
💡Bon à savoir : Notre accompagnement et notre plateforme vous permettent de produire un reporting compatible avec toutes les méthodes. En seulement 4 mois, nos consultants et experts vous aident à réaliser votre bilan carbone, établir un plan de réduction aligné avec les objectifs de l'Accord de Paris, internaliser et acquérir les compétences nécessaires pour piloter vous-même le plan de transition de votre entreprise. Le tout, en collectif sectoriel : une dizaine d’acteurs avancent ensemble, partagent leurs défis et s’inspirent mutuellement pour accélérer le passage à l’action. Découvrir le programme Bilan Carbone dès aujourd'hui.
La formation à la Méthode Bilan Carbone® par l’ABC et l’IFC
L’Association pour la transition Bas Carbone est pionnière de la méthodologie Bilan Carbone® en France. Elle a été créée en 2011 par l’ADEME et l’APCC. Elle fédère, forme et sensibilise organisations et citoyens aux enjeux environnementaux en mettant à disposition un ensemble de ressources pour décarboner nos activités.
Le format de reporting Bilan Carbone® de l’ABC est aujourd’hui la référence pour les entreprises françaises qui souhaitent communiquer à une échelle nationale. En outre, certaines formations de mise à niveau sont même obligatoires pour les personnes déjà formées aux versions précédentes.
L’ABC propose deux niveaux de formation avec l’Institut de Formation Carbone : l’initiation et la maîtrise de la méthode.
L’initiation pour pouvoir réaliser le Bilan Carbone® de sa structure
L’initiation à la méthode Bilan Carbone® offre une vision synthétique des enjeux climatiques. C’est une formation découverte de la méthodologie qui permet de réaliser un premier bilan carbone en interne en fournissant les bases de compréhension de la méthode et des outils.
Durée : 7 h
Prix : 1 150 € HT
Déroulé : présentiel ou distanciel
☝️ L’avis de WeCount : S’il s’agit d’une bonne première approche pédagogique pour s'approprier le sujet, cette formation aux enjeux climat et énergie ne permet pas d'acquérir une autonomie suffisante pour analyser un bilan carbone.
Le module de niveau 2, pour approfondir sa connaissance de la méthode
Le niveau 2 de la formation à la méthode Bilan Carbone® complète les connaissances de l’initiation en approfondissant les différentes étapes de réalisation d’un bilan carbone et la maîtrise des outils.
Durée : 15 h ou 18 h
Prix : 1 250 € HT
Déroulé : 15 h en présentiel ou 18 h en distanciel.
Pour : formation complète à la méthode Bilan Carbone®, premières pistes d’actions.
Contre : il faut nécessairement avoir passé le niveau 1 de la formation qui est assez théorique, le module sur le plan d’action est bref.
Durant l’année qui suit la formation, vous aurez accès à une licence d’utilisation de l’outil Bilan Carbone de l’ABC (format Excel) : de quoi réaliser le bilan carbone de votre entreprise. Et si vous avez suivi la deuxième formation, vous aurez accès à une licence d’exploitation vous permettant de réaliser un Bilan Carbone pour des clients.
💡 Bon à savoir : L’institut de Formation Carbone est certifié Qualiopi, une prise en charge de la formation au sein de votre entreprise est possible !
La formation au GHG Protocol
Le GHG Protocol est la référence internationale du bilan carbone et reporting carbone. C’est la méthode utilisée par tous les grands groupes internationaux et entreprises qui souhaitent communiquer les BEGES à l'international.Le GHG Protocol propose plusieurs formations en anglais, payantes ou gratuites.
Les formations bilan carbone en ligne et gratuites
Le GHG Protocol propose deux modules gratuits de formation au bilan carbone.
Le Corporate Standard Training Webinar qui donne le socle de connaissances nécessaires pour comprendre les concepts clés du GHG Protocol, pour quantifier et déclarer les émissions de gaz à effet de serre conformément aux exigences du Corporate Standard. Un webinaire détaille aussi les exigences de vérification du Corporate Standard et sa mise en œuvre au sein d’une organisation. Ce module se compose de 3 webinaires pour un total de 8 h 30 de formation.
Le webinaire Scope 2 Guidance Training Webinar. La formation se concentre sur les émissions indirectes liées à l’énergie, le scope 2 du GHG Protocol. Le webinaire couvre les fondamentaux du scope 2 : les facteurs d'émission, les méthodes de calcul, les exigences de vérification et de conformité, ainsi que des études de cas pratiques. Il approfondit les connaissances de la première série de webinaires et dure près de 4 h.
☝️ L’avis de WeCount : La formation proposée présente un vrai atout, elle est dispensée gratuitement par des experts du GHG Protocol. Cependant, elle se concentre en partie sur le Scope 1 et 2, ce qui peut limiter la portée pour ceux qui visent une compréhension plus exhaustive des émissions. De plus, le format en webinaires pré-enregistrés ne permet pas d'interagir directement avec les formateurs pour poser des questions, ce qui peut freiner l'approfondissement et la clarification de certains points.
Pour suivre ces deux formations, il vous suffit de vous rendre sur la page du GHG Protocol.
La certification payante, pour aller plus loin
Le GHG Protocol propose également des formations payantes dont un module Corporate Value Chain (Scope 3) Standard E-Learning. Il couvre exclusivement le scope 3 du bilan carbone, c’est-à-dire les émissions de gaz à effet de serre indirectes. Elles se produisent en amont et en aval de la chaîne de valeur d'une entreprise. La formation se réalise totalement en ligne et dure entre 8 et 20 h selon chacun pour un montant de $325.
Durée : 8 à 20 h
Prix : $325
Déroulé : en distanciel.
Le module Product Life Cycle Standard Online Course se concentre sur l’Analyse de Cycle de Vie (ACV). L’approche de l’ACV est complémentaire du bilan carbone car elle prend en compte l’impact sur l’ensemble du cycle de vie du produit tandis que le bilan carbone se concentre sur les émissions carbones. Elle dure environ 12 h et coûte $325.
Durée : 12 h
Prix : $325
Déroulé : en distanciel.
Pour : la formation est dispensée par des experts du GHG Protocol, le prix est bas.
Contre : les formations sont exclusivement en ligne sans accompagnement personnalisé et uniquement en anglais.
Les formations gratuites ou finançables
Les formations ABC ou GHG Protocole sont accessibles aux entreprises et aux particuliers. Mais en tant que particulier, nous n’avons pas toujours les moyens de prendre en charge les coûts de formation. Heureusement, d’autres options s’offrent à vous.
Formation gratuite : le MOOC Énergie & Climat de l’ABC
Ce MOOC est issu d’une collaboration avec Avenir Climatique. Il est aussi soutenu par l'ADEME depuis 2017. C’est un cours introductif complet qui vous donnera les bases en trois saisons de cinq épisodes.
La première saison se concentre sur la compréhension des enjeux énergie-climat et vous propose des actions individuelles et collectives.
La deuxième se penche sur le bilan carbone d'une activité, l'importance de la comptabilité carbone. Elle vous fournit un guide pour construire votre plan d'action de réduction des émissions de gaz à effet de serre.
La dernière explore les freins qui bloquent la mise en mouvement vers la décarbonation de nos sociétés.
La formation est gratuite et adaptée à tout le monde. Chaque saison dure environ 1 h 30.
Formation avec son CPF par l'Institut de Formation Carbone
Il existe malheureusement encore trop peu d’options de formation au bilan carbone lorsqu’on est un particulier en reconversion, en évolution professionnelle sur ce marché d'avenir ou simplement intéressé. Cependant, des aides de financement existent pour le module d’initiation de l’Institut de Formation Carbone de l’ABC via la région ou France Travail sous certaines conditions.
Les subventions pour votre bilan carbone
Pour alléger le coût de votre démarche, des aides et subventions existent.
Diag Décarbon’Action : ce programme, financé par Bpifrance et l’ADEME, s'adresse aux entreprises de moins de 250 salariés. Il accompagne les PME dans la réalisation de leur bilan carbone (Scopes 1, 2 et 3), pendant 12 jours répartis sur 6 à 8 mois. Il prend en charge 40 % du coût de votre bilan carbone, ce qui réduit votre investissement tout en vous permettant de bénéficier d'un accompagnement expert pour identifier les leviers de réduction d’émissions et construire un plan d’action détaillé. C’est le dispositif central pour la subvention du bilan carbone des entreprises.
Nous vous invitons à consulter notre article dédié au Diag Décarbon'Action pour en connaître tous les détails et les conditions d'éligibilité.
Les subventions régionales
Au-delà de ce dispositif national, il est important de savoir que des subventions existent aussi à l’échelle des régions. Ces aides visent à soutenir les entreprises locales dans leur démarche de transition. Exemples :
En Auvergne Rhône-Alpes, la Métropole de Lyon a par exemple mis en place des appels à projets pour financer les bilans carbone collectifs des entreprises de moins de 250 salariés. La prise en charge était alors de 50 % du prix total du programme.
En région PACA, le dispositif CEDRE peut proposer une aide allant jusqu’à 3 000 € pour les PME.
La Bretagne soutient la transition bas-carbone de l’agriculture avec le dispositif AGRI Bas carbone.
Nous vous conseillons de vous rapprocher des services de votre région pour connaître les modalités et financements possibles.
Si vous préférez en parler directement ou poursuivre la discussion, notre équipe peut vous accompagner dans le choix de la subvention la plus adaptée à votre situation et vous aider à constituer les dossiers de demande. Prenez rendez-vous avec nos experts.
Les formations pour les entreprises : combiner théorie et pratique
Les parcours de formation de l’ABC et du GHG Protocol sont denses et théoriques. C’est ensuite à vous d’appliquer vos connaissances en entreprise, de monter votre équipe bilan carbone, de choisir vos outils et de mettre en place votre première campagne de mesures d’émissions.
Pour capitaliser au mieux sur votre bilan carbone, votre équipe devra également monter en compétences sur d’autres sujets connexes :
la structuration d’une stratégie climat ;
les enjeux et risques climatiques ;
la conduite du changement dans une démarche de transition bas carbone.
Après avoir échangé avec des centaines d’entreprises, nous avons constaté que la mise en pratique du bilan carbone est un challenge pour celles et ceux qui se sont formés seuls. Ils sont confrontés à de nombreux obstacles comme l’identification du périmètre d’action, la collecte des données ou l’embarquement des collaborateurs et de la direction.
Un bon moyen d’économiser du temps, de gagner en efficacité et de pérenniser la démarche est de vous former tout en réalisant le bilan carbone de votre entreprise. C’est un des objectifs de nos programmes Bilan Carbone.
Zoom sur le programme Bilan Carbone de WeCount
Une approche collective et pédagogique
Chez WeCount, nous sommes convaincus que la transition bas carbone se réussit mieux ensemble. C’est pourquoi notre programme Bilan Carbone repose sur la force du collectif : chaque promotion réunit une dizaine d’organisations qui avancent côte à côte, partagent leurs défis et s’inspirent mutuellement.
Un parcours structuré sur 4 mois
Le programme Bilan Carbone® n’est pas une simple formation, mais un accompagnement complet qui combine :
la réalisation de votre premier bilan carbone sur notre plateforme dédiée ;
la définition d’un plan d’actions climat aligné sur l’Accord de Paris, guidée par un consultant expert de votre secteur ;
des sessions d’échanges entre pairs pour nourrir vos réflexions et renforcer la dynamique de passage à l’action.
Bien plus qu’un bilan : une montée en compétence
Notre objectif est double : vous permettre de réaliser votre bilan carbone et surtout, d’internaliser cette compétence pour pérenniser votre démarche. Vous devenez ainsi acteur·rice de votre transition, en comprenant vos données, leur collecte et leur suivi dans le temps.
Le programme Bilan Carbone® est certifié Qualiopi, ce qui le rend finançable par l’OPCO de votre entreprise.
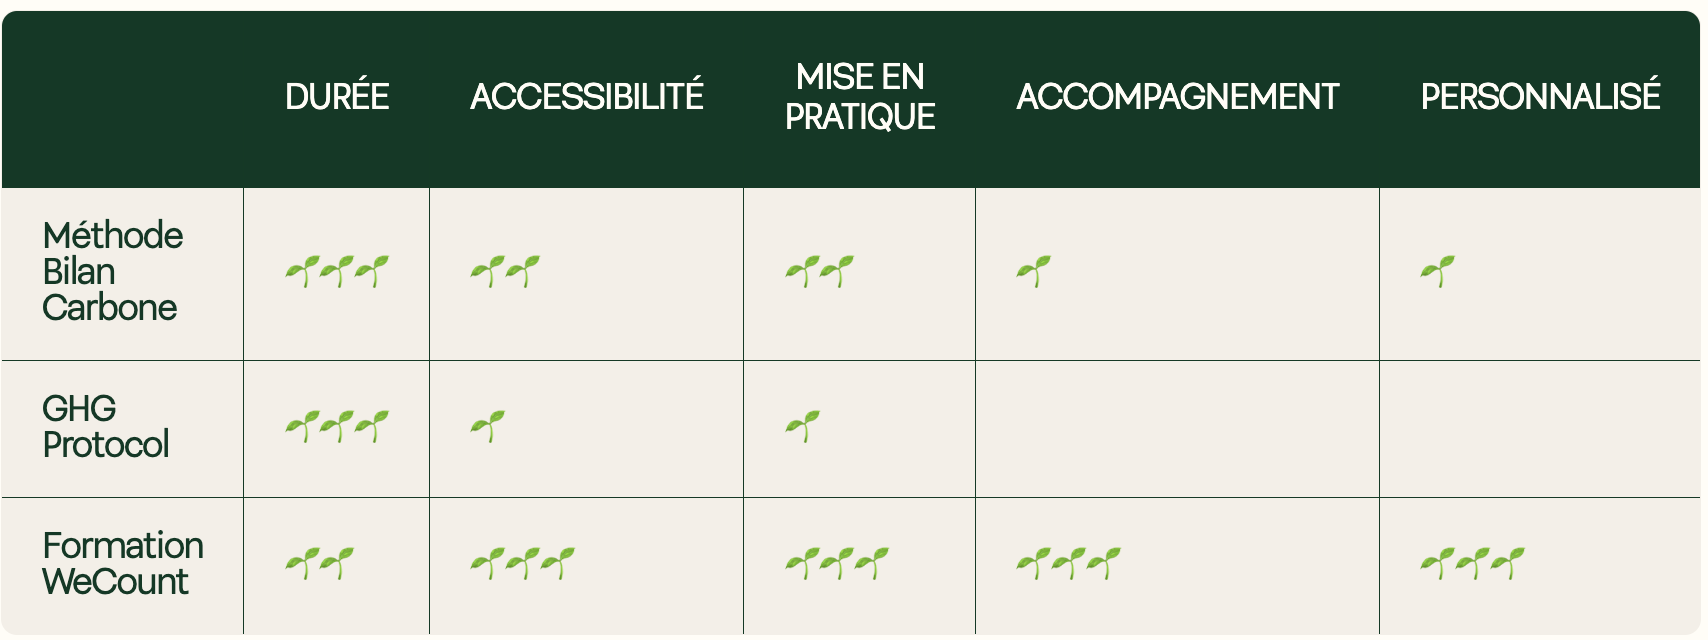
Comparatif des formations bilan carbone
Pour vous aider à bien choisir la formation qui correspond à vos besoins, nous avons condensé les formations citées dans cet article dans un tableau de comparaison.
🌱🌱🌱 = étant la meilleure note
Que faire après votre projet de formation au bilan carbone ?
Réaliser son premier bilan carbone est une étape essentielle. Mais pour qu’il soit utile, il doit s’inscrire dans une trajectoire à long terme, avec un plan d’actions concret et une vision claire de la place de votre organisation dans un monde bas-carbone.
C’est précisément ce que propose la méthodologieACT Pas-à-Pas, développée par l’ADEME et le CDP. Adoptée par plus de 1 000 organisations, elle permet de :
définir une trajectoire de réduction alignée sur l’Accord de Paris ;
construire un plan d’actions chiffré et priorisé ;
répondre aux exigences de reporting de la CSRD (ESRS E1) ;
sécuriser un engagement SBTi crédible.
Le programme ACT Pas-à-Pas s’étale sur 12 à 18 mois et bénéficie de financements de l’ADEME (jusqu’à 80 % selon votre profil). Il peut être suivi individuellement ou dans un format collectif, animé par WeCount aux côtés de fédérations et réseaux professionnels.
Chez WeCount, nous croyons que la transition se construit mieux ensemble. C’est pourquoi nous proposons unprogramme ACT Pas-à-Pas collectif sur 12 mois, combinant accompagnement par nos consultants, outils de pilotage carbone et dynamique d’entraide sectorielle.
Vous souhaitez prolonger votre démarche après la formation bilan carbone ? Contactez notre équipe pour en savoir plus sur le programme ACT Pas-à-Pas.
FAQ - Ce qu'il faut retenir avant une formation bilan carbone
Pourquoi est-il important de se former au bilan carbone ?
Se former permet d’acquérir les compétences nécessaires pour réaliser un bilan carbone précis et mettre en place une stratégie de réduction des émissions de gaz à effet de serre. Aussi, cela apprend à le mettre à jour et à pérenniser la démarche.
Qui peut faire des bilans carbone ?
Les bilans carbone peuvent être réalisés par des collaborateurs formés ou par des consultants spécialisés comme Wecount.
Quel est le prix d'un bilan carbone ?
Un bilan carbone réalisé par un cabinet spécialisé a généralement un coût compris entre 10 000 € pour une PME, et plusieurs dizaines de milliers d’euros pour un grand groupe.
Comment devenir consultant expert en bilan carbone ?
Il est nécessaire de suivre une formation spécialisée, souvent proposée par l’ADEME ou des instituts comme l'Institut de Formation Carbone (IFC).
Existe-t-il des aides financières pour suivre une formation au bilan carbone ?
Oui, certaines formations peuvent bénéficier d'une aide financière pour tout ou partie, via le CPF, les OPCO ou des dispositifs régionaux. Le Diag Décarbon’action offre également des subventions accessibles pour les entreprises.
Vous souhaitez accélérer la transition climat et esg de votre entreprise ?
Comment préparer votre entreprise au climat de 2050 et faire de cette transformation un projet mobilisateur dès aujourd'hui ?
Vagues de chaleur, sécheresses, ruptures d'approvisionnement… Les impacts de la crise climatique ne sont plus une perspective lointaine. Pourtant, face aux contraintes économiques et à l'instabilité globale, de nombreuses entreprises peinent à se projeter et à arbitrer en faveur d'engagements de long terme.
Quel discours inspirant tenir pour embarquer l'ensemble des équipes sur une vision à horizon 2050 ? Comment traduire ces trajectoires lointaines en plans d'action concrets pour les prochaines années, sans céder à la paralysie ou à la résignation ?
Dans ce webinaire, nos intervenants partagent leurs convictions et leurs retours d'expérience pour faire de 2050 non pas une menace subi, mais un cap stratégique qui donne envie d'agir au quotidien.
Pour vous inscrire au webinaire
Rien de plus simple, inscrivez-vous en complétant le formulaire ci-dessous. 👇🏻
Intervenants
🎙️ Thomas Breuzard, Directeur permaentreprise chez Norsys & Co-président de B Corp France
🎙️ Arthur Auboeuf, Cofondateur de Team for the Planet
Pourquoi regarder ce webinaire
Ce webinaire a été conçu comme un moment pour :
Dépasser le sentiment de fatalité face aux projections climatiques et en faire un levier de transformation positive,
Structurer un discours engageant et inspirant pour mobiliser vos équipes autour d'une vision long terme,
Décliner une stratégie d'adaptation ambitieuse en étapes concrètes et opérationnelles dès les prochaines années.
Un moment pensé pour celles et ceux qui, au quotidien, cherchent à donner envie d’agir, clarifier les enjeux et créer un alignement stratégique durable !
Ce webinaire peut vous être utile, mais vous n'avez pas d'email professionnel ? Ecrivez-nous à l'adresse contact-us@wecount.io.
👋 À propos des webinaires Pépites de WeCount
Les Pépites de WeCount mettent en lumière celles et ceux qui font avancer la transition dans leurs organisations comme dans la société. Un rdv trimestriel, des formats courts, inspirants et concrets pour passer de la réflexion à l’action.
Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.
En résumé :
Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables.
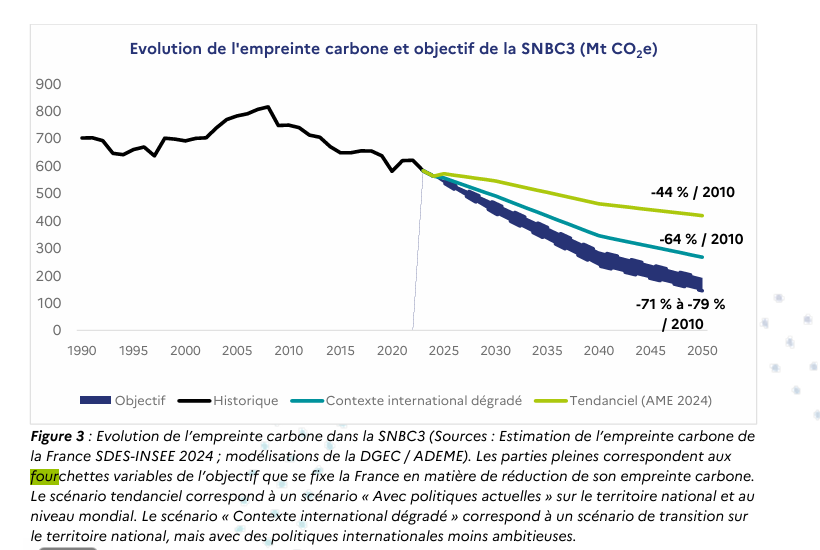
La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010.
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.
Le 11 juin 2026, SBTi apublié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.
Le 29 juillet 2026, le GHG Protocol a annoncé la fusionde son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion.
Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats
Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics.
La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.
Concrètement :
L’obligation d’au moins un critère environnemental dans les appels d’offres publics : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).
Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.
Interdiction du recours au critère unique du prix : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.
Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi.
Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle.
🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.
Ce que vous devez en retenir
La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.
Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché.
Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.
Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.
Parmi les principales évolutions :
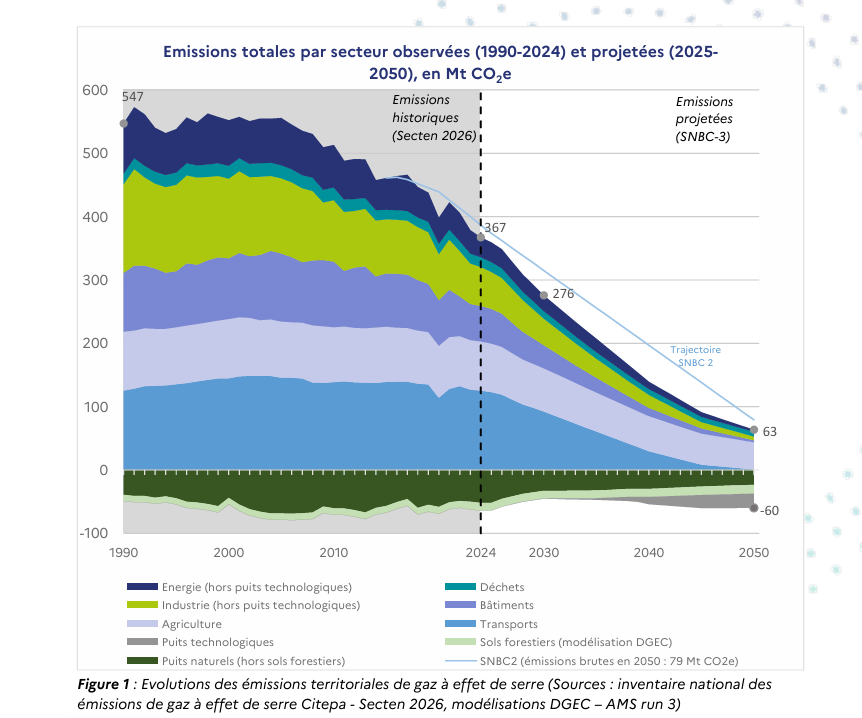
Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations.
Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).
Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.
Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028.
Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.
Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.
À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.
Ce que vous devez en retenir
Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie.
ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS.
Les principaux changement du standard volontaire (VS) :
Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme B8) vers le module complémentaire (C5).
Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.
En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.
Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.
Parmi les principaux changements :
Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise.
La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.
Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise.
Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.
Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.
Ce que vous devez en retenir
Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.
SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre
Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière.
SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.
Parmi les principaux changements :
La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel.
La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.
Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence.
Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.
Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.
Cette permissivité fait débat. L’ONGCarbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.
Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.
SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.
Ce que vous devez en retenir
Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.
🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre.
GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques
Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir.
Les nouveautés et chantiers clés à retenir :
La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.
La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.
Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.
La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.
Ce que vous devez en retenir :
Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.
De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs.
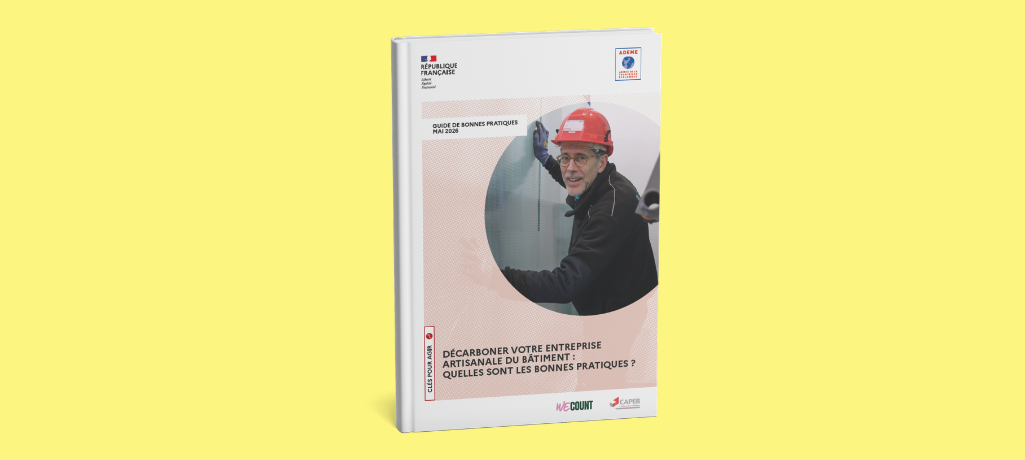
Responsable d'une part majeure des émissions de gaz à effet de serre (GES) en France (deuxième secteur le plus émetteur du pays) le bâtiment doit accélérer sa transition. Si les grandes entreprises ont déjà engagé des actions de décarbonation, la démarche reste encore à généraliser auprès des entreprises artisanales du bâtiment, qui représentent pourtant la majorité du tissu économique du secteur.
Réalisé par la CAPEB, l’ADEME et WeCount à partir de l’accompagnement de 11 entreprises artisanales dans la réalisation de leur bilan carbone et la construction de leur stratégie climat, ce guide regroupe les meilleures pratiques et retours d'expérience du terrain. Il a pour objectif d'accompagner chaque artisan dans la compréhension de ses enjeux carbone et la mise en œuvre de sa transition bas-carbone.
Contenu du guide
Ce document recense les enjeux carbone spécifiques au secteur, présente des leviers d’action génériques applicables à tous les corps de métier et met en avant des initiatives de réduction concrètes. Afin de répondre aux réalités de chaque activité, le guide intègre 9 fiches d’actions détaillées adaptées à différentes typologies d’artisans : métallier, menuisier, charpentier, plâtrier-plaquiste, peintre, électricien, chapiste, maçon et installateur de systèmes de sûreté.
Transformez votre entreprise artisanale du bâtiment en un acteur clé de la transition bas-carbone !