Vous êtes responsable RSE ou en charge des questions environnementales dans votre organisation ? Vous avez probablement entendu parler du BEGES (Bilan d'Émissions de Gaz à Effet de Serre). Peut-être même que vous vous demandez si votre entreprise y est soumise, comment le réaliser concrètement, et ce que vous risquez en cas de non-respect.
Le BEGES réglementaire est un dispositif encadré par l’article L.229-25 du code de l’environnement qui concerne des milliers d'entreprises et de collectivités en France. Mais au-delà de la conformité légale, c'est aussi un outil stratégique pour mesurer votre impact climatique, identifier vos leviers de réduction et structurer votre transition bas-carbone.
Dans cet article, on décortique le sujet pour vous : qui est concerné, comment réaliser votre BEGES étape par étape, quelles différences avec le Bilan Carbone®, quels outils utiliser, et comment transformer cette obligation en opportunité pour votre entreprise.
A retenir
Une obligation réglementaire française : Le bilan des émissions de gaz à effet de serre (BEGES) est obligatoire pour les entreprises de plus de 500 salariés (250 dans les DOM), les collectivités de plus de 50 000 habitants et les établissements publics de plus de 250 agents. Il doit être réalisé tous les 4 ans (3 ans pour les collectivités).
Un périmètre réglementaire limité (mais extensible) : Réglementairement, seuls les scopes 1 et 2 sont obligatoires. Le scope 3 est vivement recommandé et devient de plus en plus attendu dans les pratiques, notamment avec la CSRD.
Des sanctions en cas de non-respect : Ne pas publier son BEGES expose à une amende pouvant aller jusqu'à 50 000 € (et jusqu'à 100 000 € en cas de récidive). Les contrôles se renforcent.
Différent du Bilan Carbone®, mais complémentaire : Le BEGES est une obligation réglementaire française. Le Bilan Carbone® est une méthode plus complète et prescriptive développée par l'ADEME. Les deux peuvent se compléter.
Un levier stratégique au-delà de la conformité : Au-delà de l'obligation légale, le BEGES permet d'identifier vos postes d'émissions prioritaires, de structurer votre stratégie climat et de répondre aux attentes croissantes de vos parties prenantes.
Qu'est-ce que le BEGES ?
Définition officielle du bilan GES (ou BEGES) selon l’ADEME
Le BEGES (Bilan d'Émissions de Gaz à Effet de Serre) est un dispositif réglementaire français qui impose à certaines organisations (entreprises de plus de 500 salariés, 250 dans les DOM, les collectivités de plus de 50 000 habitants, les établissements publics de plus de 250 agents) de mesurer et déclarer publiquement leurs émissions de gaz à effet de serre. Il a été instauré par la loi Grenelle II en 2010 et est codifié à l'article L229-25 du Code de l'Environnement.
Selon l’Agence pour la Transition Écologique (ADEME), le BEGES permet ainsi de « réaliser un diagnostic des émissions de gaz à effet de serre des acteurs publics et privés, en vue d’identifier et de mobiliser les gisements de réduction de ces émissions. »
Ce dispositif a pour objectif de créer une culture de la mesure carbone dans les grandes organisations et les inciter à structurer des plans de réduction des émissions.
Zoom sur les 4 principaux objectifs du BEGES
Le BEGES poursuit plusieurs objectifs complémentaires :
Transparence et responsabilité : Rendre publiques les émissions de GES des acteurs économiques et publics pour permettre un suivi collectif de l'effort climatique.
Pilotage stratégique : Donner aux organisations les moyens de comprendre leur impact climatique et d'identifier les leviers d'action prioritaires.
Cohérence avec la stratégie nationale : Permettre à la France de suivre et de piloter sa trajectoire de décarbonation dans le cadre de l'Accord de Paris. Son ambition est de tendre vers la neutralité carbone en 2050, le tout avec des jalons intermédiaires et une révision de la SNBC tous les 5 ans.
À quoi sert concrètement un BEGES pour une organisation ?
Au-delà de la conformité réglementaire, réaliser un BEGES permet de :
Cartographier ses émissions et comprendre d'où elles proviennent ;
Prioriser les actions de réduction selon leur impact et leur faisabilité ;
Piloter sa stratégie climat avec des données chiffrées et actualisées ;
Anticiper les évolutions réglementaires (CSRD, Taxonomie, etc.) ;
Valoriser ses engagements auprès des clients, investisseurs et salariés ;
Rappel : quelle différence entre BEGES, un Bilan Carbone® et l’empreinte carbone ?
Ces trois termes sont souvent confondus. Voici comment les distinguer :
Le bilan carbone (générique) fait référence à toute estimation des émissions de gaz à effet de serre d’une organisation. Il peut s’agir d’une approche maison, simplifiée ou fondée sur des outils reconnus. Sa rigueur dépend de la méthode utilisée.
Le Bilan Carbone® est une méthode développée par l'ADEME et gérée par l'Association Bilan Carbone (ABC). Elle est plus complète et prescriptive que le BEGES, avec une obligation d'intégrer le scope 3. C'est une marque déposée nécessitant une formation certifiante.
Le BEGES réglementaire est une obligation légale française. Il impose de mesurer et publier ses émissions de GES selon un cadre précis : émissions directes (scope 1), émissions indirectes liées à l’énergie (scope 2) et, depuis 2023, émissions indirectes significatives (relevant du scope 3 ex: utilisation des produits vendus par une entreprise, déplacements domicile-travail des salariés). (source : décret n°2022-982 du 1er juillet 2022, entrée en vigueur le 1er janvier 2023).
Empreinte carbone : C'est un terme générique qui désigne la quantité totale de GES émise par une activité, une organisation, un produit ou une personne. Le BEGES et le Bilan Carbone® sont deux façons de mesurer cette empreinte.
Quelles sont les 6 catégories d’émissions couvertes par le BEGES ?
Le BEGES distingue six catégories d'émissions, organisées selon la logique des trois scopes du GHG Protocol. Voici un aperçu détaillé :
1. Émissions directes de GES (Scope 1)
Ce sont les émissions générées directement par l'organisation :
Combustion d'énergies fossiles : Chauffage au gaz, au fioul, au charbon sur les sites de l'organisation ;
Flotte de véhicules : voitures, camions, engins de chantier appartenant ou loués en longue durée ;
Procédés industriels : par exemple les réactions chimiques générant du CO₂ (cimenterie, sidérurgie, chimie, etc.) ;
Fuites de gaz fluorés : climatisation, réfrigération, etc.
2. Émissions indirectes liées à l'énergie (Scope 2)
Ce sont les émissions liées à la production de l'énergie achetée et consommée par l'organisation :
Électricité : consommation électrique des bâtiments, machines, data centers, etc ;
Chaleur et froid : réseaux de chaleur urbains, groupes froids centralisés ;
Vapeur : utilisée dans certains procédés industriels.
📝A noter : Pour l'électricité en France, le facteur d'émission du mix électrique est relativement bas grâce au nucléaire et aux énergies renouvelables (environ 52 g CO₂e/kWh selon la Base Empreinte®).
3. Émissions indirectes liées au transport (Scope 3 partiel)
À partir de cette catégorie, on rejoint le périmètre du scope 3.
On comptabilise ici l’ensemble des transports dont l’entreprise a besoin mais qu’elle ne maîtrise pas directement comme par exemple :
La livraison de matières premières ;
La livraison des produits finis vers les clients ;
Les déplacements domicile-travail ;
Les déplacements professionnels autres ;
Les visites clients.
4. Émissions liées aux produits achetés (Scope 3 partiel)
Cela correspond à l’ensemble des émissions générées liées aux achats de biens, services, immobilisations ou déchets. C’est une catégorie particulièrement importante dans les secteurs à forte dépendance matière. Nous faisons référence ici aux entreprises à forte “dépendance matière” donc celles qui achètent beaucoup de matières premières pour les transformer et/ou les assembler, puis pour les consommer et/ou les revendre.
Exemples :
Un artisan dans le bâtiment ou un groupe de Travaux Publics (TP) ;
Une entreprise de transformation de produits agro-alimentaires (qui fait des yaourts, des céréales ou produits transformés par ex) ;
Une entreprise d'assemblage textile.
Il y a également une notion de rareté de la matière première à prendre en compte. Par exemple, l'acier est un point stratégique car il n’est pas produit en Europe. Cela crée ainsi une dépendance forte à la chaîne de valeur en amont. C’est la même chose pour les métaux rares, cette fois-ci en raison de leur prix fluctuant. L’impact peut alors être colossal pour une entreprise qui fabrique des téléphones ou des puces électroniques.
5. Émissions liées aux produits vendus (Scope 3 partiel)
Ce sont ici toutes les émissions qui sont générées après la vente. Cela correspond donc à l’usage du produit par le client final, son recyclage, sa fin de vie ou encore son élimination.
6. Autres émissions indirectes (Scope 3 partiel)
Place à la dernière catégorie. Elle regroupe les émissions non citées précédemment et générées par l'usage des outils numériques. Le cloud en est un exemple.
Nomenclature des catégories BEGES et exemples, www.ecologie.gouv.fr, 2022
Quel est le cadre réglementaire du BEGES en France ?
Évolutions récentes du cadre réglementaire
Le dispositif BEGES a connu plusieurs évolutions depuis sa création :
2012 : Entrée en vigueur de l'obligation pour les organisations concernées ;
2016 : Renforcement des sanctions en cas de non-respect (amende portée à 10 000 €, puis 20 000 € en cas de récidive) ;
2019 : Introduction d'une obligation de joindre un plan de transition avec une feuille de route et des actions de réduction concrètes ;
2022 : Nouvelles sanctions renforcées : jusqu'à 50 000 € d'amende (et 100 000 € en cas de récidive) ;
2023 : Le décret BEGESimpose la prise en compte du scope 3 donc des émissions indirectes (chaîne logistique, déplacements de personnes, déchets…) dans la réalisation du bilan GES (ou BEGES). Celui-ci doit être publié sur le site de l’ADEME et s’inscrire dans un objectif global de décarbonation ;
2024-2026 : Convergence progressive avec les exigences de la CSRD (Corporate Sustainability Reporting Directive) qui impose un reporting climat encore plus détaillé pour certaines entreprises.
Fréquence de mise à jour
Le BEGES a été pensé avec une logique d’amélioration continue. Il ne suffit donc pas de faire un état des lieux à un instant T puis de passer à autre chose. L’idée est de le mettre à jour, de vérifier les progrès, d’ajuster la stratégie afin d’aller toujours plus loin.
Le BEGES doit donc être mis à jour :
Tous les 4 ans pour les entreprises et établissements publics ;
Tous les 3 ans pour les collectivités territoriales.
Qui est concerné par le BEGES en France?
Le BEGES est obligatoire pour :
Les entreprises et associations de plus de 500 salariés en France métropolitaine : Toutes les entreprises employant plus de 500 personnes sur le territoire français (tous établissements confondus) doivent réaliser et publier leur BEGES tous les 4 ans.
Les collectivités de plus de 50 000 habitants : Les communes, intercommunalités, départements et régions de plus de 50 000 habitants sont soumis à l'obligation. La fréquence de mise à jour est de 3 ans.
Les établissements publics de plus de 250 agents : Les services de l'État, les établissements publics et autres personnes morales de droit public employant plus de 250 agents sont également concernés.
📝A noter : Le décompte des salariés se fait sur la base des effectifs en équivalent temps plein (ETP) au 31 décembre de l'année de référence.
Cas des entreprises non obligées mais fortement incitées
Même si votre entreprise n'est pas soumise à l'obligation réglementaire, plusieurs raisons peuvent vous pousser à réaliser un BEGES volontaire :
Anticipation réglementaire : Vous y prendre dès maintenant, c’est anticiper d’éventuels changements de réglementations à venir et ne pas vous retrouver au pied du mur.
Exigences clients et fournisseurs : De plus en plus de grands groupes demandent à leurs fournisseurs de mesurer et réduire leurs émissions (scope 3 de vos clients).
Accès aux financements : Certaines aides publiques (ACT Pas-à-Pas de l’ADEME, PACTE Industrie de l’ADEME, Diag Décarbon’Action de Bpifrance) conditionnent leurs financements à la réalisation d'un bilan carbone.
💡Bon à savoir : Chez WeCount, nous accompagnons les entreprises pour structurer leur bilan carbone entreprise et faire monter en compétences leurs équipes en interne. Notre approche repose sur un programme collectif de 4 mois, combinant plateforme carbone, accompagnement expert et formation, afin de vous rendre autonome et capable de piloter votre stratégie climat dans la durée.
Sanctions en cas de non-respect
Les organisations qui ne respectent pas les obligations liées au BEGES s'exposent à des sanctions financières :
50 000 € d'amende en cas de non-publication ou de publication hors délai ;
100 000 € d'amende en cas de récidive.
Au-delà de la sanction financière, le non-respect de l'obligation peut entraîner :
Une atteinte à la réputation de l'organisation ;
Une perte de crédibilité auprès des parties prenantes ;
Des difficultés d'accès aux financements publics et privés ;
Un désavantage concurrentiel face aux entreprises conformes.
Quelles différences entre BEGES et Bilan Carbone® ?
Le BEGES et le Bilan Carbone® sont souvent confondus. Pourtant, ils ne répondent pas aux mêmes objectifs. Voici comment les distinguer :
Origine et portage des deux méthodologies
BEGES : C'est une obligation réglementaire française instaurée par la loi Grenelle II (2010) et codifiée dans le Code de l'Environnement (article L229-25). Il est piloté par l'État et l'ADEME.
Bilan Carbone® : C'est une méthode développée par l'ADEME en 2004, puis transférée à l'Association Bilan Carbone (ABC) en 2011.
Périmètre (scope 1, 2 et 3) et niveau d'exigence
BEGES : Le périmètre réglementaire minimal couvre les scopes 1 et 2et 3.
Bilan Carbone® : Le Bilan Carbone® couvre les scopes 1, 2 et 3 de manière détaillée. La méthode impose une approche rigoureuse avec 10 postes principaux et 48 sous-postes d'émissions.
Reconnaissance réglementaire
BEGES : C'est l'obligation réglementaire à laquelle sont soumises certaines organisations en France. Les manquements à l’établissement, à la mise à jour ou à la transmission du BEGES peuvent être sanctionnés par une amende. Le montant de celle-ci est plafonné à 50 000 € (100 000 € en cas de récidive).
Bilan Carbone® : Ce n'est pas une obligation légale, mais c'est une méthode reconnue pour aller au-delà du BEGES et structurer une stratégie climat robuste. Le périmètre est exhaustif et obligatoire pour les personnes morales de droit privé de plus de 500 salariés (et 250 en outre-mer), les collectivités de plus de 50 000 habitants, les établissements publics de plus de 250 agents, les services de l’Etat.
Cas d'usage : conformité vs stratégie climat
BEGES : Idéal pour respecter ses obligations légales et publier un bilan minimal sur la plateforme ADEME.
Bilan Carbone® : Idéal pour structurer une stratégie climat ambitieuse, identifier tous les leviers de réduction (y compris le scope 3) et engager une démarche de transition bas-carbone crédible.
✨Notre conseil : Une approche efficace consiste à réaliser un Bilan Carbone® complet, qui permet à la fois de répondre aux exigences du BEGES et d’obtenir une vision plus exhaustive de ses émissions, notamment sur le scope 3.
Récap : tableau comparatif entre BEGES et Bilan Carbone®
Critère
BEGES
Bilan Carbone®
Origine
Obligation réglementaire (loi Grenelle II, 2010)
Méthode ADEME (2004), gérée par l'ABC depuis 2011
Statut
Obligatoire pour certaines organisations
Volontaire (mais recommandé)
Périmètre
Scopes 1, 2 et 3 obligatoires
Scopes 1, 2 et 3 obligatoires
Niveau de détail
Minimal (conformité)
Exhaustif (10 postes, 48 sous-postes)
Fréquence
Tous les 4 ans (3 ans pour collectivités)
Recommandé chaque année
Formation
Aucune formation obligatoire
Formation certifiante obligatoire pour utiliser la marque
Publication
Obligatoire sur la plateforme ADEME
Facultative (mais recommandée)
Objectif principal
Conformité réglementaire
Stratégie climat et pilotage
Sanctions
Jusqu'à 50 000 € (100 000 € en récidive)
Aucune (c'est volontaire)
Comment réaliser un BEGES étape par étape ?
Réaliser un BEGES peut sembler complexe, mais en suivant une démarche structurée, cela devient accessible. Voici les 7 étapes clés recommandées par notre équipe :
Étape 1 : Sensibiliser et mobiliser les équipes
Avant de lancer le projet, prenez le temps d'expliquer la démarche aux personnes clés. L’idée est de mobiliser efficacement les équipes.
Pour cela, vous pouvez par exemple prévoir un atelier ou un point d'information avec vos parties prenantes (DAF, responsable technique, RH, Responsables Achats, etc). Celui-ci permet de clarifier les enjeux (climat, réglementation, stratégie), de définir le rôle de chacun, et de faciliter la collecte de données par les équipes métiers.
Cette étape, souvent négligée, fluidifie le projet et évite les blocages dus à une mauvaise compréhension des enjeux.
Étape 2 : Choisir une méthodologie adaptée à vos besoins
Le BEGES est une obligation réglementaire définie par le Code de l’environnement. Il fixe :
Un périmètre minimal d’émissions à couvrir ;
Une fréquence de mise à jour ;
Une obligation de publication sur la plateforme de l’ADEME.
Sur le plan méthodologique, le BEGES s’appuie sur des standards internationaux, notamment la norme ISO 14064-1 et son guide d’application ISO/TR 14069. Cela garantit ainsi une cohérence dans la manière de comptabiliser les émissions.
Peut-on utiliser une autre méthode ? Oui. De nombreuses organisations choisissent de réaliser leur BEGES en s’appuyant sur une méthode plus structurée comme :
Le Bilan Carbone® ;
Le GHG Protocol.
Pour rappel, le Bilan Carbone® et le GHG Protocol permettent tous deux de répondre aux exigences du BEGES. C’est simplement le reporting qui sera différent puisque la classification des postes n’est pas la même.
Ces référentiels permettent par ailleurs d’aller plus loin que le strict minimum réglementaire, notamment en couvrant l’ensemble des émissions indirectes (scope 3) et en structurant un plan d’action climat plus robuste. L’enjeu n’est donc pas d’opposer” les méthodes, mais de choisir un cadre cohérent avec :
Vos obligations réglementaires ;
Votre niveau de maturité climat ;
Vos objectifs stratégiques (trajectoire SBTi, exigences clients, etc.).
Étape 3 : Définir le périmètre organisationnel et opérationnel
Il s’agit à cette étape de cadrer le périmètre de l’analyse :
Périmètre organisationnel : Quelles entités juridiques et établissements sont inclus dans le BEGES (siège social, filiales, sites de production, agences, etc.) ?
Périmètre opérationnel : Quelles émissions sont comptabilisées ? Scopes 1 et 2 obligatoires, scope 3 recommandé. Pensez également à préciser les catégories du scope 3 que vous incluez.
✨Notre conseil : Formalisez noir sur blanc vos choix méthodologiques (entités incluses, postes du scope 3 retenus, facteurs d’émission utilisés, hypothèses de calcul). Cela vous permettra de comparer vos résultats d’une année sur l’autre et de justifier vos données en cas de contrôle ou d’audit.
Étape 4 : Collecter les données d'activité
C’est souvent l’étape la plus chronophage et celle qui conditionne la qualité de tout votre BEGES. Vous devez rassembler des données issues de multiples sources :
Notes de frais ;
Factures d’énergie ;
Achats fournisseurs ;
Relevés de consommation ;
Données RH (déplacements domicile-travail) ;
Gestion des déchets, etc.
Le principal défi n’est pas le calcul. C’est l’organisation.
Dans la plupart des entreprises, les données sont réparties entre la comptabilité, les achats, les RH, la logistique ou encore les services généraux. Sans méthode claire, la collecte peut vite devenir un exercice fastidieux, générateur d’erreurs et de perte de temps.
Quelques bonnes pratiques pour structurer la collecte :
Identifier un référent par service ;
Définir un calendrier clair avec des échéances ;
Centraliser les données dans un outil unique ;
Formaliser les sources et les formats attendu ;
Pourquoi l’outillage devient rapidement indispensable
De nombreuses organisations commencent avec des tableurs Excel. Cela peut fonctionner pour un premier exercice exploratoire, mais devient rapidement difficile à maintenir dans le temps : multiplication des versions, risques d’erreurs, manque de traçabilité des données.
C’est pourquoi de plus en plus d’entreprises choisissent de s’appuyer sur une plateforme de comptabilité carbone, capable de structurer la collecte, sécuriser les données et automatiser les calculs.
Chez WeCount, nous avons conçu un programme collectif de 4 mois (Promotion Climat) qui permet aux équipes de réaliser leur bilan carbone tout en montant en compétence. L’accompagnement combine formation, coaching par un expert climat et utilisation de notre plateforme carbone.
Concrètement, la plateforme WeCount permet :
de centraliser les données par poste d’émission ;
d’intégrer automatiquement les facteurs d’émission à jour (Base Empreinte®) ;
d’assurer la traçabilité des sources et des hypothèses ;
de générer facilement un reporting conforme au format BEGES.
L’objectif : vous permettre de réaliser votre BEGES en toute autonomie et de structurer votre stratégie climat dans la durée. Nous contacter pour en savoir plus.
Étape 5 : Calculer les émissions de GES
Une fois vos données collectées, vous devez les convertir en émissions de CO₂ équivalent (CO₂e) en appliquant des facteurs d'émission. Pour cela, on distingue deux formules :
La formule pour les facteurs d’émissions physiques : Quantité de GES émise = Quantité Consommée x Facteur d’Émission Physique.
La formule pour les facteurs monétaires (qui permet donc de calculer la quantité de CO2 émise par un service ou un produit selon son prix) : Quantité de GES émise = Prix x Facteur D'émission Monétaire. Le résultat est ensuite exprimé en CO2e/€.
Plusieurs bases existent pour trouver ces facteurs d’émissions :
Base Empreinte® (France) : base de référence officielle de l'ADEME (et c’est aussi celle que l’on utilise en priorité pour notre plateforme WeCount). Pour rappel, cette base est née de la fusion entre la Base Carbone® et la Base Impacts® ;
DEFRA (Royaume-Uni) : pour certains postes internationaux.
À ce stade, vous avez :
Collecté les données ;
Appliqué les facteurs d’émission ;
Calculé les émissions par poste.
Il faut maintenant :
agréger les résultats ;
produire une vision globale ;
vérifier la cohérence ;
structurer les restitutions.
L’enjeu est donc de rassembler et organiser les résultats pour pouvoir les analyser et les publier. Pour le dire autrement, il s’agit de passer d’une série de calculs isolés à une lecture stratégique de vos émissions. Vous pourrez identifier :
Les scopes qui pèsent le plus ;
Les postes d’émissions les plus importants (et donc prioritaires) ;
Les sites ou activités concentrant les principaux impacts.
La consolidation manuelle sous Excel devient rapidement complexe, surtout si vous avez plusieurs sites, plusieurs contributeurs et/ou plusieurs versions de fichiers. Faire le choix d’utiliser un outil dédié, comme une plateforme de reporting carbone, peut être une façon stratégique d’automatiser l’agrégation des données et de sécuriser la cohérence de vos résultats.
✨Notre conseil : Dans la même logique que pour les premières étapes, documentez vos hypothèses, vos sources de données et vos choix méthodologiques. Cela sera indispensable pour reproduire le calcul l'année suivante et justifier vos résultats en cas d'audit.
Étape 6 : Analyser et suivre l’impact des données sur les GES
Une fois les calculs terminés, prenez le temps d'analyser vos résultats :
Quels sont vos postes d'émissions les plus importants ?
Où se concentrent les opportunités de réduction ?
Comment vos émissions ont-elles évolué par rapport au bilan précédent ?
Quels sont les leviers d'action prioritaires (rapides, peu coûteux, à fort impact) ?
Cette analyse est essentielle pour passer de la mesure à l'action.
Votre plan d'actions doit contenir :
Des actions concrètes (sobriété énergétique, efficacité, changement de fournisseurs, éco-conception, etc.) ;
Un calendrier de mise en œuvre ;
Des indicateurs de suivi (kWh économisés, tCO₂e évitées, etc.) ;
Des responsables identifiés pour chaque action ;
Une estimation des moyens nécessaires (budget, ressources humaines).
✨Notre conseil : Priorisez vos actions selon leur impact carbone et leur faisabilité (coût, délai, acceptabilité). Commencez par des "quick wins" pour créer une dynamique positive.
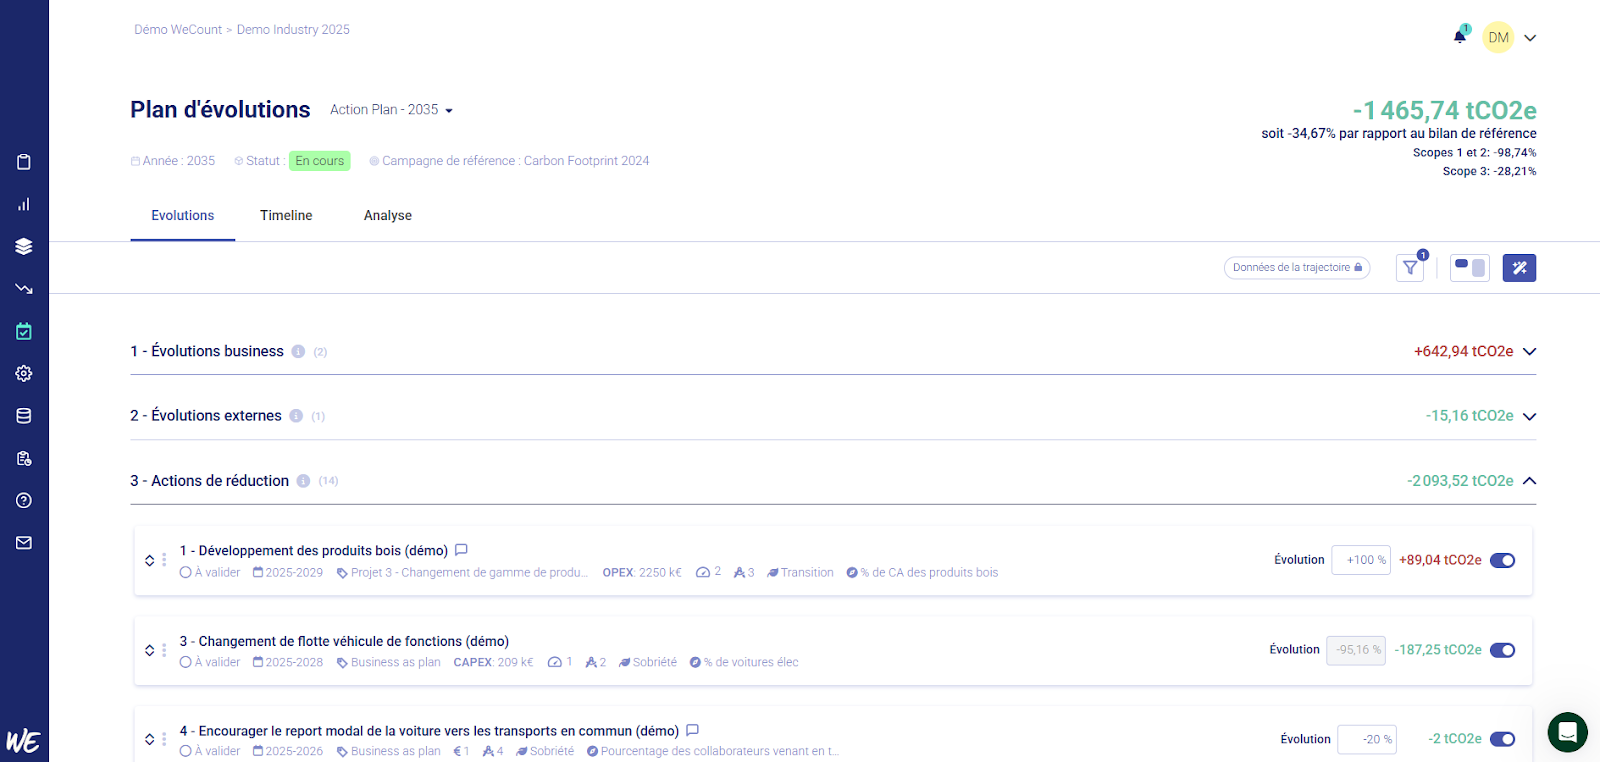
Plan d'évolution sur la plateforme carbone WeCount
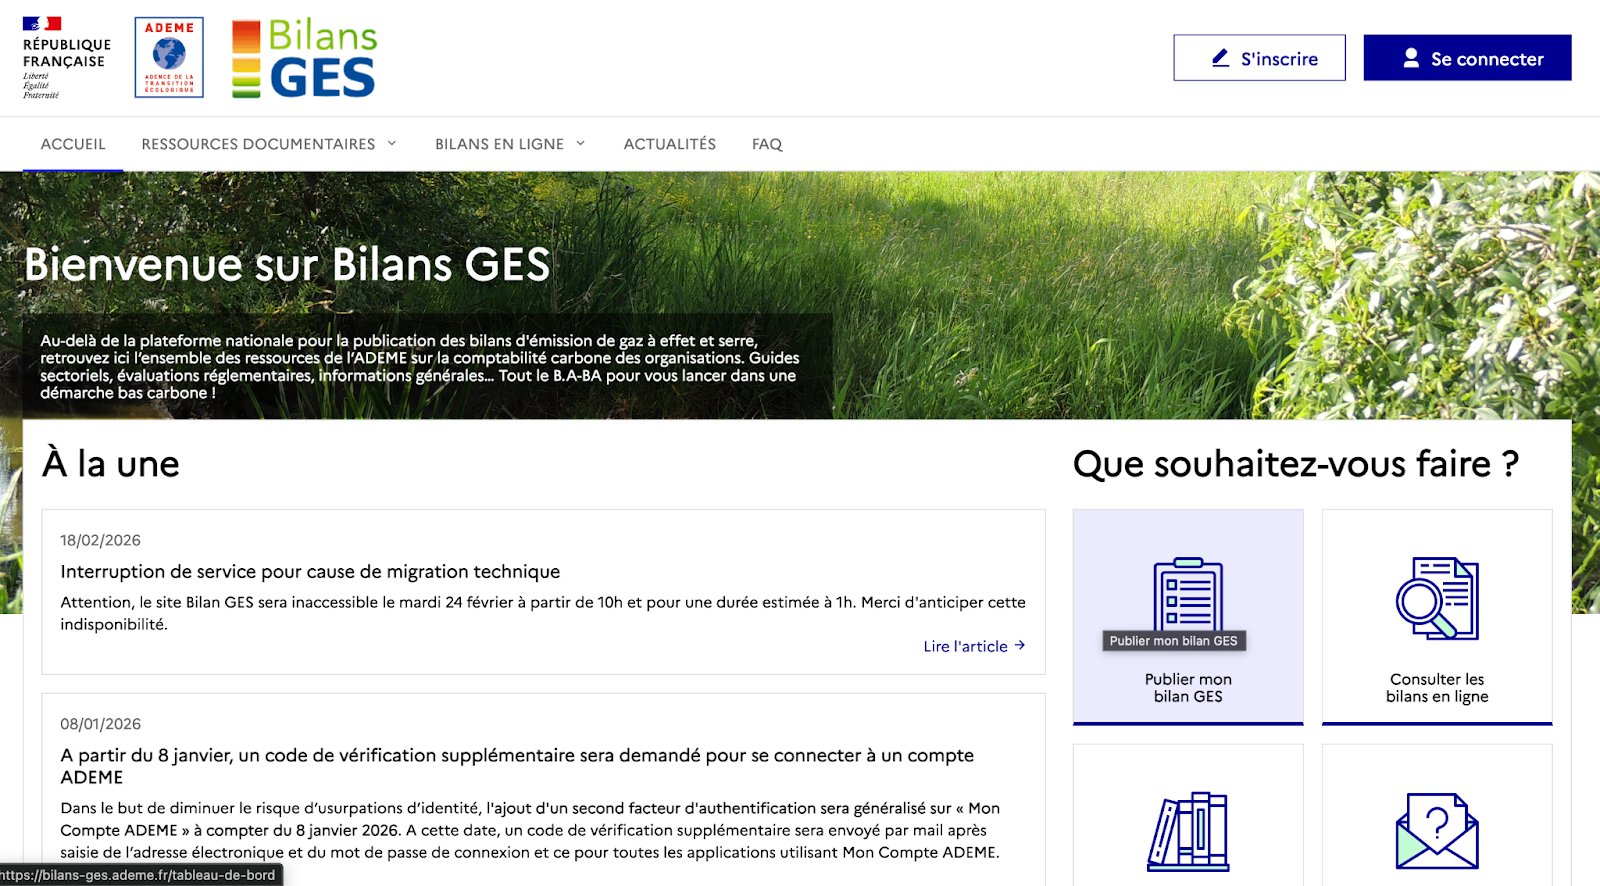
Une fois votre BEGES finalisé, vous devez le publier sur laplateforme officielle de l'ADEME. La publication doit être effectuée dans les 6 mois suivant la clôture de l'exercice concerné.
Quelques points relevés par nos consultants au fil des années et qui devraient vous permettre d’éviter quelques écueils :
Sous-estimer le scope 3 : Se limiter aux scopes 1 et 2 vous fait passer à côté de 70 à 90% de vos émissions totales et de vos principaux leviers de réduction. Intégrez au moins les catégories du scope 3 les plus importantes pour votre activité (achats, transport, déplacements par exemple).
Mauvaise qualité des données : Utiliser des données approximatives ou non documentées rend vos résultats peu fiables et inexploitables. Privilégiez les données primaires (factures, relevés) et documentez vos hypothèses et sources.
BEGES "one-shot" sans plan d'action : Réaliser un bilan uniquement pour la conformité puis l'oublier pendant 4 ans vous fait perdre tout bénéfice stratégique. Construisez un plan d'actions concret et mettez à jour votre bilan chaque année pour mesurer vos progrès.
Vision purement conformité : Voir le BEGES comme une simple contrainte vous fait manquer une opportunité de réduire vos coûts et d'anticiper les évolutions réglementaires. Transformez-le en outil de pilotage stratégique pour identifier vos leviers de performance et sécuriser votre activité.
Pas d'appropriation interne : Déléguer entièrement le BEGES à un prestataire externe empêche vos équipes de s'approprier la démarche climat. Impliquez vos collaborateurs dès le début, formez-les et co-construisez le plan d'actions pour garantir la réussite.
💡Bon à savoir : C’est d’ailleurs dans cette logique que chez WeCount, nous avons choisi de créer notre programme Promotion Climat. Nous ne réalisons pas le BEGES pour vous. Nous vous accompagnons et vous aidons à monter en compétences afin que vous puissiez comprendre et piloter le sujet efficacement.
Que faire après un BEGES ?
Une fois votre BEGES réalisé, l’enjeu n’est plus seulement de mesurer vos émissions, mais de décider où vous voulez aller et comment vous allez y parvenir.
Autrement dit : quelle baisse viser, à quel rythme, sur quels postes d’émissions, et avec quelles transformations de votre modèle d’activité ?
C’est à ce moment-là qu’une stratégie climat devient indispensable. Le BEGES vous donne une photographie de vos émissions à un instant donné. La stratégie climat, elle, permet de définir une trajectoire de réduction crédible, de prioriser vos actions et d’inscrire la transition dans les décisions de l’entreprise.
Pour construire cette trajectoire, plusieurs cadres de référence peuvent vous aider :
La SBTi (Science Based Targets initiative) : c’est aujourd’hui le cadre international le plus reconnu pour fixer des objectifs de réduction alignés avec l’Accord de Paris. Il permet de définir des cibles climatiques sur les scopes 1, 2 et 3, à court et long terme.
La NZI (Net Zero Initiative) : portée en France par Carbone 4, elle propose un cadre de pilotage complémentaire pour distinguer réduction des émissions, contribution à la décarbonation d’autres acteurs et neutralisation des émissions résiduelles.
La SNBC (Stratégie Nationale Bas-Carbone) : c’est la feuille de route climat de la France. Elle peut servir de repère, notamment pour les acteurs publics ou les organisations qui souhaitent aligner leur trajectoire avec les objectifs nationaux.
Dans la pratique, une question revient souvent : comment passer concrètement d’un BEGES à un plan climat structuré, chiffré et pilotable ?
C’est précisément l’objectif de la méthode ACT Pas à Pas. Cette démarche permet de transformer un bilan d’émissions en une stratégie climat robuste, en aidant l’entreprise à :
analyser ses risques et opportunités liés à la transition bas-carbone ;
définir une vision cible à moyen et long terme ;
construire une trajectoire cohérente avec ses enjeux ;
prioriser un plan d’action chiffré et réaliste ;
embarquer la direction et les métiers dans la mise en œuvre.
WeCount propose un accompagnement ACT Pas à Pas pour aider les entreprises à franchir ce cap : passer d’un exercice de mesure à une véritable stratégie climat, alignée avec leurs contraintes opérationnelles et leurs ambitions de transformation.
📝 À noter : si votre organisation souhaite faire valider officiellement ses objectifs par la SBTi, votre inventaire d’émissions doit être construit selon le GHG Protocol.
Quels outils et prestataires pour réaliser un BEGES ?
Outils internes vs solutions spécialisées
Excel "fait-maison" : Certaines organisations créent leur propre tableur pour calculer leurs émissions. C'est faisable pour un premier bilan exploratoire, mais cela devient vite fastidieux, source d'erreurs, et difficile à mettre à jour.
Tableur Bilan Carbone® Excel de l’Association Transition Bas-Carbone (ABC) : Mis à disposition gratuitement, il a été conçu pour permettre de mesurer et de rapporter vos émissions d’équivalent CO2. Il est très pratique mais pour l’utiliser en interne, il faut être d’abord formé par l’ABC.
Logiciels métiers : Certains ERP ou logiciels de gestion intègrent des modules de calcul carbone. Ils sont en revanche souvent moins complets que les plateformes spécialisées.
Plateformes de comptabilité carbone : de nombreux outils automatisent la collecte de données, intègrent les facteurs d'émission à jour (Base Empreinte®, Ecoinvent, etc.), et facilitent le suivi dans le temps. C’est notamment le cas de la plateforme de reporting carbone WeCount.
Rôle des cabinets de conseil
Faire appel à un cabinet spécialisé apporte une expertise méthodologique (BEGES, Bilan Carbone®, GHG Protocol), un gain de temps (collecte, calculs, rapport) et une crédibilité renforcée auprès de vos parties prenantes. En général, ces cabinets vous accompagnent aussi dans la construction d'un plan d'actions stratégique et ambitieux. En revanche, avec cette option, vous déléguez le sujet.
Vous ne formez pas vos équipes en interne afin de les mobiliser autour de votre démarche sur le long terme.
Attention, le coût peut également être élevé (plusieurs milliers à plusieurs dizaines de milliers d'euros selon la taille de votre organisation).
Comment WeCount accompagne les entreprises dans la réalisation de leur BEGES ?
Chez WeCount, nous avons accompagné plus de 700 organisations, PME, ETI et grands groupes, dans la structuration et le pilotage de leur stratégie climat. Cela comprend notamment l’aide à la réalisation du bilan carbone à travers la méthode BEGES.
Notre approche combine :
Un programme collectif : Cet accompagnement se déroule sur 4 mois et combine accompagnement individuel par un expert, formation des équipes et ateliers collectifs réunissant plusieurs entreprises. Ce format permet de structurer la démarche en interne en définissant une trajectoire de réduction crédible et ambitieuse, tout en bénéficiant des retours d’expérience et de la dynamique d’un groupe confronté aux mêmes enjeux.
Une plateforme carbone : Intuitive, elle a été conçue pour vous permettre de collecter plus facilement et plus rapidement vos données et générer automatiquement le reporting au format BEGES.
Résultat : Vous réalisez un BEGES conforme à vos obligations réglementaires, mais surtout vous gagnez en autonomie pour pérenniser cette démarche et piloter votre transition bas-carbone dans la durée.
Le BEGES est une obligation réglementaire française qui impose de mesurer et publier ses émissions de GES (scopes 1 et 2 obligatoires, scope 3 recommandé).
Quelle est la différence entre BEGES et bilan carbone ?
Le BEGES est une réglementation qui oblige certaines organisations françaises à mesurer et publier leurs émissions de gaz à effet de serre (directes et indirectes). Le Bilan Carbone® est une méthode plus complète et prescriptive développée par l'ADEME, qui impose d'intégrer le scope 3. Les deux sont compatibles : on peut réaliser un Bilan Carbone® qui répond aussi aux exigences du BEGES.
Pourquoi faire un BEGES ?
Au-delà de la conformité, le BEGES permet à une organisation de cartographier et réduire ses émissions, de piloter sa stratégie climat avec des données concrètes, et de valoriser ses engagements auprès de ses parties prenantes.
Quelle est l'obligation du BEGES pour les collectivités ?
Il est obligatoire pour les collectivités de plus de 50 000 habitants (et doit être renouvelé tous les 3 ans).
Le bilan carbone est-il obligatoire pour les entreprises ?
En France, le bilan des émissions de gaz à effet de serre (BEGES) est obligatoire pour les entreprises de plus de 500 salariés (250 en outre-mer), les collectivités de plus de 50 000 habitants et certaines entités publiques.
Le scope 3 est-il obligatoire dans le BEGES ?
Oui, le scope 3 est obligatoire dans le BEGES réglementaire au même titre que les scopes 1 et 2 le sont. La raison est simple. On estime qu’il représente en général 70 à 90% des émissions totales. L'ignorer revient à avoir une vision incomplète et peu stratégique de son impact.
Qui peut réaliser un Bilan des Émissions de Gaz à Effet de Serre (BEGES) ?
Un BEGES peut être réalisé :
En interne : Si vous avez les compétences et le temps
Avec un cabinet de conseil : Des consultants certifiés Bilan Carbone® ou experts en comptabilité carbone vous accompagnent alors de A à Z.
Dans le cadre d’un programme structuré combinant formation, accompagnement et outil dédié : Chez WeCount, nous accompagnons les équipes à travers un programme collectif sur 4 mois (Promotion Climat), combinant formation, accompagnement individuel par un expert et utilisation d’une plateforme de comptabilité carbone. L’objectif n’est pas de faire “à votre place”, mais de vous permettre de comprendre, piloter et mettre à jour votre BEGES dans la durée.
Quelle que soit l'option choisie, privilégiez une approche qui implique vos équipes et vous permet de monter en compétence pour piloter votre démarche climat dans la durée.
Quelle sanction en cas d'absence de BEGES ?
Les organisations qui ne publient pas leur bilan des émissions de gaz à effet de serre (BEGES) dans les délais s'exposent à une amende pouvant aller jusqu'à 50 000 € (et 100 000 € en cas de récidive). Au-delà de la sanction financière, le non-respect de l'obligation entraîne une perte de crédibilité, des difficultés d'accès aux financements et un désavantage concurrentiel. Les contrôles se renforcent, il est donc essentiel d'être en conformité.
Le BEGES doit-il être audité ou certifié ?
Non, il n'y a pas d'obligation d'audit externe pour le BEGES réglementaire. Cependant, si vous êtes soumis à la CSRD, vos données climat (dont le BEGES) devront être auditées par un commissaire aux comptes ou un organisme tiers indépendant (OTI). Il est donc recommandé de préparer dès maintenant des données auditables : traçabilité, documentation, hypothèses justifiées.
Comment préparer votre entreprise au climat de 2050 et faire de cette transformation un projet mobilisateur dès aujourd'hui ?
Vagues de chaleur, sécheresses, ruptures d'approvisionnement… Les impacts de la crise climatique ne sont plus une perspective lointaine. Pourtant, face aux contraintes économiques et à l'instabilité globale, de nombreuses entreprises peinent à se projeter et à arbitrer en faveur d'engagements de long terme.
Quel discours inspirant tenir pour embarquer l'ensemble des équipes sur une vision à horizon 2050 ? Comment traduire ces trajectoires lointaines en plans d'action concrets pour les prochaines années, sans céder à la paralysie ou à la résignation ?
Dans ce webinaire, nos intervenants partagent leurs convictions et leurs retours d'expérience pour faire de 2050 non pas une menace subi, mais un cap stratégique qui donne envie d'agir au quotidien.
Pour vous inscrire au webinaire
Rien de plus simple, inscrivez-vous en complétant le formulaire ci-dessous. 👇🏻
Intervenants
🎙️ Thomas Breuzard, Directeur permaentreprise chez Norsys & Co-président de B Corp France
🎙️ Arthur Auboeuf, Cofondateur de Team for the Planet
Pourquoi regarder ce webinaire
Ce webinaire a été conçu comme un moment pour :
Dépasser le sentiment de fatalité face aux projections climatiques et en faire un levier de transformation positive,
Structurer un discours engageant et inspirant pour mobiliser vos équipes autour d'une vision long terme,
Décliner une stratégie d'adaptation ambitieuse en étapes concrètes et opérationnelles dès les prochaines années.
Un moment pensé pour celles et ceux qui, au quotidien, cherchent à donner envie d’agir, clarifier les enjeux et créer un alignement stratégique durable !
Ce webinaire peut vous être utile, mais vous n'avez pas d'email professionnel ? Ecrivez-nous à l'adresse contact-us@wecount.io.
👋 À propos des webinaires Pépites de WeCount
Les Pépites de WeCount mettent en lumière celles et ceux qui font avancer la transition dans leurs organisations comme dans la société. Un rdv trimestriel, des formats courts, inspirants et concrets pour passer de la réflexion à l’action.
Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.
En résumé :
Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables.
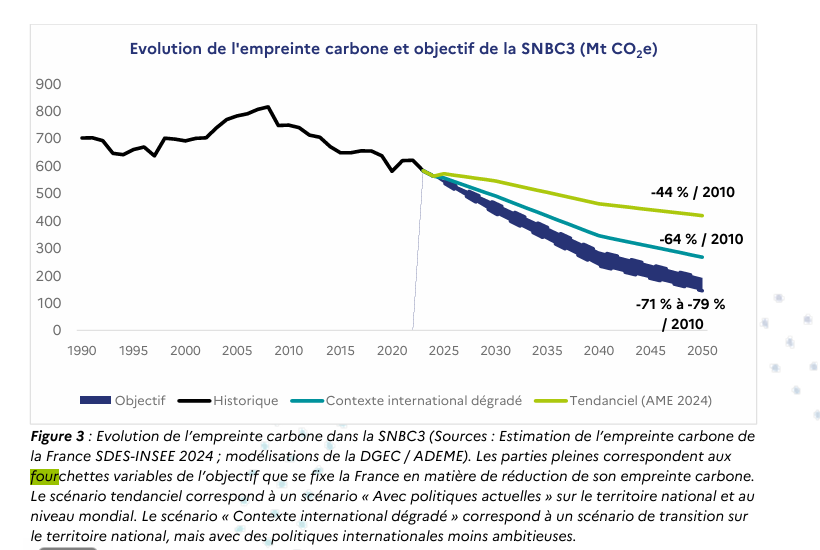
La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010.
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.
Le 11 juin 2026, SBTi apublié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.
Le 29 juillet 2026, le GHG Protocol a annoncé la fusionde son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion.
Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats
Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics.
La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.
Concrètement :
L’obligation d’au moins un critère environnemental dans les appels d’offres publics : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).
Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.
Interdiction du recours au critère unique du prix : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.
Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi.
Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle.
🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.
Ce que vous devez en retenir
La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.
Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché.
Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.
Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.
Parmi les principales évolutions :
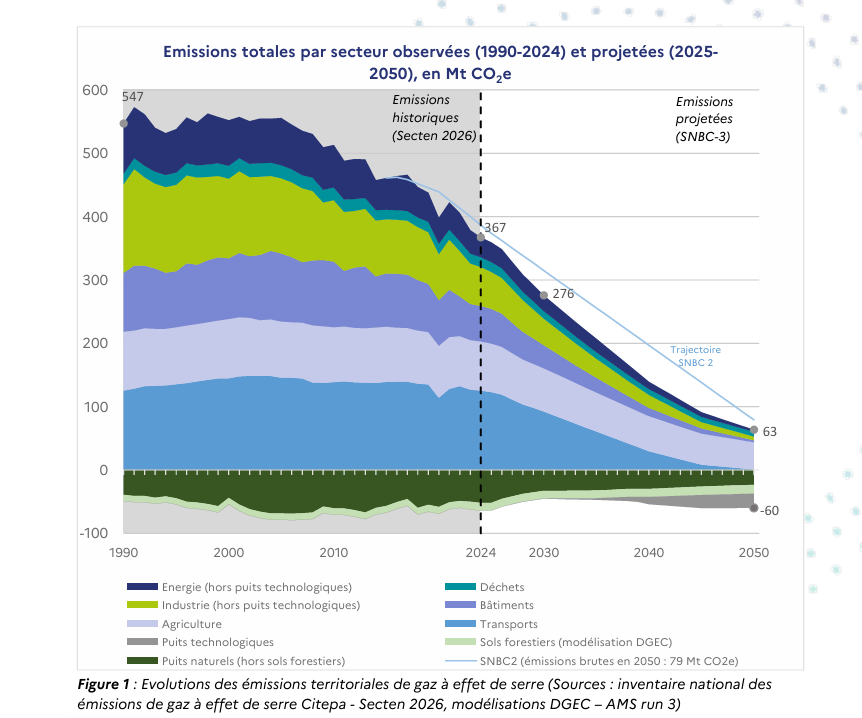
Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations.
Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).
Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.
Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028.
Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.
Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.
À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.
Ce que vous devez en retenir
Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie.
ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS.
Les principaux changement du standard volontaire (VS) :
Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme B8) vers le module complémentaire (C5).
Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.
En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.
Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.
Parmi les principaux changements :
Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise.
La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.
Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise.
Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.
Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.
Ce que vous devez en retenir
Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.
SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre
Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière.
SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.
Parmi les principaux changements :
La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel.
La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.
Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence.
Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.
Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.
Cette permissivité fait débat. L’ONGCarbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.
Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.
SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.
Ce que vous devez en retenir
Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.
🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre.
GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques
Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir.
Les nouveautés et chantiers clés à retenir :
La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.
La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.
Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.
La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.
Ce que vous devez en retenir :
Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.
De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs.
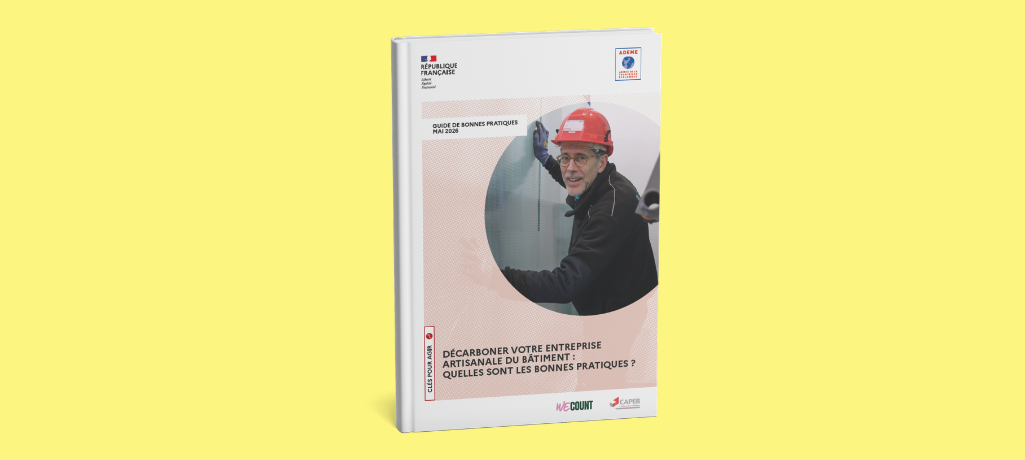
Responsable d'une part majeure des émissions de gaz à effet de serre (GES) en France (deuxième secteur le plus émetteur du pays) le bâtiment doit accélérer sa transition. Si les grandes entreprises ont déjà engagé des actions de décarbonation, la démarche reste encore à généraliser auprès des entreprises artisanales du bâtiment, qui représentent pourtant la majorité du tissu économique du secteur.
Réalisé par la CAPEB, l’ADEME et WeCount à partir de l’accompagnement de 11 entreprises artisanales dans la réalisation de leur bilan carbone et la construction de leur stratégie climat, ce guide regroupe les meilleures pratiques et retours d'expérience du terrain. Il a pour objectif d'accompagner chaque artisan dans la compréhension de ses enjeux carbone et la mise en œuvre de sa transition bas-carbone.
Contenu du guide
Ce document recense les enjeux carbone spécifiques au secteur, présente des leviers d’action génériques applicables à tous les corps de métier et met en avant des initiatives de réduction concrètes. Afin de répondre aux réalités de chaque activité, le guide intègre 9 fiches d’actions détaillées adaptées à différentes typologies d’artisans : métallier, menuisier, charpentier, plâtrier-plaquiste, peintre, électricien, chapiste, maçon et installateur de systèmes de sûreté.
Transformez votre entreprise artisanale du bâtiment en un acteur clé de la transition bas-carbone !