Swan Couvin

Consultant Carbone & Climat

No items found.

No items found.

Les ressources crées par Swan Couvin

Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.

‍

En résumé :

  • Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables. 

‍

  • La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010. 

‍

  • Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.

‍

  • Le 11 juin 2026, SBTi a publié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.

‍

  • Le 29 juillet 2026, le GHG Protocol a annoncé la fusion de son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion. 

‍

Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats 

Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics. 

‍

La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.

‍

Concrètement :

‍

  • L’obligation d’au moins un critère environnemental dans les appels d’offres publics  : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).

‍

  • Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.

‍

  • Interdiction du recours au critère unique du prix  : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.

‍

  • Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi. 

‍

  • Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle. 

‍

🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.

‍

Ce que vous devez en retenir

La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.

‍

Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché. 

‍

Pour aller plus loin :

‍

Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.

Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.

‍

Parmi les principales évolutions :

‍

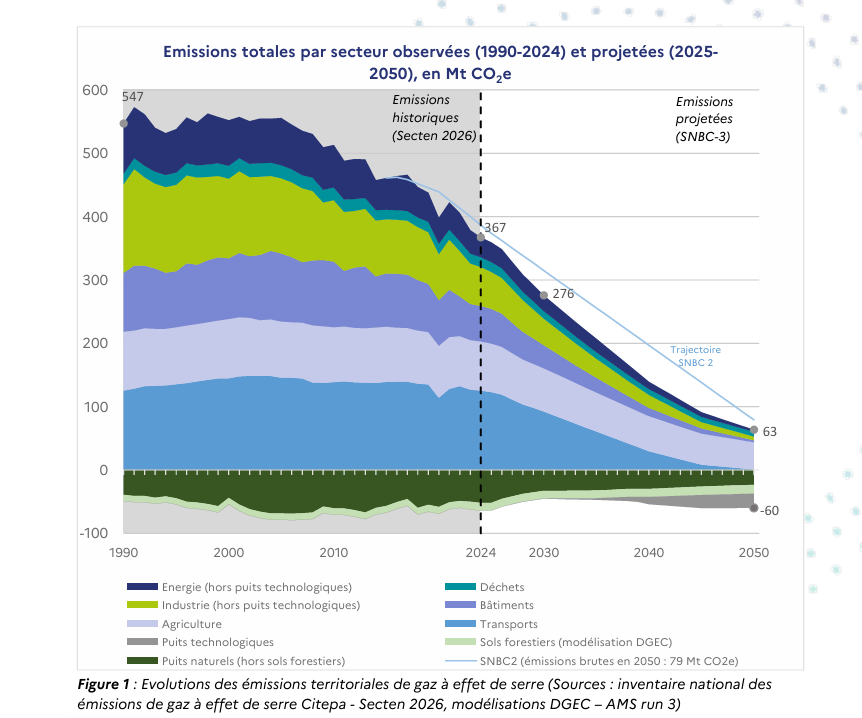
  • Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.
‍

source :  Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026

‍

  • Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.
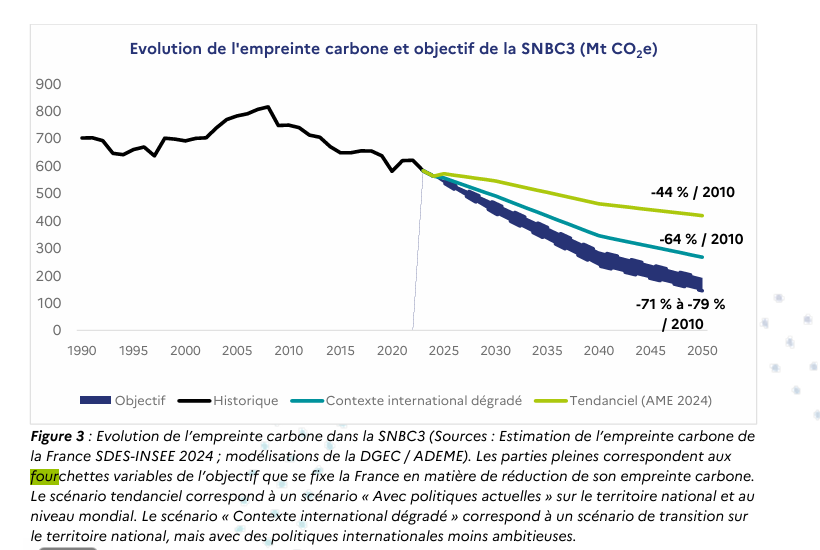
‍

source :  Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026

‍

🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations. 

‍

  • Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).

‍

  • Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.

‍

Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028. 

‍

Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.

‍

‍Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.

‍

À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.

‍

Ce que vous devez en retenir

Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie. 

‍

Pour aller plus loin : 

‍

ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux

Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS. 

‍

Les principaux changement du standard volontaire (VS) :

‍

  • Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme  B8) vers le module complémentaire (C5).

‍

  • Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.

‍

En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.

‍

Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.

‍

Parmi les principaux changements :

‍

  • Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise. 

‍

  • La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.  

‍

  • Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise. 

‍

  • Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.

‍

Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.

‍

Ce que vous devez en retenir

Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.

‍

Pour aller plus loin : 

‍

SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre

Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière. 

‍

SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.

‍

Parmi les principaux changements :

‍

  • La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel. 

‍

  • La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.

‍

  • Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence. 

‍

  • Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.

‍

  • Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.

‍

Cette permissivité fait débat. L’ONG Carbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.

‍

Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.

‍

SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.

‍

Ce que vous devez en retenir

Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.

‍

🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre. 

Si vous voulez en savoir plus sur cette méthode, contactez directement notre équipe pour échanger sur vos besoins actuels et les avantages d’un accompagnement ACT Pas-à-Pas.

‍

Pour aller plus loin : 

‍

GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques 

Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir. 

‍

Les nouveautés et chantiers clés à retenir :

‍

  • La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.

‍

  • La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.

    Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.

‍

  • La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.

‍

Ce que vous devez en retenir :

Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.

‍

De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs. 

‍

Pour aller plus loin : 

‍

Article
Actualités RSE : les réglementations et évolutions à retenir pour la rentrée 2026

SBTi net-zero v2.0, SNBC 3, ESRS, VSME, marchés publics, GHG Protocol… Nous avons rassemblé les principales actualités RSE à avoir en tête pour reprendre le fil à la rentrée.

Swan Couvin
Temps de lecture
0
26/8/26

Initiée en 2015 puis actualisée en 2020 (SNBC 2), ce cadre stratégique définit la trajectoire de réduction des émissions de gaz à effet de serre (GES) et liste les orientations pour développer les puits de carbone. Le dispositif fixe ainsi des budgets carbone à respecter pour assurer la transition vers une économie durable dans tous les secteurs d’activité. 

‍

La troisième édition de ce texte (SNBC 3) est d'ailleurs dans sa dernière ligne droite : après une phase de consultation publique, son adoption définitive par décret est attendue pour le printemps 2026.

‍

Quels sont les objectifs fixés par la SNBC ? Quelles mesures concrètes constituent ce plan d'action ? Quelles sont les grandes nouveautés apportées par la SNBC 3 ? Et surtout, quel est l’impact sur votre secteur d’activité et votre entreprise ? Nous répondons à toutes vos questions !

‍

📩 Ressource utile : Pour suivre les évolutions de la SNBC 3, les nouvelles obligations climat et les bonnes pratiques de décarbonation en entreprise, vous pouvez vous abonner à notre newsletter WeCount. 

‍

Dernières actualités sur la SNBC 3 

  • ‍Le calendrier : L'adoption définitive de la SNBC 3 par décret est actée pour le printemps 2026, venant clôturer une ultime phase de consultation publique dématérialisée ; 

‍

  • L'empreinte carbone : La France devient le premier pays à fixer un objectif spécifique pour réduire ses émissions importées, avec une baisse visée allant jusqu'à -79 % (2,3 t eqCO 2/hab) d'ici 2050 ;

‍

  • Les puits de carbone : Face à la dégradation de la capacité d'absorption de nos forêts (incendies, crise des scolytes), le texte intègre désormais de façon réaliste le développement de puits de carbone technologiques ;

‍

  • La souveraineté économique : Tenir la trajectoire de la SNBC 3 permettrait à la France d'économiser entre 22 et 39 milliards d'euros d'ici 2030 sur ses importations d'énergies fossiles ;

‍

  • La justice sociale : Le texte évalue plus finement la rentabilité des investissements demandés et les capacités financières des ménages afin de mieux cibler les dispositifs d'accompagnement et assurer une transition juste.

‍

La SNBC, qu’est-ce que c’est ?

La Stratégie Nationale Bas-Carbone (SNBC) a été instaurée par la loi du 17 août 2015 relative à la transition énergétique pour la croissance verte. Elle s'inscrit dans les engagements pris par la France dans le cadre de l'Accord de Paris.

‍

‍Les 7 objectifs de la SNBC

‍La nouvelle édition de la stratégie (SNBC 3) s'articule désormais autour de 7 grands objectifs stratégiques :

‍

Les grands objectifs stratégiques de la nouvelle SNBC, ecologie.gouv.fr

‍

‍

  1. Réduire de moitié les émissions territoriales hors puits de carbone (secteur UTCATF et puits technologiques) d’ici 2030 par rapport à 1990.

‍

‍

  1. Atteindre la neutralité carbone en 2050, un défi majeur compte-tenu de la dégradation du puits forestier et de la nécessité de développer les puits technologiques.

‍

‍

  1. Garantir la souveraineté énergétique et sortir des énergies fossiles.

‍

‍

  1. Réduire notre consommation d’énergie finale.

‍

‍

  1. Consolider le puits de carbone naturel.

‍

‍

  1. Garantir une transition juste, soutenable et compétitive sur les plans socio-économiques.

‍

‍

  1. Réduire l'empreinte carbone de la France.

‍

‍

Comme l'illustre le deuxième objectif, la neutralité carbone signifie que les émissions de GES sont équilibrées par les absorptions de carbone. Historiquement, la France misait exclusivement sur les écosystèmes naturels (forêts, sols agricoles) pour ce rôle de "puits de carbone".

‍

Mais la SNBC 3 marque un tournant sur ce point. Face à la dégradation avérée de la capacité d'absorption de nos forêts (fragilisées par les incendies et les maladies liées au réchauffement climatique), l'État a dû revoir ses calculs. 

‍

La nouvelle stratégie intègre désormais le développement des "puits technologiques" (les procédés de capture et de stockage du carbone de type CCS/CCUS). Ils sont jugés nécessaires pour neutraliser les émissions industrielles résiduelles, sans pour autant devenir un prétexte à l'inaction.

‍

En bref, la SNBC établit le cadre pour orienter l'action publique, les investissements et la transformation de chaque secteur. Pour les entreprises, ce cadre sert de point d’appui pour construire une stratégie climat structurée, alignée avec les objectifs nationaux et sectoriels. 

‍

Pour s'assurer que la France reste sur les bons rails, le dispositif définit des "budgets carbone" répartis sur des périodes de cinq ans (actuellement : 2024-2028, 2029-2033 et 2034-2038). Ce sont des plafonds d’émissions de gaz à effet de serre à ne pas dépasser au niveau national.

‍

‍

Les budgets carbone de la SNBC 3, ecologie.gouv.fr

‍

De la SNBC 2 à la SNBC 3 : quelles nouveautés ?

‍La SNBC 3 succède à la version adoptée en 2020. Elle s'appuie sur une évaluation de la période précédente pour ajuster la trajectoire climatique de la France. 

‍

Il est à noter que le deuxième budget carbone (portant sur la période 2019-2023) a été respecté. 

‍ 

‍

Pour rappel, un budget carbone est un plafond d’émissions de gaz à effet de serre défini au niveau national pour une période de cinq ans. 

‍

Avec cette nouvelle édition, le gouvernement révise ces budgets pour fixer des objectifs de réduction plus ambitieux et restrictifs, en cohérence avec les engagements européens. Ils s'établissent ainsi pour les prochaines périodes : ‍

‍

  • 2024-2028 : 347 Mt CO2eq/an ; 

‍

  • 2029-2033 : 265 Mt CO2eq/an ;

‍

  • 2034-2038 : 192 Mt CO2eq/an ‍ 

‍

Ces budgets impliquent une baisse des émissions de l'ordre de 5 % en moyenne chaque année d’ici 2030. L'atteinte de ces cibles nécessite une mise en mouvement collective et des transformations sectorielles. 

‍

Par exemple, pour décarboner le secteur des transports, une des solutions proposées est d'atteindre 50 % à 66 % de voitures électriques dans les ventes de véhicules neufs en 2030.

‍

Comment est révisée la SNBC ?

La loi prévoit une révision de la Stratégie Nationale Bas-Carbone tous les cinq ans. Pour cette troisième édition, le processus de mise à jour s'appuie sur une analyse rétrospective du chemin parcouru. 

‍

Le bilan du deuxième budget carbone (2019-2023) a ainsi permis d'identifier les mesures efficaces et d'ajuster les nouvelles trajectoires aux dynamiques actuelles.

‍

Concrètement, la révision de la stratégie comprend :

‍

  • Un travail de modélisation prospective pour mettre à jour le scénario de référence, définir les nouveaux budgets carbone et intégrer des tests de sensibilité (comme l'évolution du trafic aérien ou les besoins énergétiques liés à l'intelligence artificielle).

‍

  • La révision des orientations stratégiques, avec l'élaboration de feuilles de route spécifiques pour les secteurs les plus émetteurs.

‍

  • Des phases de concertation régulières impliquant les citoyens, les entreprises, les collectivités et des instances obligatoires (comme le Haut Conseil pour le Climat).

‍

  • L'adoption définitive de la stratégie par décret, qui intervient après une ultime consultation publique dématérialisée.

‍

L’enjeu de ce processus régulier est de donner une visibilité à long terme aux acteurs économiques et aux territoires. L'objectif est de structurer les investissements nécessaires tout en limitant les conséquences du changement climatique et de la transition sur les citoyens et les entreprises. 

‍

Cette approche s’articule aussi avec les enjeux d’adaptation portés par le PNACC (Plan National d’Adaptation au Changement Climatique), qui vise à préparer les acteurs publics et privés aux conséquences déjà visibles du dérèglement climatique. 

‍

Quel plan d’action pour la France ?

‍Pour atteindre ses objectifs, la SNBC 3 ne se contente pas de fixer un cap chiffré. Elle détaille les moyens à mettre en œuvre à travers trois grands types d'orientations :

‍

  • Des orientations sectorielles : Elles visent à réduire les émissions territoriales dans les domaines les plus émetteurs (transports, agriculture, industrie, bâtiments, BTP, énergie, déchets et l'utilisation des terres) ;

‍

  • Des orientations transversales : Elles ont pour but de mobiliser l'ensemble des acteurs de la société dans la transition (services publics, entreprises, collectivités territoriales, citoyens) en intégrant les enjeux de formation, de financement ou encore d'aménagement du territoire ;

‍

  • Des orientations en empreinte carbone : en plus des émissions territoriales pour réduire notre impact global et les émissions importées. En 2024, l’empreinte carbone de la France atteint 563 Mt CO₂e. Elle devra être réduite à -79% en 2050 (entre 160 et 215 Mt) par rapport à 2010 (749 Mt).

‍

‍📝 À noter : La différence entre inventaire national et empreinte carbone. Il existe une distinction importante entre les émissions territoriales (l'inventaire national) et l’empreinte carbone (approche consommation). L’inventaire national comptabilise les émissions produites par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone, quant à elle, comptabilise les émissions liées à ce que les Français consomment, que les biens soient produits en France ou importés. L'empreinte carbone de la France est beaucoup plus élevée que son inventaire national. Le calcul des seules émissions territoriales ne suffisant plus, la SNBC 3 marque un tournant en intégrant pour la première fois un objectif spécifique pour réduire l'empreinte carbone. La France vise ainsi une baisse allant jusqu'à -79 % d'ici 2050 de son impact global.

‍

Les orientations transversales de la SNBC

La stratégie nationale bas-carbone ne se limite pas à des mesures techniques par secteur. Elle définit 9 orientations transversales pour intégrer les enjeux climatiques dans le fonctionnement global de la société :

‍

  • Piloter la décarbonation au cœur de l’action publique : L'État vise l'exemplarité pour ses services. Avec 2,5 millions d'agents, la fonction publique représente environ 12 % de l'empreinte carbone nationale.

‍

  • Accompagner les entreprises pour une économie décarbonée et compétitive : L'enjeu est de structurer les aides à la décarbonation, d'assurer le respect des obligations de transparence climatique et de proposer un accompagnement adapté, notamment pour les TPE-PME.

    Pour ces structures, réaliser un bilan carbone constitue souvent la première étape pour objectiver les émissions et prioriser les actions. Selon leur profil, certaines entreprises peuvent aussi mobiliser des subventions pour soutenir leur démarche climat. 

‍

  • Accompagner la transition climatique des territoires : L'État soutient les collectivités locales pour qu'elles mettent en œuvre des plans climat ambitieux et opérationnels.

‍

  • Faire de chaque citoyen un acteur de la transition écologique : La stratégie associe transition et justice sociale, notamment en ciblant les dispositifs de soutien financier vers les ménages les plus modestes.

‍

  • Mobiliser pour un aménagement durable des territoires : Les acteurs publics et privés doivent intégrer les enjeux climatiques dans l'urbanisme, avec pour boussole l'objectif de "Zéro Artificialisation Nette" (ZAN) en 2050.

‍

  • Soutenir la contribution de la recherche scientifique : L'innovation est encouragée pour faire émerger les ruptures technologiques et les solutions d'atténuation de demain.

‍

  • Former professionnellement plus de 200 000 personnes par an : Le marché de l'emploi et les filières de formation doivent s'adapter pour fournir les compétences techniques requises par les nouveaux métiers de la transition. À l’échelle des organisations, suivre une formation au bilan carbone permet aussi de monter en compétence en interne et de mieux piloter sa démarche climat. 

‍

  • Financer une transition juste : La décarbonation nécessite environ 80 milliards d'euros d'investissements bruts additionnels par an. Cela implique de mobiliser tous les leviers de financements, publics comme privés.

‍

  • Réduire l'empreinte carbone du numérique : C'est l'un des rares secteurs dont les émissions augmentent. L'objectif est de stabiliser cette empreinte en maîtrisant la consommation des centres de données et en allongeant la durée de vie des équipements. ‍

    L’empreinte carbone numérique
    devient un sujet stratégique pour les organisations qui s’appuient fortement sur le cloud, les équipements informatiques et les services digitaux. L’essor des usages liés à l’intelligence artificielle soulève également de nouveaux enjeux autour de l’empreinte carbone de l’IA et des besoins énergétiques associés. 

‍

📝 À noter : Si ces orientations posent le cadre global, le succès de la SNBC 3 repose sur sa déclinaison opérationnelle par les entreprises et les pouvoirs publics.

‍

La SNCB par secteur

‍

SecteurObjectif de réduction d'ici 2030 (par rapport à 1990)Aperçu des mesures clésExemple
Transports-26 % (et quasi-neutralité en 2050)Électrification des voitures particulières, Favoriser le report modal des marchandises, réduire l'intensité carbone... Atteindre 66 % de voitures électriques dans les ventes neuves en 2030.
Bâtiments-60 % (et -97 % en 2050)Rénovation performante, développement des pompes à chaleur, maîtriser la hausse des usages de la clim... Rénover 700 000 logements par an.
Agriculture-28 % (et -54 % en 2050)Faire évoluer les systèmes de production en grandes cultures, baisse des engrais minéraux azotés, réduire l'intensité carbone des élevages... Développer les systèmes agroécologiques sur 36 % des surfaces en 2030 et 50 % en 2050.
Forêt-Bois et Sols (UTCATF)Maintenir le puits de carbone autour de -25 Mt CO2e en 2030 et -24 Mt CO2e en 2050Adaptation des forêts au climat, Atteindre l'objectif de zéro dans les produits bois artificialisation nette en 2050, développer les puits produits bois... Boiser 200 000 hectares entre 2030 et 2039.
Industrie-68 % (et -97 % en 2050, hors puits technologiques)Réindustrialisation verte, augmenter la part des énergies renouvelables dans le mix énergétique de l'industrie, mobiliser plus de biomasse solide pour les usages difficiles à électrifier... Atteindre 4 à 8 MtCO₂ de carbone capté en 2030.
Énergie-67 % (et -96 % en 2050)Développement de l'électricité bas-carbone, sortie progressive des énergies fossiles... Fin de la production électrique au charbon dès 2027.
Déchets-28 % (et -55 % en 2050)Économie circulaire, améliorer la valorisation énergétique des déchets, raccorder la population à des systèmes de traitement des eaux usés.... Diminuer de 40 % le volume de déchets stockés d'ici 2030.

‍

💡Bon à savoir : WeCount vous accompagne pour transformer ces grandes orientations nationales en stratégie climat concrète, adaptée à vos enjeux métier et à votre trajectoire de réduction. Découvrez notre accompagnement en stratégie climat ou contactez-nous !

‍

‍‍Transports 

La décarbonation du secteur des transports, premier poste d'émissions en France, repose sur la mobilité propre et le report modal. Les orientations incluent :

‍

  • Le passage aux véhicules électriques pour les particuliers et l'électrification des flottes de poids lourds et d'autobus.

‍

  • Le développement du fret ferroviaire et fluvial (avec un objectif de doublement de la part modale du ferroviaire d'ici 2030).

‍

  • La maîtrise de la demande à travers le covoiturage et la réduction des trajets domicile-travail. ‍ 

‍

Bâtiments 

Pour les secteurs résidentiel et tertiaire, la stratégie accélère la rénovation énergétique et l'adoption d'énergies décarbonées. Le plan s'articule autour de :

  • L'éradication des "passoires thermiques" à l'horizon 2035-2040.

‍

  • Le remplacement progressif des chaudières fossiles (avec une sortie du fioul actée pour 2035) par des pompes à chaleur ou des raccordements aux réseaux de chaleur.

‍

  • La stricte application du dispositif Éco-Énergie Tertiaire pour réduire les consommations des bâtiments d'entreprise. ‍ 

‍

Agriculture 

Pour réduire l'impact de l'agriculture, la stratégie promeut une évolution des pratiques de production et des habitudes de consommation. Cela passe par :

  • L'augmentation des surfaces en agriculture biologique (visant 21 % en 2030) et le développement de l'agroécologie.

‍

  • La réduction de l'usage des engrais azotés et l'amélioration de la gestion des effluents d'élevage.

‍

  • L'accompagnement vers des régimes alimentaires plus durables et la lutte contre le gaspillage. ‍ 

‍

Forêt-Bois et Sols (UTCATF) 

Face à la baisse alarmante de la capacité d'absorption de nos forêts, l'objectif n'est plus d'augmenter irréalistement ce puits, mais d'enrayer sa dégradation. Les actions visent :

  • L'adaptation des peuplements forestiers au changement climatique et la défense contre les incendies.

‍

  • La préservation des sols agricoles et la mise en œuvre de l'objectif "Zéro Artificialisation Nette" (ZAN).

‍

  • La valorisation du bois-matériau dans la construction pour stocker le carbone à long terme. ‍ 

‍

Industrie 

La transition de l'industrie française repose sur la décarbonation des procédés de fabrication et la réindustrialisation verte. Les leviers identifiés sont :

  • L'électrification des procédés et le recours accru à la chaleur renouvelable (biomasse, combustibles solides de récupération).

‍

  • L'intégration de l'hydrogène bas-carbone pour les usages difficiles à électrifier.

‍

  • Le déploiement maîtrisé des technologies de captage et de stockage du carbone (CCS) pour les émissions résiduelles. ‍ 

‍

Énergie et Déchets 

Pour soutenir l'ensemble de ces secteurs, la SNBC 3 planifie la décarbonation de notre production d'énergie, actant la fin de la production électrique de charbon en 2027 et la sortie du pétrole d'ici 2045. 

‍

En parallèle, la stratégie renforce l'économie circulaire pour le secteur des déchets, avec l'objectif de réduire le volume stocké et d'améliorer le tri à la source des biodéchets.

‍

La SNBC fixe un cap national. Sa déclinaison opérationnelle repose désormais sur l'appropriation de ces objectifs par les collectivités, les entreprises et les citoyens, afin de mettre en place des actions concrètes pour se diriger ensemble vers une économie décarbonée

‍

Les indicateurs de suivi

Le Ministère de la Transition Écologique met en place plusieurs indicateurs pour mesurer la réduction des émissions de gaz à effet de serre :

‍

  • Les émissions de GES et les budgets carbone : Mesure de l'évolution des émissions territoriales et importées, secteur par secteur, et suivi des absorptions par les puits de carbone naturels et technologiques ;

‍

  • La consommation énergétique et les ressources : Mesure de l'efficacité énergétique globale et vérification continue de la disponibilité des ressources (comme la biomasse ou l'électricité décarbonée) pour éviter les conflits d'usage ;

‍

  • La déclinaison territoriale et organisationnelle : Suivi de la mise en œuvre des plans locaux (COP régionales, Plans climat-air-énergie territoriaux) et renforcement du suivi des bilans d'émissions de gaz à effet de serre (BEGES) des structures publiques et privées. 

‍

Les entreprises peuvent s'appuyer sur ces trajectoires nationales et sectorielles pour structurer leur propre plan de transition, anticiper les futures obligations de transparence climatique et identifier les aides disponibles.

‍

La méthode ACT Pas-à-Pas permet justement de passer d’un diagnostic carbone à une stratégie de transition robuste, pilotable et compatible avec les exigences de long terme. Pour aller plus loin, découvrez également notre programme ACT Pas-à-Pas dédié aux entreprises souhaitant structurer leur feuille de route climat. 

‍

Où en sommes-nous aujourd'hui ?

Les émissions de GES en France (2023-2025) 

‍L'évaluation rétrospective de la précédente stratégie montre une évolution globale positive sur le long terme : le deuxième budget carbone de la France (2019-2023) a été respecté et les émissions nationales ont baissé d'environ 30 % depuis 1990.

‍

Cependant, dévoilée en décembre 2025 lors du dixième anniversaire de l'Accord de Paris, la SNBC 3 s'inscrit dans un climat de ralentissement inquiétant des efforts environnementaux. Les données récentes illustrent une perte de vitesse marquante : la diminution des émissions de gaz à effet de serre nationales s'opère désormais à un rythme trois fois plus lent que la nouvelle trajectoire exigée. 

‍

Le baromètre du CITEPA évalue en effet cette baisse à seulement -1,8 % pour 2024 et prévoit un modeste -1,6 % pour 2025. Ces résultats restent bien en deçà de la cible de -4,6 % de réduction annuelle, pourtant indispensable d'ici 2030 pour tenir l'objectif de neutralité carbone en 2050.

‍

Ce constat est d'ailleurs partagé par le Haut Conseil pour le Climat (HCC) dans son 7e rapport annuel (juillet 2025), qui pointe un retard significatif dans la décarbonation de secteurs clés comme les transports, l'agriculture et les déchets.

‍

Les défis pour tenir la trajectoire 

‍Plusieurs défis majeurs doivent être relevés pour corriger cette dynamique et s'aligner sur la nouvelle stratégie :

‍

  • Le besoin de stabilité et de visibilité : Le Haut Conseil pour le Climat alerte sur les effets néfastes des politiques de "Stop & Go" du gouvernement. Cette instabilité budgétaire et réglementaire freine la visibilité à long terme, ce qui est pénalisant pour les décisions d'investissement des entreprises et des élus locaux.

    L'adoption définitive de la SNBC 3 a pour mission de redonner un signal clair et pérenne aux acteurs économiques.

‍

  • Le choc d'investissement : La décarbonation de l'économie nécessite une mobilisation financière massive. L'atteinte des objectifs de la transition écologique demandera environ 80 milliards d'euros d'investissements bruts additionnels par an.

    L'argent public et privé doit s'orienter en priorité vers les infrastructures bas-carbone (ferroviaire, énergies renouvelables, bornes de recharge) tout en réduisant de manière drastique les subventions aux énergies fossiles.

‍

  • La cohérence des politiques publiques : La réussite de la trajectoire dépendra d'un pilotage décentralisé plus fin, à l'échelle régionale et communale. Elle nécessitera d'apporter une cohérence entre la sobriété énergétique et l'innovation technologique, avec une attention stricte portée à la justice sociale pour garantir l'adhésion des citoyens.

‍

Quel rapport avec mon entreprise ?

‍La Stratégie Nationale Bas-Carbone détermine la politique climatique de la France en accord avec les engagements de l'Accord de Paris et les objectifs européens.

‍

Bien que ces orientations soient fixées à l'échelle nationale, elles se déclinent en réglementations, en obligations sectorielles et en dispositifs d'aides qui impactent directement les modèles d'affaires des entreprises.

‍

Comment votre entreprise s’intègre à cette feuille de route ?

Pour tenir la trajectoire ambitieuse de la SNBC 3, la mobilisation du secteur privé est indispensable. 

‍

La première étape de cet engagement repose sur la réalisation d'un Bilan Carbone complet. Cet outil permet de mesurer précisément les émissions de gaz à effet de serre (GES) de votre organisation et d'identifier les postes les plus émetteurs. ‍

‍

Choisir un outil de calcul de bilan carbone adapté permet ici de fiabiliser la collecte des données, le suivi des indicateurs et le pilotage du plan d’action dans la durée. 

‍

💡Bon à savoir : Pour répondre aux exigences croissantes portées par la SNBC, notre plateforme carbone aide les organisations à mesurer leurs émissions, structurer leur stratégie climat et piloter leurs indicateurs ESG dans un seul outil. Un moyen concret de gagner du temps sur la collecte des données, fiabiliser son reporting et suivre sa trajectoire de décarbonation dans la durée. Demandez une démo pour découvrir la plateforme WeCount ! 

‍

Cependant, le calcul n’est que le point de départ. Une fois ce diagnostic établi, il sert de socle pour structurer une trajectoire carbone et un plan de transition alignés sur les objectifs nationaux. Cela se traduit par des actions opérationnelles telles que :

‍

  • Le déploiement d'une politique d'achats responsables (un levier indispensable pour réduire les émissions importées, l'un des nouveaux piliers de la SNBC 3).

‍

  • L'électrification de la flotte automobile et la priorisation du ferroviaire pour les déplacements professionnels.

‍

  • L'intégration de l'éco-conception pour réduire l'empreinte matière de vos produits et services.

‍

  • L'optimisation énergétique de vos bâtiments tertiaires ou de vos procédés industriels. ‍

‍

Par ailleurs, la SNBC n'est pas qu'un cadre théorique : elle influence directement le droit et l'économie en se traduisant par des réglementations très concrètes pour les entreprises. Parmi les textes et dispositifs directement alignés sur la SNBC, on peut citer :

‍

  • Pour l'immobilier et l'aménagement : L'application stricte du Dispositif Éco-Énergie Tertiaire (Décret Tertiaire) pour réduire les consommations des bâtiments d'entreprise, la norme RE2020 pour les constructions neuves, ou encore l'objectif Zéro Artificialisation Nette (ZAN) qui impacte directement l'urbanisme et l'expansion foncière.

‍

  • Pour l'industrie et le commerce : Le Mécanisme d’Ajustement Carbone aux Frontières (MACF) pour limiter les fuites de carbone et taxer les importations hors UE, ainsi que le rehaussement continu des objectifs des Certificats d'Économies d'Énergie (CEE), dont la 6e période vient d'être revue à la hausse de 27 %.

‍

  • Pour les produits et la consommation : Le développement progressif de l'affichage environnemental sur les produits et les nouvelles lois ciblant des secteurs très émetteurs, comme le textile et la lutte contre la fast fashion.

‍

  • Pour la mobilité : Le futur plan d'électrification et le projet de loi cadre pour le développement des transports, qui viendront accélérer la conversion des flottes de véhicules d'entreprise vers l'électrique et structurer les infrastructures de recharge.

‍

  • Pour la gouvernance financière : Le renforcement de l'éco-conditionnalité des aides publiques et la montée en puissance des obligations de transparence extra-financière. ‍

‍

En définitive, la SNBC trace une trajectoire claire pour décarboner l'économie française d'ici 2050. Pour transformer ce cap politique en résultats mesurables, les entreprises ont un rôle moteur à jouer. Structurer une stratégie de décarbonation permet non seulement de répondre aux exigences réglementaires toujours plus nombreuses, mais aussi de pérenniser son activité.

‍

Vous souhaitez vous faire accompagner dans votre transition bas-carbone ?

Chez WeCount, nous accompagnons les entreprises avec une approche combinant expertise climat, accompagnement collectif et plateforme carbone & ESG.

‍

Notre solution permet de mesurer vos émissions, centraliser vos données ESG, suivre votre trajectoire carbone et construire un plan d’action aligné avec les objectifs de la SNBC. 

‍

Plus de 700 organisations nous font confiance pour transformer leurs ambitions climat en actions concrètes. Contactez-nous pour échanger sur vos enjeux ou demander une démo de notre plateforme. 

‍

📚Ressources

‍

Article
Stratégie Nationale Bas Carbone (SNBC 3) : tout ce qu'il faut savoir

Découvrez les objectifs, nouveautés et impacts de la SNBC 3 pour mieux comprendre la trajectoire climatique de la France et anticiper ses implications pour votre entreprise.

Swan Couvin
Temps de lecture
0
4/5/26
Constance Bassouls
Lila Fillion
Charlotte SZYLIT

Vous avez des questions sur la transition écologique et ESG ?

Échangez avec nos experts