Réaliser un bilan carbone n'est pas réservé aux grandes entreprises. De nombreuses Petites et Moyennes Entreprises (PME) font le choix de se lancer dans la mesure de leurs émissions de gaz à effet de serre, poussées par les réglementations, les exigences croissantes de leurs clients, ou simplement par la volonté de réduire leur impact environnemental.
En France, les PME constituent une part essentielle du tissu économique : on en comptait près de 159 000 en 2021 (source : INSEE, 2021). Leur rôle dans la transition écologique est donc déterminant. Selon une analyse de Bpifrance, ces entreprises seraient responsables d’environ 30 % de l’empreinte carbone nationale (source : Bpifrance Le Lab, 2021)
Mais concrètement, qu'est-ce qu'un bilan carbone pour une PME ? Est-ce obligatoire ? Par où commencer ? Combien ça coûte ? Et surtout, comment le faire simplement et efficacement sans mobiliser des ressources importantes ?
Dans cet article, on vous explique tout ce que vous devez savoir sur le bilan carbone pour les PME : définition, réglementation, méthodologie, erreurs à éviter, et solutions concrètes pour vous lancer sereinement.
📩 Ressource utile : pour continuer à avancer chaque mois sur vos sujets climat, ESG et reporting, vous pouvez aussi vous abonner à notre newsletter La Formule.
A retenir
Un outil stratégique, pas seulement réglementaire : Le bilan carbone permet d'identifier vos postes d'émissions les plus importants, de réduire vos coûts énergétiques, d'anticiper les réglementations, de renforcer votre crédibilité auprès de vos clients et partenaires et d’assurer la pérennité de votre entreprise dans le temps.
Pas obligatoire pour les PME : Seules les entreprises de plus de 500 salariés (250 en outre-mer) ainsi que certaines collectivités et établissements publics sont soumises au Bilan GES réglementaire. Mais les exigences des donneurs d'ordres, la CSRD et les appels d'offres poussent de plus en plus de PME à réaliser leur bilan carbone.
Le Scope 3 représente souvent 70 à 90% des émissions : Limiter son bilan carbone aux scopes 1 et 2 (émissions directes et énergie), c'est passer à côté de l'essentiel. Le scope 3 (achats, transport, déplacements, utilisation des produits) est crucial pour piloter sa transition. Des outils et cadres simplifiés existent pour les PME : Il est désormais possible de structurer son bilan carbone sans mobiliser des ressources disproportionnées. Des plateformes de comptabilité carbone facilitent la collecte et l’analyse des données, et des standards européens comme la VSME permettent d’organiser son reporting climat de manière proportionnée et reconnue par les partenaires financiers.
Des subventions existent pour financer votre démarche : La BPI et les régions proposent des aides financières (Diag Décarbon'Action, Tremplin, etc.) pour accompagner les PME dans la réalisation de leur bilan carbone et la mise en œuvre de leur plan d'actions.
Qu'est-ce qu'un bilan carbone pour une PME ?
Définition simple et pédagogique
Un bilan carbone est une photographie des émissions de gaz à effet de serre (GES) générées par l'activité de votre entreprise sur une année donnée. Il mesure votre impact climatique en tonnes de CO₂ équivalent (tCO₂e), c'est-à-dire en comptabilisant l'ensemble des gaz à effet de serre (CO₂, méthane, protoxyde d'azote, gaz fluorés).
Concrètement, le bilan carbone répond à la question : "Combien de CO₂ mon entreprise émet-elle pour fonctionner ?" (Pour une première approche, vous pouvez utiliser notre outil en ligne gratuit Mon Empreinte Pro).
Cela inclut :
L'énergie consommée (électricité, gaz, fioul) ;
Les déplacements (voiture, train, avion) ;
Les achats de biens et services ;
Le transport de marchandises ;
L'utilisation et la fin de vie de vos produits et services.
Différence entre Bilan Carbone®, bilan Carbone, BEGES et comptabilité carbone
Il existe plusieurs termes pour parler de la mesure des émissions de GES.
Voilà un récap pour que vous puissiez vous y retrouver :
Bilan carbone (générique) : Démarche d’évaluation des émissions de gaz à effet de serre d’une organisation sur une période donnée (généralement une année). Le bilan carbone permet d’identifier les principaux postes d’émissions et constitue souvent la première étape pour construire une stratégie de décarbonation.
Bilan Carbone® : Méthodologie développée par l'ADEME (Agence de l'Environnement et de la Maîtrise de l'Énergie) et portée par l'Association Bilan Carbone (ABC). C'est une marque déposée qui impose une méthodologie précise et la formation des personnes qui réalisent le bilan. Elle couvre obligatoirement les scopes 1, 2 et 3.
BEGES (Bilan d'Émissions de Gaz à Effet de Serre) : Dispositif réglementaire français obligatoire pour les entreprises de plus de 500 salariés (250 en outre-mer). Il couvre obligatoirement les émissions directes (scope 1), les émissions indirectes liées à l’énergie (scope 2) et, depuis 2023, les émissions indirectes significatives (relevant du scope 3 ex: utilisation des produits vendus par une entreprise, déplacements domicile-travail des salariés). Il doit être publié sur la plateforme ADEME et mis à jour tous les 4 ans (3 ans pour les collectivités).
Comptabilité carbone : Terme plus large qui désigne l’ensemble du système de mesure et de pilotage des émissions de gaz à effet de serre dans le temps. Elle ne se limite pas à un bilan ponctuel : elle inclut la collecte régulière des données, le suivi des émissions d’une année à l’autre, l’analyse des évolutions et le pilotage des actions de réduction. Elle peut s’appuyer sur différentes méthodologies ou référentiels (Bilan Carbone®, GHG Protocol, BEGES, etc.).
Exemples concrets adaptés aux PME
Les postes d’émissions et les leviers de réduction varient selon l’activité de l’entreprise. Voici quelques exemples fréquemment observés dans différents types de PME.
PME de services (conseil, communication, IT) : Les postes principaux d’émissions sont en général les déplacements professionnels (train, avion, voiture), les achats de matériel informatique ou encore la consommation électrique des bureaux. Pour les entreprises très équipées en outils digitaux, mesurer l’empreinte carbone du numérique permet aussi d’identifier des leviers concrets sur les équipements, les usages et les services cloud. Un bilan carbone en bonne et due forme pourrait permettre demesurer précisément chaque poste de dépense. L’entreprise pourrait ensuite prévoir de privilégier le télétravail, engager une politique interne pour allonger la durée de vie du matériel informatique, revoir sa politique sur les achats de services.
PME industrielle (fabrication, transformation) : Les principaux postes d’émissions sont en général la consommation d'énergie (gaz, électricité), les achats de matières premières ou encore le transport de marchandises. Un bilan carbone pourrait permettre de mesurer chaque pôle et d’inciter l’entreprise à optimiser les process énergétiques, sourcer localement les matières premières, réduire les déchets. Pour les entreprises alimentaires, les enjeux sont souvent encore plus spécifiques : matières premières agricoles, énergie des procédés, emballages ou logistique sont au cœur de la décarbonation de l’industrie agroalimentaire.
PME du commerce (boutique, e-commerce) : Les principaux postes d’émissions sont en général les achats de produits revendus, le transport de marchandises, la consommation énergétique du point de vente ou de l'entrepôt ou encore les emballages. Un bilan carbone pourrait permettre d’identifier les pistes de réduction comme par exemple privilégier des fournisseurs locaux, optimiser la logistique, réduire les emballages, proposer des produits reconditionnés.
💬Témoignages : Envie de découvrir comment d’autres entreprises passent concrètement à l’action ? Chez WeCount, nous sommes au quotidien en lien avec des équipes RSE de PME, ETI et grands groupes. Nous croyons fortement à l'apport du collectif pour faire avancer plus rapidement les entreprises dans leur transition. C’est dans cet esprit que nous donnons régulièrement la parole à ces professionnels RSE à travers nos webinaires. Ils y partagent leurs retours d’expérience, les défis rencontrés dans leur organisation et les solutions concrètes qu’ils ont mises en place. Pour faire le plein de bonnes pratiques, découvrez nos replays et nos prochains rendez-vous.
4 bonnes raisons de réaliser un bilan carbone quand on est une PME
Anticiper les réglementations
Si le cadre réglementaire n’impose pas aux PME la réalisation d’un bilan carbone, la démarche reste stratégique pour elles. Explications :
De nombreuses PME travaillent avec des partenaires et clients grands comptes. Ces derniers sont pour la plupart soumis à des obligations de reporting extra-financier, dans le cadre de la Corporate Sustainability Reporting Directive (CSRD). Pour bien comprendre les informations attendues, il est utile de se familiariser avec le reporting CSRD et les normes ESRS. Même si la directive a été récemment révisée via la directive Omnibus, qui relève fortement les seuils d’application, les grandes entreprises restent tenues d’analyser les impacts climatiques sur l’ensemble de leur chaîne de valeur. Elles continuent donc de solliciter leurs fournisseurs pour obtenir des informations environnementales. Dans ce contexte, disposer d’un bilan carbone devient un atout stratégique. Il permet de répondre plus facilement aux demandes des clients, de sécuriser les relations commerciales et de se différencier dans les appels d’offres en fournissant des données carbone fiables.
Pour éviter de faire peser une charge excessive sur ces dernières, la réglementation européenne prévoit un principe appelé “Value Chain Cap” (plafonnement des informations demandées à la chaîne de valeur). Concrètement, les entreprises soumises à la CSRD ne peuvent pas exiger de leurs fournisseurs des données allant au-delà du standard VSME, un référentiel volontaire conçu pour les PME.
Par ailleurs, les appels d’offres publics et privés intègrent de plus en plus des critères environnementaux dans leurs processus de sélection. Disposer d’un bilan carbone et d’un plan d’action climat permet donc non seulement d’anticiper les futures exigences réglementaires, mais aussi de rester compétitif dans l’accès à certains marchés.
Réduire ses coûts grâce au bilan carbone
Réaliser un bilan carbone, ce n'est pas seulement "pour les autres" (appel d’offre, obligation réglementaire, etc). C'est aussi un levier de performance économique.
Une étude menée par Bpifrance Le Lab et Rexecode montre d’ailleurs l’écart entre la sensibilisation des dirigeants et le passage à l’action : 88 % des dirigeants de PME et TPE déclarent savoir ce qu’est un bilan carbone, mais seulement 5 % en ont déjà réalisé un (source : Baromètre Bpifrance Le Lab & Rexecode – Trésorerie, Investissement et Croissance des PME/TPE, T4 2023). C'est donc une véritable opportunité de prendre de l'avance. La même étude montre également que 25 % des PME réalisant des investissements verts le font spécifiquement dans le but de réduire leurs coûts de production.
En identifiant vos postes d'émissions les plus importants, vous identifiez aussi vos postes de dépenses énergétiques et opérationnelles :
Énergie : Maîtriser la consommation d'électricité, de gaz ou de fioul. Les mesures de sobriété fonctionnent : 49 % des PME ont réussi à réduire leur consommation d'énergie (électricité, gaz ou pétrole) à production donnée. Cette baisse est de plus jugée pérenne par 78 % d'entre elles.
Déplacements : Le changement du parc automobile est l'action de décarbonation n°1 prévue par les PME pour les 3 prochaines années (45 % des intentions).
Achats : Sourcer localement, privilégier des matériaux durables, réduire la matière utilisée, allonger la durée de vie des équipements. Tout cela permet de diminuer la dépendance aux matières premières, de réduire l’exposition aux hausses de prix et d’améliorer la marge. Une stratégie de relocalisation (on parle de “nearshoring”) peut également permettre de réduire les délais d’approvisionnement, de limiter l’exposition aux ruptures logistiques internationales, d’améliorer la traçabilité environnementale.
Déchets : Réduire et valoriser vos déchets permet de baisser les coûts de traitement. L'optimisation des systèmes de tri et de recyclage représente d’ailleurs la deuxième destination d'investissement vert la plus réalisée par les PME (39 %).
Valider de nouveaux financements
Les banques déploient massivement des « Sustainability-Linked Loans » (SLL ou crédits à impact à taux bonifié). Un mécanisme qui s'adapte désormais aux PME. Ces prêts offrent des taux d'intérêt bonifiés (avec un ajustement de la marge à la baisse) si l'entreprise atteint ses objectifs RSE, qui concernent dans plus de 70 % des cas la réduction des émissions de gaz à effet de serre.
Le Bilan Carbone devient donc la preuve indispensable pour débloquer ces emprunts avantageux. A l’échelle mondiale, les Sustainability-Linked Loans (SLL) représentent d’ailleurs près de 75 % du marché des prêts durables au premier semestre 2024, preuve de la place croissante de ces mécanismes dans le financement des entreprises.
Renforcer son image et sa crédibilité
Aujourd'hui, vos clients, vos partenaires, vos salariés et vos investisseurs sont de plus en plus sensibles aux enjeux climatiques.
Avoir un bilan carbone et communiquer dessus de manière transparente, c'est :
Vous différencier de vos concurrents ;
Renforcer votre crédibilité auprès de vos parties prenantes ;
Attirer et fidéliser des talents sensibles à ces enjeux ;
Accéder à des financements (certaines banques et fonds privilégient les entreprises engagées).
💡Bon à savoir : WeCount vous aide à réaliser un bilan carbone complet et fiable, puis à transformer vos résultats en plan d’action concret pour votre PME. Découvrez notre accompagnement sur le bilan carbone ou contactez-nous pour échanger avec un expert.
Le bilan carbone est-il obligatoire pour les PME ?
En effet, le BEGES réglementaire n'est obligatoire que pour :
Les entreprises de plus de 500 salariés en métropole ;
Les entreprises de plus de 250 salariés en outre-mer ;
Les collectivités de plus de 50 000 habitants ;
Les établissements publics de plus de 250 agents.
Cas particuliers où le bilan carbone devient nécessaire
Même si vous n'êtes pas soumis au BEGES réglementaire, plusieurs situations peuvent vous pousser ou vous obliger à réaliser un bilan carbone :
PME sous-traitantes de grands groupes
Si vous travaillez avec des grandes entreprises soumises à la CSRD (Corporate Sustainability Reporting Directive), celles-ci peuvent être amenées à vous demander des informations environnementales, notamment sur vos émissions de gaz à effet de serre.
La directive a toutefois été révisée en 2026 dans le cadre du paquet législatif “Omnibus”, qui a considérablement réduit le nombre d’entreprises directement concernées.
Désormais, seules les entreprises qui dépassent de manière cumulative les deux seuils suivants sont soumises à l’obligation de reporting :
plus de 1 000 salariés ;
plus de 450 millions d’euros de chiffre d’affaires.
Ce relèvement des seuils réduit fortement le nombre d’entreprises concernées : environ 5 000 entreprises en Europe, contre près de 50 000 dans la version initiale de la directive.
Les PME cotées, qui devaient initialement entrer dans le périmètre de la CSRD, sont désormais définitivement exclues du champ d’application.
Pour autant, les PME restent indirectement concernées. Les entreprises soumises à la CSRD doivent en effet collecter certaines données ESG auprès de leur chaîne de valeur, ce qui inclut leurs fournisseurs. Cette collecte s’inscrit souvent dans une logique plus large d’analyse de double matérialité CSRD, qui permet d’identifier les enjeux de durabilité les plus significatifs pour l’entreprise.
Afin d’éviter une charge disproportionnée pour les PME, la réglementation introduit également le principe du “Value Chain Cap” : les entreprises ne peuvent pas exiger d’un fournisseur de moins de 1 000 salariés des informations dépassant le standard VSME, le référentiel européen simplifié destiné aux PME.
PME répondant à des appels d'offres publics
De plus en plus d'appels d'offres publics intègrent des critères environnementaux dans leur notation. Avoir un bilan carbone et un plan d'actions climat peut vous donner un avantage concurrentiel décisif.
Par ailleurs, depuis la Loi Climat et Résilience (22 août 2021), les acheteurs publics doivent intégrer des considérations environnementales dans leurs marchés.
À compter du 22 août 2026, cette exigence devient généralisée :
Dans les critères d'attribution : Il sera obligatoire d'intégrer au minimum un critère d'attribution qui prend en compte les caractéristiques environnementales de l'offre. Cela signifie d'ailleurs la fin définitive du choix basé uniquement sur le prix.
Dans les conditions d'exécution : L'article L2112-2 du Code de la commande publique précise que les clauses du marché devront impérativement prendre en compte des considérations relatives à l'environnement.
Dès la définition du besoin et les spécifications techniques : L'acheteur a également l'obligation d'intégrer les objectifs de développement durable dès la rédaction du cahier des charges et la définition de ses besoins.
Le bilan carbone permet de mesurer son impact environnemental et de fournir des données transparentes. Cela en fait un véritable levier de différenciation commerciale pour remporter ces marchés.
PME de certains secteurs (industrie, BTP, logistique, textile)
Certains secteurs sont plus scrutés que d'autres en raison de leur impact carbone élevé. Les PME industrielles (BTP, logistique ou agroalimentaire) ont tout intérêt à anticiper en mesurant leurs émissions dès maintenant. Pour les acteurs de la construction, réaliser un bilan carbone BTP permet d’identifier les principaux postes d’émissions liés aux matériaux, aux chantiers, aux déplacements et à l’énergie.
Notons par ailleurs l’existence du Passeport Numérique des Produits (DPP). Ce dernier prévoit la mise à disposition d’informations environnementales sur les produits, pouvant inclure des données liées à leur empreinte carbone.. Mais ce n’est pas tout :
Le DPP sera exigé pour une liste croissante de groupes de produits, identifiés au fur et à mesure par la Commission européenne ;
L'Union Européenne a décidé de cibler en premier les secteurs à fort impact (textile, ameublement, fer, acier, aluminium, produits liés à l'énergie, les matériaux de construction) ;
Un examen de cette réglementation est prévu à mi-parcours (donc en 2028) pour évaluer les progrès et étendre cette obligation à de nouveaux secteurs (par exemple l'industrie chimique et la chaussure) ;
La loi ne prévoit aucune exemption automatique pour les PME.
Faire son bilan carbone aujourd'hui, c’est se préparer pour pouvoir continuer à accéder au marché européen demain.
Comment réaliser un bilan carbone quand on est une PME ?
Trois options s'offrent à vous pour réaliser votre bilan carbone :
En interne avec un fichier Excel
Soit vous utilisez le Tableur Bilan Carbone® Excel de l’Association Transition Bas-Carbone (ABC), soit vous créez votre propre tableur Excel.
Dans les deux cas, le but est de collecter vos données d'activité (factures d'énergie, kilomètres parcourus, achats, etc.) et appliquer manuellement des facteurs d'émission issus de bases de référence. En France, la Base Empreinte® de l’ADEME est la plus utilisée, mais d’autres bases peuvent également être mobilisées selon les postes analysés (par exemple Agribalyse®, INIES ou ecoinvent).
Ces solutions ont l’avantage d’être gratuites et de proposer un modèle de calcul prêt à l’emploi.
En revanche, elles présentent rapidement plusieurs limites : la collecte et la consolidation des données peuvent devenir longues et sources d’erreurs, le travail collaboratif est difficile et les possibilités d’analyse ou de simulation d’un plan d’action restent limitées. Le suivi des émissions dans le temps (mise à jour des facteurs d’émission, évolution du périmètre, comparaison entre années) peut également devenir complexe.
C’est pourquoi de nombreuses organisations choisissent aujourd’hui de s’appuyer sur des plateformes de comptabilité carbone, qui permettent de sécuriser les calculs, de structurer la collecte de données et de piloter plus facilement leur stratégie de décarbonation.
Collecte des données facilitée : API, modules d’import et workflow pour optimiser la collecte des données ;
Robustesse méthodologique : Facteurs d’émission fiables et actualisés, calculs traçables et alignement avec les méthodologies reconnues (Bilan Carbone®, GHG Protocol...), permettant de structurer des données climat exploitables dans un cadre de reporting VSME avec une traçabilité sur l’ensemble du processus de collecte ;
Ergonomie : Facilité de prise en main par des non-experts et modules de mobilisation des parties prenantes (salariés, fournisseurs) ;
Pilotage et passage à l’action : Définir une trajectoire, quantifier les actions et simuler des scénarios.
💡Bon à savoir : Notre plateforme de comptabilité carbone est spécialement conçue pour les PME : intuitive, guidée, et accessible sans expertise préalable. Vous êtes accompagné à chaque étape, de la collecte à la publication de votre bilan. Envie d'une démo ? Contactez notre équipe.
Plateforme comptabilité carbone WeCount
Se former et monter en compétences
Les risques d'un bilan carbone mal réalisé
Un bilan carbone nécessite :
De comprendre les mécanismes d’émissions ;
D’identifier les leviers de réduction pertinents ;
De structurer un plan d’action crédible.
Un bilan mal réalisé peut conduire à :
Des données peu exploitables ;
Des décisions mal orientées ;
Une perte de crédibilité vis-à-vis des parties prenantes.
Les bénéfices clés d'une formation au bilan carbone
Mieux comprendre les enjeux climat et renforcer votre stratégie RSE ;
Quantifier et analyser vos émissions de gaz à effet de serre avec rigueur ;
Identifier les leviers de réduction prioritaires et structurer un plan d'actions ;
Anticiper les risques législatifs, climatiques et de marché (notamment dans un contexte où le PNACC rappelle l’importance d’adapter les entreprises aux effets déjà visibles du changement climatique) ;
Répondre aux exigences réglementaires croissantes, notamment la CSRD (Corporate Sustainability Reporting Directive).
💡Bon à savoir : Chez WeCount, nous avons créé le programme Promotion Climat : un accompagnement collectif de 4 mois pour réaliser votre bilan carbone, définir votre plan d’action et former vos équipes à piloter votre transition bas-carbone dans la durée Le programme repose sur une dynamique collective entre entreprises, qui permet de partager les retours d’expérience, de confronter les approches et d’avancer plus rapidement. Il combine sessions de formation en groupe, accompagnement individuel par un consultant climat et accès à notre plateforme de comptabilité carbone pour structurer votre démarche. Envie d’en savoir plus ? Prenez rendez-vous avec notre équipe.
Quelles sont les émissions à prendre en compte dans un bilan carbone PME ?
Les 3 scopes : une classification internationale
Dans le langage commun, on parle de "scopes" pour désigner les différentes catégories d'émissions de GES. Cette classification vient du GHG Protocol (Greenhouse Gas Protocol), le référentiel international de comptabilité carbone.
Scope 1 : Émissions directes
Ce sont les émissions que votre entreprise produit directement sur ses sites :
Combustion de gaz, fioul, charbon pour le chauffage ;
Consommation de carburant de votre flotte de véhicules ;
Fuites de gaz frigorigènes (climatisation, réfrigération).
Scope 2 : Émissions indirectes liées à l'énergie
Ce sont les émissions liées à la production de l'électricité, de la chaleur ou du froid que vous achetez :
Électricité consommée dans vos bureaux, ateliers, entrepôts ;
Chauffage urbain ;
Climatisation centralisée.
Scope 3 : Autres émissions indirectes
Ce sont toutes les émissions liées à votre chaîne de valeur (en amont et en aval) :
Amont : Achats de biens et services, transport de marchandises, déplacements professionnels, immobilisations (construction de bâtiments, achat de machines ou véhicules) ;
Aval : Transport et distribution des produits vendus, utilisation des produits par vos clients, fin de vie des produits.
📝A noter : Lescope 3 représente en général 70 à 90% des émissions totales d'une entreprise. Ne pas le mesurer, c'est passer à côté de l'essentiel.
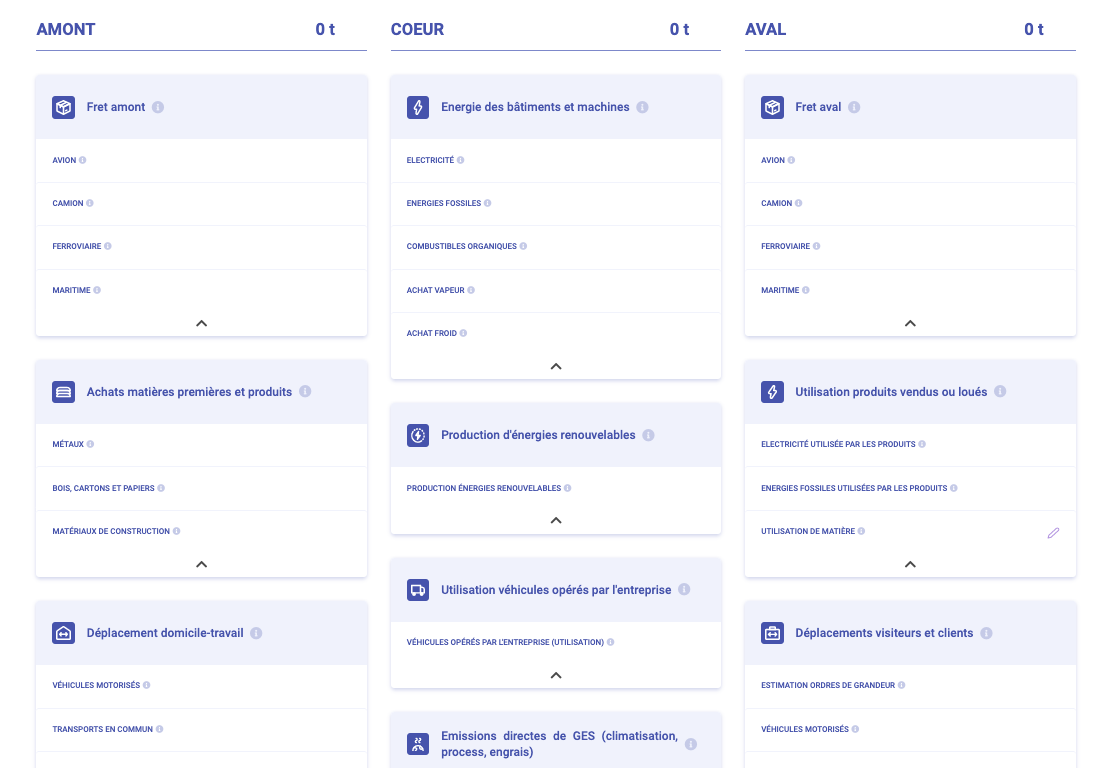
Pour faciliter la compréhension et simplifier le calcul des émissions, nous avons choisi chez WeCount de réorganiser ces scopes en 3 catégories plus intuitives :
Scope 1/2 coeur : Émissions directes et indirectes liées à l'énergie consommée par l'entreprise (chauffage, électricité, carburant de la flotte) ;
Scope 3 amont : Émissions liées à ce que vous achetez (matières premières, produits finis, services, transport fournisseurs, déplacements professionnels) ;
Scope 3 aval : Émissions liées à l'utilisation et la fin de vie de vos produits ou services (transport clients, usage des produits, recyclage, déchets).
Cette classification permet de mieux visualiser les postes d'émissions et de prioriser les actions de réduction par catégorie.
Catégorisation du bilan carbone sur la plateforme WeCount
Quelles sont les étapes pour réaliser un bilan carbone PME ?
Le GHG Protocol (le cadre international): C’est le le standard mondial de comptabilité carbone ou pour le dire autrement, le “langage commun” du carbone à l’échelle internationale. C’est lui qui a formalisé la logique des scopes 1, 2 et 3.
La méthode Bilan Carbone® (l’approche française structurée): C’est une méthode développée en France pour appliquer la logique des scopes mais en poussant le curseur un cran plus loin. Cette méthodologie structure la démarche en étapes, intègre la mobilisation des parties prenantes et impose la construction d’un plan de transition. Elle est par ailleurs compatible avec les principaux cadres de référence (GHG Protocol, réglementation BEGES, norme ISO 14064-1). Cela signifie que les mêmes émissions peuvent être classées et restituées dans ces différents formats.
Le Bilan GES réglementaire (ou le BEGES-réglementaire) : Il s’agit de l’obligation légale française pour certains acteurs de réaliser un bilan carbone. Il impose de mesurer et publier ses émissions de GES selon un cadre précis : émissions directes (scope 1), émissions indirectes liées à l’énergie (scope 2) et, depuis 2023, émissions indirectes significatives (relevant du scope 3). (Décret n°2022-982).
✨Notre conseil : Si votre activité est principalement en France, la méthode Bilan Carbone® est souvent la plus adaptée. Elle propose une démarche structurée pour analyser vos émissions, mobiliser vos équipes et construire un plan d’action. Le GHG Protocol est davantage utilisé dans un contexte international ou par des entreprises qui doivent s’aligner avec des standards globaux (par exemple pour le reporting ESG de groupes internationaux).
Étape 2 : Définir le périmètre du bilan carbone
La méthode officielle recommande de clarifier trois périmètres :
Le périmètre organisationnel
Qui est concerné ?
Identifiez les entités juridiques (SIREN, SIRETs) et les sites physiques de votre entreprise que vous souhaitez analyser, ainsi que leurs équipements associés.
✨Notre conseil : Appuyez-vous sur l’organigramme de votre entreprise pour vous y retrouver plus facilement.
Le périmètre opérationnel
Quelles émissions mesure-t-on ?
L’objectif est de regrouper l'ensemble des émissions générées par l’activité de votre entreprise. Ces dernières sont réparties en 3 scopes (GHG Protocol) :
Le scope 1 : émissions directes (combustion d'énergie, flotte de véhicules) ;
Le scope 2 : émissions indirectes liées à l'énergie achetée (électricité, chaleur) ;
Le scope 3 : divisé en deux sous-catégories : les émissions amont (ex: fret amont, achats matières premières et produits, déplacement domicile-travail…) et les émissions aval (ex: déplacement des clients, usage des produits, fin de vie…).
Quelles sont les émissions du périmètre opérationnel qui doivent être comptabilisées ?
Parmi toutes ces émissions, sélectionnez celles qui sont les plus significatives, c'est-à-dire celles qui pèsent le plus dans votre bilan. Ce sont celles sur lesquelles vous pourrez agir en priorité.
Les périmètres du bilan carbone
Étape 3 : Collecter les données
C'est souvent l'étape la plus chronophage. Il s'agit de rassembler toutes les données d'activité de votre entreprise sur une année :
Énergie : Factures d'électricité, de gaz, de fioul, consommation de carburant ;
Déplacements : Kilomètres parcourus par type de véhicule (voiture, train, avion), déplacements domicile-travail ;
Achats : Factures fournisseurs, volumes de matières premières achetées, prestations de services ;
Transport : Tonnes transportées, kilomètres parcourus, modes de transport ;
Déchets : Volumes et types de déchets produits, modes de traitement.
✨Notre conseil : Commencez par les postes les plus importants (souvent : énergie, achats, transport) et affinez progressivement. Ne visez pas la perfection dès le premier bilan.
Étape 4 : Calculer les émissions de gaz à effet de serre
Une fois les données collectées, il faut les convertir en équivalent d’émissions de CO₂ (CO₂e).
Le principe de calcul est simple : Donnée d’activité × Facteur d’émission = Émissions de GES
Exemple de calcul
Chaque donnée d’activité (litres de carburant, kWh d’électricité, tonnes de déchets, kilomètres parcourus, etc.) est associée à un facteur d’émission, qui permet de traduire cette activité en émissions de gaz à effet de serre.
Ces facteurs proviennent de bases de référence reconnues, par exemple :
la Base Empreinte® de l’ADEME ;
Agribalyse® pour les produits agricoles et alimentaires ;
INIES pour les matériaux de construction ;
ecoinvent®, une base internationale utilisée dans les analyses de cycle de vie.
☝️Exemple : Si votre entreprise consomme 10 000 kWh d’électricité en France, vous appliquez le facteur d’émission moyen de l’électricité française (environ 0,052 kg CO₂e/kWh) : 10 000 × 0,052 = 520 kg CO₂e, soit 0,52 tCO₂e.
Deux approches possibles selon les données disponibles
En pratique, les données collectées ne sont pas toujours disponibles sous la même forme. Deux approches peuvent donc être utilisées.
L’approche par flux physique
Elle repose sur des données mesurables : kWh, litres, tonnes, kilomètres…
C’est l’approche la plus précise et la plus actionnable, car elle reflète directement les activités réelles de l’entreprise. Elle est d’ailleurs recommandée par l’ADEME.
L’approche monétaire
Lorsque les données physiques ne sont pas disponibles, il est possible d’utiliser les montants dépensés (€) pour estimer les émissions.
Cette méthode est utile pour certains postes (achats de services par exemple), mais elle reste moins précise car elle repose sur des moyennes sectorielles.
Identifier les principaux postes d’émissions
Une fois les calculs réalisés, vous obtenez :
l’empreinte carbone totale de votre entreprise ;
la répartition des émissions par poste (énergie, déplacements, achats, transport, déchets…).
Cette analyse permet d’identifier les “points chauds” de votre bilan carbone : les activités qui génèrent le plus d’émissions.
Ce sont ces postes qui constituent les leviers d’action prioritaires pour réduire votre impact.
Simplifier le calcul et l’analyse avec un outil dédié
La consolidation des données et le calcul des émissions peuvent rapidement devenir complexes.
C’est pourquoi de nombreuses PME s’appuient aujourd’hui sur des plateformes de comptabilité carbone. Nous avons rédigé un article dédié pour savoir comment bien choisir un outil de calcul bilan carbone, quels sont les fonctionnalités indispensables et les critères à évaluer.
La plateforme WeCount permet notamment de centraliser les données collectées, appliquer automatiquement les facteurs d’émission issus de bases reconnues, analyser les résultats par site, activité ou poste d’émission, suivre l’évolution des émissions dans le temps grâce à des tableaux de bord dédiés.
Réaliser un bilan carbone, c'est bien. Mais ce n'est que la première étape. L'essentiel, c'est de définir une trajectoire de réduction compatible avec les objectifs climatiques mondiaux. Parlons de votre stratégie de décarbonation.
Pour être pertinente, cette dernière doit être alignée avec l’Accord de Paris et validée par des cadres méthodologiques reconnus comme la Science Based Targets Initiative (SBTi).
Pour avancer sereinement, il est clé de penser en termes de temporalité :
À court terme (horizon 2 ou 3 ans) : Vous pouvez agir vite en réduisant vos consommations énergétiques ou en favorisant des solutions de mobilité durable. Gardez en tête la méthode 80/20. Il s’agit d’identifier les leviers qui, même minoritaires en nombre, produisent l’essentiel des réductions. Vous pouvez alors vous concentrer sur ces derniers ;
À moyen terme (horizon 5 ou 10 ans) : L’enjeu est d’investir dans des changements plus structurants (renouvellement de votre flotte de véhicules, optimisation de vos process industriels, etc). L’envergure des projets est plus grande que ce soit en termes d’organisation, de fonds, de mobilisation des équipes mais les impacts potentiels sont tout aussi intéressants ;
À long terme (horizon 50 ans) : Dans des cas plus rares, vous pouvez aller jusqu’à l’ajustement complet de votre modèle économique afin d'intégrer l’éco-conception, l’économie circulaire ou l’innovation bas-carbone.
📝A noter : Même sans passer par la validation SBTi (processus long et coûteux), vous pouvez vous inspirer de ces objectifs pour construire une trajectoire crédible et ambitieuse.
Un bilan carbone, ce n'est pas une photo unique. C'est un outil de pilotage qu'il faut mettre à jour régulièrement pour :
Mesurer vos progrès : Avez-vous réduit vos émissions comme prévu ?
Identifier les dérives : Certains postes ont-ils augmenté malgré vos efforts ?
Ajuster votre stratégie : Certaines actions ne fonctionnent pas ? Il faut pivoter.
✨Notre conseil : Mettez à jour votre bilan carbone tous les ans (ou tous les 2 ans minimum) pour suivre l'évolution et garder vos équipes mobilisées.
Bilan carbone PME : quelles sont les erreurs fréquentes à éviter ?
Sous-estimer le Scope 3 : Nous l’avons évoqué, il représente souvent 70 à 90% des émissions totales. L'ignorer, c'est passer à côté de l'essentiel et ne pas identifier les vrais leviers de réduction . Même si vous ne pouvez pas mesurer toutes les catégories du scope 3 dès le premier bilan, identifiez au moins les postes les plus importants (achats, transport, déplacements) et intégrez-les dans votre mesure.
Ne pas impliquer les équipes : Ne déléguez pas totalement la réalisation du bilan carbone à un prestataire externe ou à une seule personne en interne, sans mobiliser les équipes opérationnelles. Ces dernières risquent de ne pas s'approprier la démarche et surtout… de ne pas comprendre les résultats. Organisez des ateliers de sensibilisation, partagez les résultats, co-construisez le plan d'actions.
🧰 Ressource utile : pour vous aider à animer cette dynamique, nous avons rassemblé 56 ressources climat pour sensibiliser en interne.
Faire un bilan sans plan d'actions : Un bilan carbone ne sert à rien s'il n'est pas suivi d'un plan d'actions concret et d'une mise à jour régulière. Définissez entre 3 et 5 actions prioritaires à mettre en œuvre dans l'année suivant votre bilan. Fixez des objectifs chiffrés, des responsables, des budgets, et suivez les résultats.
Utiliser des données trop approximatives : Un bilan carbone approximatif donne des résultats peu fiables, difficiles à défendre auprès de vos parties prenantes, et impossibles à comparer d'une année sur l'autre. Privilégiez toujours les données primaires (factures, relevés, compteurs) et physiques plutôt que monétaires. Documentez vos sources et hypothèses pour garantir la transparence et la traçabilité.
Se limiter à une démarche purement marketing : Réaliser un bilan carbone uniquement pour "verdir" son image, sans réelle volonté de réduction, c'est du greenwashing. Vos parties prenantes (clients, salariés, partenaires) ne sont pas dupes. Communiquer sans agir réellement nuit à votre crédibilité. Soyez transparent sur vos résultats (même s'ils ne sont pas parfaits), communiquez sur vos actions concrètes de réduction, et banissez les formulations trompeuses ("entreprise neutre en carbone", "100% vert").
Que faire après son bilan carbone PME ?
Un bilan carbone n’est qu’une première étape.
Il s’agit ensuite de pousser la démarche un cran plus loin et d’établir un plan d'actions.
C’est là qu’intervient la méthode ACT Pas à Pas, développée par l’ADEME et le CDP (Carbon Disclosure Project). Elle offre une feuille de route complète pour transformer un diagnostic carbone en plan d’action et permet de :
Analyser vos risques et opportunités liés au changement climatique ;
Définir une trajectoire de réduction compatible avec l’Accord de Paris (SBTi) ;
Identifier et prioriser les leviers à activer ;
Valider un plan d’action quantifié avec votre comité de direction et intégrer votre stratégie de décarbonation dans la stratégie globale de l’entreprise ;
📌 Ressource utile : pour préparer cette étape, nous avons conçu un guide pour embarquer votre direction en 5 étapes et aligner climat et stratégie d’entreprise.
En clair, ACT Pas à Pas vous permet de passer de la mesure à l’action, avec un pilotage structuré et reconnu par l’ADEME.
💡Bon à savoir : WeCount accompagne les entreprises dans la mise en œuvre de cette méthode à travers un programme collectif ACT Pas à Pas . L’objectif est de transformer les résultats du bilan carbone en stratégie climat opérationnelle, en combinant dynamique collective entre organisations et accompagnement par un consultant climat spécialisé sur votre secteur. Contactez-nous pour en savoir plus.
Quelques exemples d'actions qui peuvent être déployées :
Énergie :
Rénover vos locaux ;
Installer des panneaux solaires ;
Passer à un fournisseur d'électricité verte ;
Optimiser le chauffage et la climatisation.
Déplacements :
Privilégier le train plutôt que l'avion pour les trajets professionnels ;
Mettre en place du télétravail ou du flex office ;
Encourager le covoiturage ou les mobilités douces (vélo, transports en commun) ;
Passer à une flotte de véhicules électriques ou hybrides.
Achats :
Sourcer localement vos matières premières ou produits ;
Privilégier des fournisseurs engagés dans une démarche bas-carbone ;
Réduire les emballages ;
Allonger la durée de vie de vos équipements (réparation, reconditionné).
Transport :
Optimiser vos tournées de livraison ;
Massifier les transports (moins de trajets, plus de volume par trajet) ;
Privilégier le fret ferroviaire ou fluvial plutôt que la route.
✨Notre conseil : Commencez par les actions à fort impact et faible coût , puis planifiez les actions plus structurantes sur le moyen/long terme.
Comment WeCount peut vous accompagner dans la réalisation de votre bilan carbone ?
Réaliser un bilan carbone peut rapidement devenir complexe : collecte de données, choix méthodologiques, mobilisation des équipes, construction d’un plan d’action… Beaucoup d’entreprises se retrouvent seules face à ces questions.
Pour répondre à ces enjeux, WeCount a créé le programme Promotion Climat : un accompagnement collectif de 4 mois conçu pour permettre aux PME et ETI de réaliser leur bilan carbone et structurer leur stratégie climat dans la durée.
Le programme repose sur quatre piliers complémentaires.
Un cadre méthodologique clair Vos équipes montent en compétence sur la comptabilité carbone et apprennent à structurer un bilan conforme aux principaux référentiels (Bilan Carbone®, GHG Protocol). L’objectif : vous rendre capable de piloter votre démarche climat en autonomie.
Un accompagnement par un consultant climat Tout au long des 4 mois, un consultant vous guide dans les étapes clés : cadrage du périmètre, collecte des données, calcul des émissions et construction du plan d’action.
La force du collectif Le programme se déroule aux côtés d’autres entreprises engagées dans la même démarche. Les sessions collectives permettent de partager des retours d’expérience, d’échanger sur les difficultés rencontrées et de s’inspirer de bonnes pratiques sectorielles.
Une plateforme de comptabilité carbone dédiée Vous bénéficiez également d’un accès à la plateforme WeCount pour centraliser vos données, réaliser votre bilan carbone (scopes 1, 2 et 3) et suivre vos émissions dans le temps.
À l’issue du programme, vous disposez :
d’un bilan carbone complet et structuré ;
d’une trajectoire de réduction claire ;
d’un plan d’action opérationnel et chiffré pour engager la décarbonation de votre activité.
Envie d’avancer sur votre bilan carbone ? Échangez avec un expert WeCount pour identifier la meilleure approche pour votre entreprise.
Existe-t-il des subventions pour la réalisation d'un bilan carbone pour une PME ?
Oui ! Réaliser un bilan carbone représente un investissement (temps, ressources, accompagnement), en particulier pour les PME. Heureusement, des mesures ont été prévues spécialement pour le sujet.
Le Diag Décarbon'Actionest un dispositif piloté par BPI France qui peut financer jusqu'à 40% du bilan carbone (pour un montant maximal de 10 000€ HT). Cela fait donc un reste à charge de 6 000€ HT pour l’entreprise.
Cette aide permet de financer trois choses :
Diagnostic des émissions de GES (scopes 1, 2 et 3), ;
Mise en place des premières actions de conduite du changement au sein de l’entreprise;
Supports pour communiquer et valoriser la démarche.
FAQ : Bilan carbone PME
Une PME est-elle obligée de faire un bilan carbone ?
Non, le bilan carbone (ou BEGES réglementaire) n'est obligatoire que pour les entreprises de plus de 500 salariés (250 dans les DOM), les collectivités de plus de 50 000 habitants et les établissements publics de plus de 250 agents. Il doit être réalisé tous les 4 ans (3 ans pour les collectivités). Cependant, de plus en plus de PME sont incitées à le réaliser en raison des exigences de leurs clients (CSRD, Value chain cap, VSME), des appels d'offres, ou des réglementations sectorielles.
Quelle est la différence entre bilan carbone et BEGES ?
Le Bilan Carbone® est une solution développée par l'ADEME qui impose une méthodologie précise et la formation des personnes qui réalisent le bilan. Le BEGES est le dispositif réglementaire français obligatoire pour les entreprises de +500 salariés (250 en outre-mer).
Combien de temps faut-il pour réaliser un bilan carbone PME ?
Cela dépend de votre niveau de préparation et de l'outil utilisé. Avec notre programme Promotion Climat, vous êtes accompagné sur 4 mois pour tout structurer.
Le bilan carbone est-il certifiable ?
Le bilan carbone en lui-même n'est pas "certifiable" au sens strict. En revanche, vous pouvez faire vérifier votre bilan par un organisme tiers indépendant (OTI) pour garantir sa fiabilité. Certaines plateformes (dont WeCount) vous accompagnent dans cette démarche.
Peut-on faire un bilan carbone PME seul ?
Techniquement, c’est possible. Mais sans expertise préalable, certaines étapes peuvent rapidement devenir complexes : choix de la méthodologie, collecte des données, sélection des facteurs d’émission ou encore construction d’un plan d’action pertinent. Des programmes comme la Promotion Climat de WeCount permettent de structurer la démarche : en 4 mois, vous réalisez votre bilan carbone, définissez votre plan d’action et montez en compétence pour piloter votre stratégie climat en autonomie.
À quelle fréquence faut-il mettre à jour son bilan carbone ?
Idéalement tous les ans pour suivre vos progrès et ajuster votre stratégie. Minimum tous les 2 ans si vous avez peu de variations d'activité.
Comment préparer votre entreprise au climat de 2050 et faire de cette transformation un projet mobilisateur dès aujourd'hui ?
Vagues de chaleur, sécheresses, ruptures d'approvisionnement… Les impacts de la crise climatique ne sont plus une perspective lointaine. Pourtant, face aux contraintes économiques et à l'instabilité globale, de nombreuses entreprises peinent à se projeter et à arbitrer en faveur d'engagements de long terme.
Quel discours inspirant tenir pour embarquer l'ensemble des équipes sur une vision à horizon 2050 ? Comment traduire ces trajectoires lointaines en plans d'action concrets pour les prochaines années, sans céder à la paralysie ou à la résignation ?
Dans ce webinaire, nos intervenants partagent leurs convictions et leurs retours d'expérience pour faire de 2050 non pas une menace subi, mais un cap stratégique qui donne envie d'agir au quotidien.
Pour vous inscrire au webinaire
Rien de plus simple, inscrivez-vous en complétant le formulaire ci-dessous. 👇🏻
Intervenants
🎙️ Thomas Breuzard, Directeur permaentreprise chez Norsys & Co-président de B Corp France
🎙️ Arthur Auboeuf, Cofondateur de Team for the Planet
Pourquoi regarder ce webinaire
Ce webinaire a été conçu comme un moment pour :
Dépasser le sentiment de fatalité face aux projections climatiques et en faire un levier de transformation positive,
Structurer un discours engageant et inspirant pour mobiliser vos équipes autour d'une vision long terme,
Décliner une stratégie d'adaptation ambitieuse en étapes concrètes et opérationnelles dès les prochaines années.
Un moment pensé pour celles et ceux qui, au quotidien, cherchent à donner envie d’agir, clarifier les enjeux et créer un alignement stratégique durable !
Ce webinaire peut vous être utile, mais vous n'avez pas d'email professionnel ? Ecrivez-nous à l'adresse contact-us@wecount.io.
👋 À propos des webinaires Pépites de WeCount
Les Pépites de WeCount mettent en lumière celles et ceux qui font avancer la transition dans leurs organisations comme dans la société. Un rdv trimestriel, des formats courts, inspirants et concrets pour passer de la réflexion à l’action.
Certaines s’appliquent dès maintenant, d’autres dessinent le cadre des prochains mois ou des prochaines années. Dates, chiffres, changements de méthode, échéances : nous avons retenu les éléments qui peuvent concrètement modifier le travail des équipes RSE, ou qui méritent d’être anticipés.
En résumé :
Depuis le 22 août 2026, les marchés publics doivent obligatoirement intégrer un critère environnemental dans l’analyse des offres et une condition d’exécution environnementale dans le contrat. Les entreprises candidates doivent donc être capables de proposer des engagements précis et vérifiables.
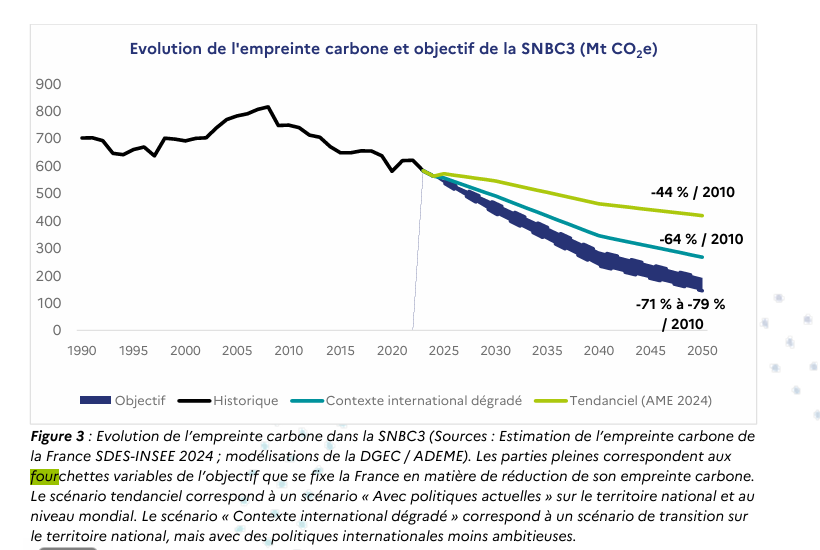
La SNBC 3 adoptée par décret le 16 juillet 2026, relève l’ambition des objectifs climatiques français : le budget carbone 2024-2028 passe de 362 Mt éqCO2/an à 342 Mt éqCO2/an et l’objectif 2030 de -40 % à -50 % par rapport à 1990. Avec la SNBC 3, la France devient le premier pays à fixer des objectifs chiffrés sur son empreinte carbone, émissions importées comprises : -71 % à -79 % en 2050 par rapport à 2010.
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés et le standard VS (ex VSME - Voluntary Standard for SMEs). Avec cette révision, le nombre de points de données obligatoires de la CSRD diminue de plus de 60 %, et le nombre total de points de données de plus de 70 %, sans remettre en cause le principe de double matérialité. Les textes sont encore en cours d’examen par le Parlement européen et le Conseil de l’UE.
Le 11 juin 2026, SBTi apublié la V2 de son Corporate Net-Zero Standard. Elle renforce le passage de l’objectif à l’action : cycles de cinq ans, plan de transition, suivi annuel et nouvelle approche du Scope 3. Les objectifs déjà validés restent actifs et la transition vers la V2 se fera progressivement en 2027-2028.
Le 29 juillet 2026, le GHG Protocol a annoncé la fusionde son standard de reporting avec celui de l'ISO. Ce rapprochement s'accompagne d'une refonte majeure du Scope 3 : obligation de couvrir au moins 95 % des émissions (max. 5 % d'exclusions justifiées), transparence accrue sur l'origine des données (réelles ou estimées) et création d'une catégorie pour les intermédiaires (Catégorie 16). Les règles sur les achats d’énergie renouvelable (Scope 2) restent en discussion.
Marchés publics : les exigences environnementales deviennent obligatoires dans les offres et les contrats
Depuis le 22 août 2026, l’article 35 de la loi Climat et Résilience impose de nouvelles obligations environnementales dans les marchés publics.
La Direction des Affaires juridiques (DAJ) de Bercy a précisé leur application dans des fiches publiées le 23 juillet 2026. Ces règles concernent tous les marchés publics et les contrats de concession (y compris les prestations de conseil ou de services informatiques), à la seule exception des contrats de défense et de sécurité.
Concrètement :
L’obligation d’au moins un critère environnemental dans les appels d’offres publics : Pour noter et départager les candidats, l’acheteur public doit systématiquement intégrer un critère d’attribution prenant en compte les caractéristiques environnementales de l’offre (comme la part de matériaux recyclés ou réemployés, la part des produits titulaires de l’écolabel européen ou tout autre écolabel équivalent).
Une clause verte d'exécution obligatoire : les contrats doivent désormais prévoir au moins une condition d’exécution environnementale précise, mesurable et vérifiable pendant le chantier ou la prestation. Une formulation passive comme « Le titulaire doit respecter la réglementation environnementale en vigueur » est désormais insuffisante. À titre d’exemple, la DAJ propose des rédactions concrètes telles que l’obligation de mettre en œuvre un plan de gestion des déchets incluant le tri à la source et la valorisation d’au moins 70 % des déchets générés par le contrat.
Interdiction du recours au critère unique du prix : Si l’acheteur ne retient qu’un seul critère, il doit utiliser le coût selon une approche globale qui prend en compte les caractéristiques environnementales, par exemple à travers le coût du cycle de vie.
Le critère environnemental doit compter pour au moins 10 % de la note finale : Pour garantir la portée réelle de ce critère environnemental, la DAJ recommande de lui attribuer une pondération représentant a minima 10 % de la note totale. C'est un conseil d'achat et non un minimum fixé par la loi.
Une clause sociale obligatoire au-delà des seuils européens (140 000 € pour l’État, 216 000 € pour les collectivités et 5 404 000 € pour les marchés de travaux et concessions) : l’acheteur doit intégrer une clause liée à l’emploi ou au domaine social. Sauf dérogation exceptionnelle prévue par la loi, cette obligation peut se traduire concrètement par des engagements sur l'insertion professionnelle, l'amélioration des conditions de travail, l'accessibilité ou encore l'égalité professionnelle.
🗒️Notes : Qu’en est-il pour le cas des petits achats (< 25 000 € HT) ? Pour une commande sans écrit, l’acheteur doit chercher à intégrer des objectifs environnementaux. Une méthode serait par exemple d’évaluer les offres en coût global (en cumulant le prix d'acquisition, l'entretien, la durée d’usage et la valorisation des déchets). Si l’achat fait l'objet d'un simple devis, ce sont les conditions générales applicables qui doivent incorporer une clause verte. En revanche, dès qu'un marché écrit formel est exigé, cette clause environnementale doit figurer directement au cœur même du contrat.
Ce que vous devez en retenir
La réglementation interdit à l'acheteur public de noter la politique RSE globale d’une entreprise. Les critères et les clauses d'exécution doivent présenter un lien direct avec l’objet du marché.
Pour se démarquer, les candidats devront impérativement structurer un mémoire technique environnemental sur mesure, détaillant des engagements chiffrés, des indicateurs de performance et des preuves de suivi directement applicables aux prestations du contrat. Un mémoire technique environnemental trop généraliste ou standardisé risque d’obtenir une note insuffisante pour remporter le marché.
Adoption de la SNBC 3 : ambition d'une accélération nette de la baisse des émissions en France d'ici 2030.
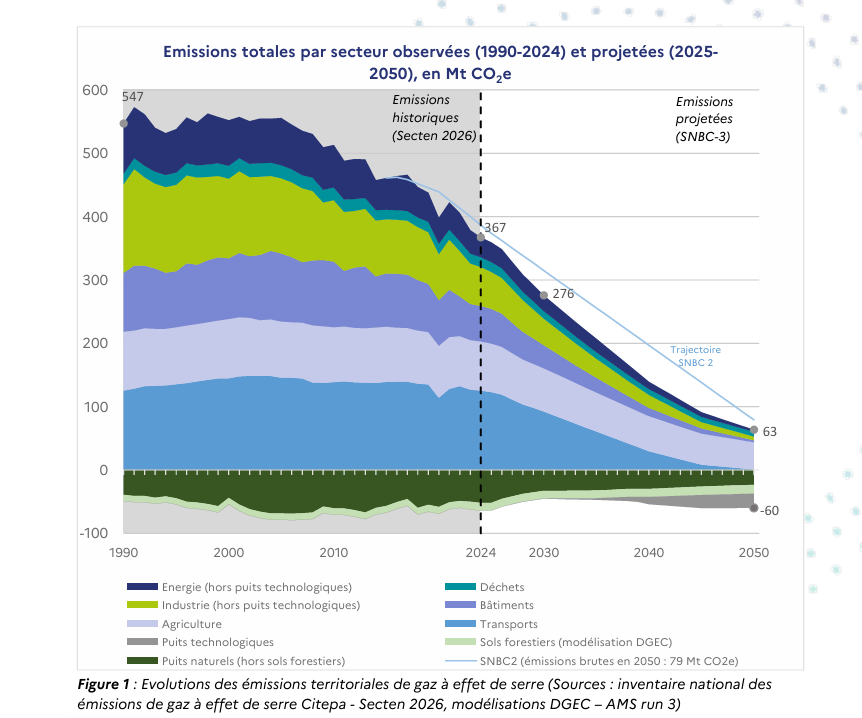
Adoptée par décret le 16 juillet 2026, la troisième Stratégie nationale bas-carbone actualise la feuille de route de la France pour réduire ses émissions de gaz à effet de serre et atteindre la neutralité carbone en 2050.
Parmi les principales évolutions :
Un objectif 2030 rehaussé et un budget carbone resserré : Par rapport à la SNBC 2, la SNBC 3 rehausse nettement l'ambition nationale. La cible de baisse des émissions territoriales brutes hors puits de carbone d'ici 2030 est portée de -40 % à -50 % (ramenant la cible d'émissions de 315 Mt à 276 Mt éqCO2). Pour concrétiser cette accélération, le 3e budget carbone (2024-2028) a été fortement resserré : le plafond d'émissions annuel autorisé est ramené de 362 Mt éqCO2/an sous la SNBC 2 à 342 Mt éqCO2/an sous la SNBC 3.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
Des objectifs sur l’empreinte carbone : jusqu’ici suivie mais sans objectif chiffré dans la SNBC, l’empreinte carbone de la France intègre désormais une cible indicative de réduction. Elle doit baisser de 38 % à 43 % d’ici 2030 et de 71 % à 79 % d’ici 2050 par rapport à son niveau de 2010.
source : Stratégie nationale bas-carbone n°3 Partie 1 Juillet 2026
🗒️Notes : Inventaire et empreinte, quelle différence ? L’inventaire national, fondé sur une approche territoriale, comptabilise les émissions de GES générées par les ménages et les activités économiques présents sur le territoire français. L’empreinte carbone adopte une approche par la consommation : elle ajoute aux émissions territoriales celles liées aux importations et exclut celles associées aux exportations.
Des puits naturels revus à la baisse : la dégradation de la capacité d’absorption biologique des forêts françaises liée au changement climatique (sécheresses, scolytes, incendies) oblige l'État à revoir ses hypothèses. La stratégie donne parallèlement davantage de place aux puits technologiques de captage et stockage du CO₂ (BECCS et DACCS).
Des transformations sectorielles importantes : électrification des usages, baisse des énergies fossiles, rénovations des bâtiments, décarbonation de l’industrie et évolution des pratiques agricoles structurent la trajectoire.
Dans son rapport annuel publié en juillet 2026, le Haut Conseil pour le Climat alerte sur le ralentissement de la décarbonation nationale, marquée par des baisses d'émissions brutes de seulement -3,0 % en 2024 et -2,1 % en 2025 (pré-estimée). Pour respecter le 3e budget carbone, ce rythme de réduction annuel doit au moins doubler pour dépasser 4 % par an d’ici 2028.
Le HCC recommande également d’associer à la SNBC 3 une feuille de route opérationnelle annuelle, étroitement coordonnée avec la planification budgétaire nationale, afin de renforcer les investissements nécessaires à la décarbonation et garantir la stabilité des dispositifs.
Parmi les 82 recommandations de son rapport annuel, le Conseil met particulièrement en avant la nécessité d'activer des leviers collectifs de sobriété, aujourd'hui sous-exploités, pour soulager la demande d’énergie et les ressources en biomasse.
À titre d’illustration, le HCC préconise notamment d'instaurer un moratoire sur l'augmentation des capacités des aéroports français pour contenir la hausse du trafic aérien, et d'encadrer les professionnels de l'agroalimentaire afin d'orienter la demande de consommation vers un régime plus végétal.
Ce que vous devez en retenir
Pour les responsables RSE, la SNBC 3 est plus que jamais un outil de projection stratégique. Elle permet de vérifier si les investissements et les choix stratégiques de votre entreprise sont cohérents avec les transformations probables dans votre secteur d'activité. L’introduction d'objectifs sur l'empreinte carbone replace également les achats, les importations et la décarbonation de votre chaîne de valeur au cœur de la stratégie.
ESRS et VSME : le reporting est fortement allégé, sans abandonner ses fondamentaux
Le 3 juillet 2026, la Commission européenne a adopté les ESRS révisés ainsi que le standard volontaire VSME, désormais rebaptisée « Voluntary Standard » ou VS.
Les principaux changement du standard volontaire (VS) :
Un allègement des indicateurs (points de données) : Pour s'aligner sur les normes ESRS révisées, le standard a été allégé par rapport à sa version initiale. Par exemple, l'intensité carbone (B3) et la surface au sol artificialisée (B5) ont été supprimées. De plus, le taux de rotation du personnel (turnover) a été basculé du module de base (initialement intégré dans la norme B8) vers le module complémentaire (C5).
Une protection renforcée pour les très petites entreprises : La Commission a introduit un seuil spécifique fixé à 10 salariés. Pour les entreprises comptant 10 employés ou moins, certaines informations (notamment les données environnementales complexes) sont désormais totalement facultatives.
En parallèle, la Commission européenne a publié une nouvelle version des normes reporting en matière de durabilité (ESRS).Cette révision poursuit l’objectif du paquet Omnibus : réduire la charge et le coût du reporting de durabilité tout en conservant les principes structurants de la CSRD.
Les textes sont actuellement soumis à l'examen de non-objection du Parlement européen et du Conseil de l'UE jusqu’en septembre voire novembre 2026.
Parmi les principaux changements :
Le nombre total de points de données diminue fortement (+ de 70%) : les points de données obligatoires diminuent de plus de 60 % et le nombre total de points de données de plus de 70 %. Selon l’EFRAG, les économies de coûts de reporting pourraient atteindre en moyenne environ 34 % sur cinq ans pour les entreprises concernées, tandis que la Commission européenne estime que la réduction des charges dépassera 30 % par entreprise.
La double matérialité est pérennisée : l’entreprise doit toujours identifier ses impacts, risques et opportunités matériels. L’analyse est toutefois simplifiée avec une approche « top-down » : l’entreprise commence par évaluer les grands sujets de durabilité au regard de ses activités et de son modèle d’affaires, puis approfondit uniquement ceux pour lesquels la matérialité (ou non matérialité) n’est pas évidente.
Davantage de souplesse sur les données : recours facilité aux estimations, possibilités d’omission sous conditions, et délais supplémentaires pour certaines informations complexes comme l'impact financier futur du changement climatique sur l'entreprise.
Introduction du "Value Chaine Cap" pour protéger les sous-traitants : Lors de la collecte de données, ce principe interdit formellement aux donneurs d'ordres soumis à la CSRD d'exiger de leurs fournisseurs de moins de 1 000 salariés des données ESG dépassant le cadre simplifié du standard volontaire VS.
Pour l’exercice 2026, les entreprises de la première vague disposent de plusieurs options : Elles peuvent choisir de conserver temporairement les ESRS actuels, d'adopter par anticipation les ESRS révisés, ou d’opter pour une approche intermédiaire leur permettant de bénéficier de plusieurs mesures de simplification ciblée. L’application des ESRS révisés est prévue à partir de l’exercice 2027, sous réserve de la fin du processus institutionnel.
Ce que vous devez en retenir
Réduire la charge d'un reporting parfois très lourd va permettre aux équipes RSE de libérer du temps pour piloter des plans d'actions concrets. Toutefois, la simplification ne doit pas rimer avec perte d'informations stratégiques : une double matérialité solide reste indispensable pour guider les investissements et sécuriser la résilience du modèle d'affaires face aux risques physiques et de transition. Enfin, pour les entreprises exclues du périmètre réglementaire suite au relèvement des seuils cumulatifs (plus de 1 000 salariés et plus de 450 M€ de CA), le standard volontaire VS s'impose comme l'outil idéal pour répondre plus simplement aux demandes ESG.
SBTi V2 : le standard passe davantage de l’objectif à la mise en œuvre
Le 11 juin 2026, SBTi a publié la version 2.0 de son Corporate Net-Zero Standard. L’évolution répond à une difficulté remontée depuis plusieurs années : fixer une trajectoire scientifique ne suffit pas toujours à provoquer les réductions attendues, notamment sur le Scope 3 lorsque l’entreprise dépend de ses fournisseurs, de technologies encore peu disponibles ou de transformations de filière.
SBTi présente donc désormais son standard comme un cadre davantage tourné vers la mise en œuvre.
Parmi les principaux changements :
La distinction Catégories A et B : Les obligations sont désormais proportionnées. La Catégorie A (grandes entreprises et ETI des pays riches de ≥ 250 salariés ou ≥ 50 M€ de CA) doit obligatoirement soumettre un objectif Scope 3 à court terme et soumettre son bilan carbone de référence à un audit indépendant par un tiers. Pour la Catégorie B (plus petites structures), le Scope 3 court terme devient optionnel.
La gouvernance au cœur : Les objectifs de court terme sont fixés sur des cycles de cinq ans et toutes les entreprises doivent disposer d’un plan de transition, validé au plus haut niveau de gouvernance, avec un suivi régulier des progrès.
Le recentrage du Scope 3 : SBTi abandonne l'ancienne règle rigide qui exigeait de couvrir 67 % du Scope 3 global. Désormais, pour les grandes entreprises (Catégorie A), il devient obligatoire de cibler individuellement chaque catégorie pesant au moins 5 % du Scope 3. Toutefois l’entreprise peut exclure une catégorie de plus de 5 % si elle n'a aucun moyen d'action réel dessus (comme des actifs loués non contrôlés), à condition de le justifier et de le quantifier en toute transparence.
Crédits carbone et OER : SBTi clarifie les règles à ce sujet, la compensation reste interdite pour réduire ses émissions directes. Elle crée cependant l’OER (Ongoing Emissions Responsibility), un programme volontaire (jusqu’en 2035) permettant de valoriser financièrement le soutien à des projets climatiques hors chaîne de valeur pour assumer ses émissions résiduelles durant la transition. Pour le secteur, cela acte le passage de la neutralité individuelle revendiquée à la notion de contribution collective.
Le principe du « Best effort » : Si une entreprise n’atteint pas son objectif après un cycle de 5 ans, elle ne perd plus sa labellisation ; elle doit prouver avec transparence qu’elle a mobilisé tous les leviers possibles et expliquer scientifiquement ses obstacles.
Cette permissivité fait débat. L’ONGCarbon Gap reconnaît la difficulté pour SBTi de trouver l’équilibre entre maintenir un maximum d’entreprises engagées et réserver la validation aux trajectoires réellement compatibles avec la neutralité carbone.
Mais l’organisation estime que le nouveau référentiel « flexibilise » et « temporise » beaucoup, et juge l’approche « best possible efforts » « un peu légère pour une certification » face à l’accélération du changement climatique.
SBTi a également renoncé à imposer la comptabilisation obligatoire au « pas horaire » des garanties d’origine (pour faire coïncider heure de consommation et heure de production d'énergies renouvelables intermittentes). Cette pratique reste volontaire, ce qu’EnergyTag et plusieurs ONG ont publiquement critiqué.
Ce que vous devez en retenir
Pour les équipes RSE, cette V2 déplace une partie du travail vers la mise en œuvre : qualité du plan de transition, actions réellement engagées et capacité à documenter les blocages rencontrés. Sur le Scope 3 en particulier, SBTi reconnaît davantage qu’une entreprise ne maîtrise pas seule toute sa chaîne de valeur, tout en lui demandant de démontrer précisément les actions qu’elle peut engager.
🗒️Notes : Cette évolution conforte aussi l’intérêt que nous portons à ACT Pas-à-Pas pour construire une stratégie de transition. La méthode relie la trajectoire aux décisions qui doivent permettre de l’atteindre, en travaillant notamment sur la gouvernance, les investissements, le modèle économique et le plan d’action. SBTi reste utile pour cadrer un objectif de réduction aligné avec la science, ACT Pas-à-Pas apporte un cadre plus concret pour organiser les transformations à engager et suivre leur mise en œuvre.
GHG Protocol : alignement avec l’ISO et de nouvelles règles méthodologiques
Le 29 juillet, le GHG Protocol a officiellement annoncé une série d'évolutions majeures pour ses standards de comptabilité d'entreprise. Face à une demande internationale de standards de comptabilité carbone interopérables et plus précis, l'organisation renforce sa gouvernance et s'associant à l'ISO et pose les bases des évolutions méthodologiques à venir.
Les nouveautés et chantiers clés à retenir :
La fusion historique avec l'ISO : Le GHG Protocol et l'ISO (Organisation internationale de normalisation) vont unir leurs standards respectifs de comptabilité carbone d'entreprise en une seule et unique norme internationale harmonisée d'ici fin 2028. C'est une étape importante vers l'unification des règles du reporting GES à l'échelle internationale.
La refonte structurante du Scope 3 : Véritable pilier de cette révision, la refonte du Scope 3 (les émissions indirectes de la chaîne de valeur, représentant souvent plus de 70 % de l'empreinte totale) durcit considérablement les règles. Les nouvelles exigences prévoient l’obligation de couvrir au moins 95 % des émissions obligatoires, limitant les exclusions à un plafond strict de 5 % qui devront être rigoureusement quantifiées et justifiées.
Les entreprises devront également faire preuve d’une transparence totale sur la qualité de leurs données en distinguant les données réelles (fournies par les partenaires) des simples estimations d'activité ou monétaires. Enfin, une nouvelle catégorie dédiée aux « émissions facilitées » (la Catégorie 16) est créée pour comptabiliser l'impact indirect des intermédiaires, comme les plateformes numériques de mise en relation, le courtage ou les services financiers.
La consultation Scope 2 (électricité renouvelable) : Les résultats de la consultation publique sur la révision du Scope 2 (qui a recueilli près de 1 100 réponses de 56 pays) ont été publiés. Ils confirment une grande diversité d'opinions sur la manière dont les entreprises doivent comptabiliser l'achat d'énergies renouvelables, un sujet qui reste très débattu.
Ce que vous devez en retenir :
Pour les directions RSE, l'annonce d'une future fusion entre l'ISO et le GHG Protocol est un signal fort qui devrait, à terme, simplifier les démarches de conformité en éliminant la concurrence entre ces deux référentiels historiques. Les futures règles de comptabilisation de l'électricité renouvelable (Scope 2) et des actions de réduction font encore l'objet d'intenses discussions techniques.
De plus, la rigueur accrue sur le Scope 3 impose d'anticiper dès maintenant la structuration, la traçabilité des données pour se préparer à des audits carbone de plus en plus stricts, exigés par les réglementations et les investisseurs.
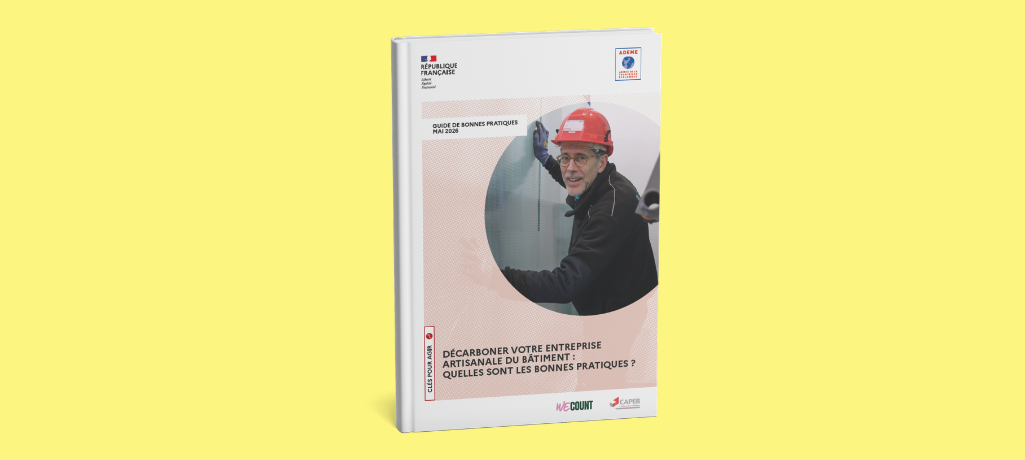
Responsable d'une part majeure des émissions de gaz à effet de serre (GES) en France (deuxième secteur le plus émetteur du pays) le bâtiment doit accélérer sa transition. Si les grandes entreprises ont déjà engagé des actions de décarbonation, la démarche reste encore à généraliser auprès des entreprises artisanales du bâtiment, qui représentent pourtant la majorité du tissu économique du secteur.
Réalisé par la CAPEB, l’ADEME et WeCount à partir de l’accompagnement de 11 entreprises artisanales dans la réalisation de leur bilan carbone et la construction de leur stratégie climat, ce guide regroupe les meilleures pratiques et retours d'expérience du terrain. Il a pour objectif d'accompagner chaque artisan dans la compréhension de ses enjeux carbone et la mise en œuvre de sa transition bas-carbone.
Contenu du guide
Ce document recense les enjeux carbone spécifiques au secteur, présente des leviers d’action génériques applicables à tous les corps de métier et met en avant des initiatives de réduction concrètes. Afin de répondre aux réalités de chaque activité, le guide intègre 9 fiches d’actions détaillées adaptées à différentes typologies d’artisans : métallier, menuisier, charpentier, plâtrier-plaquiste, peintre, électricien, chapiste, maçon et installateur de systèmes de sûreté.
Transformez votre entreprise artisanale du bâtiment en un acteur clé de la transition bas-carbone !